La Audiencia Nacional lo deja claro: presentar una declaración sin ingreso ya no servirá para esquivar determinadas obligaciones fiscales
La resolución también aclara quién debe responder cuando el administrador es una persona jurídica
Hacienda multa a las personas que ingresen o retiren dinero en efectivo del cajero de esta forma
Hacienda se equivoca y el contribuyente paga: sus tribunales corrigen 4 de cada 10 reclamaciones
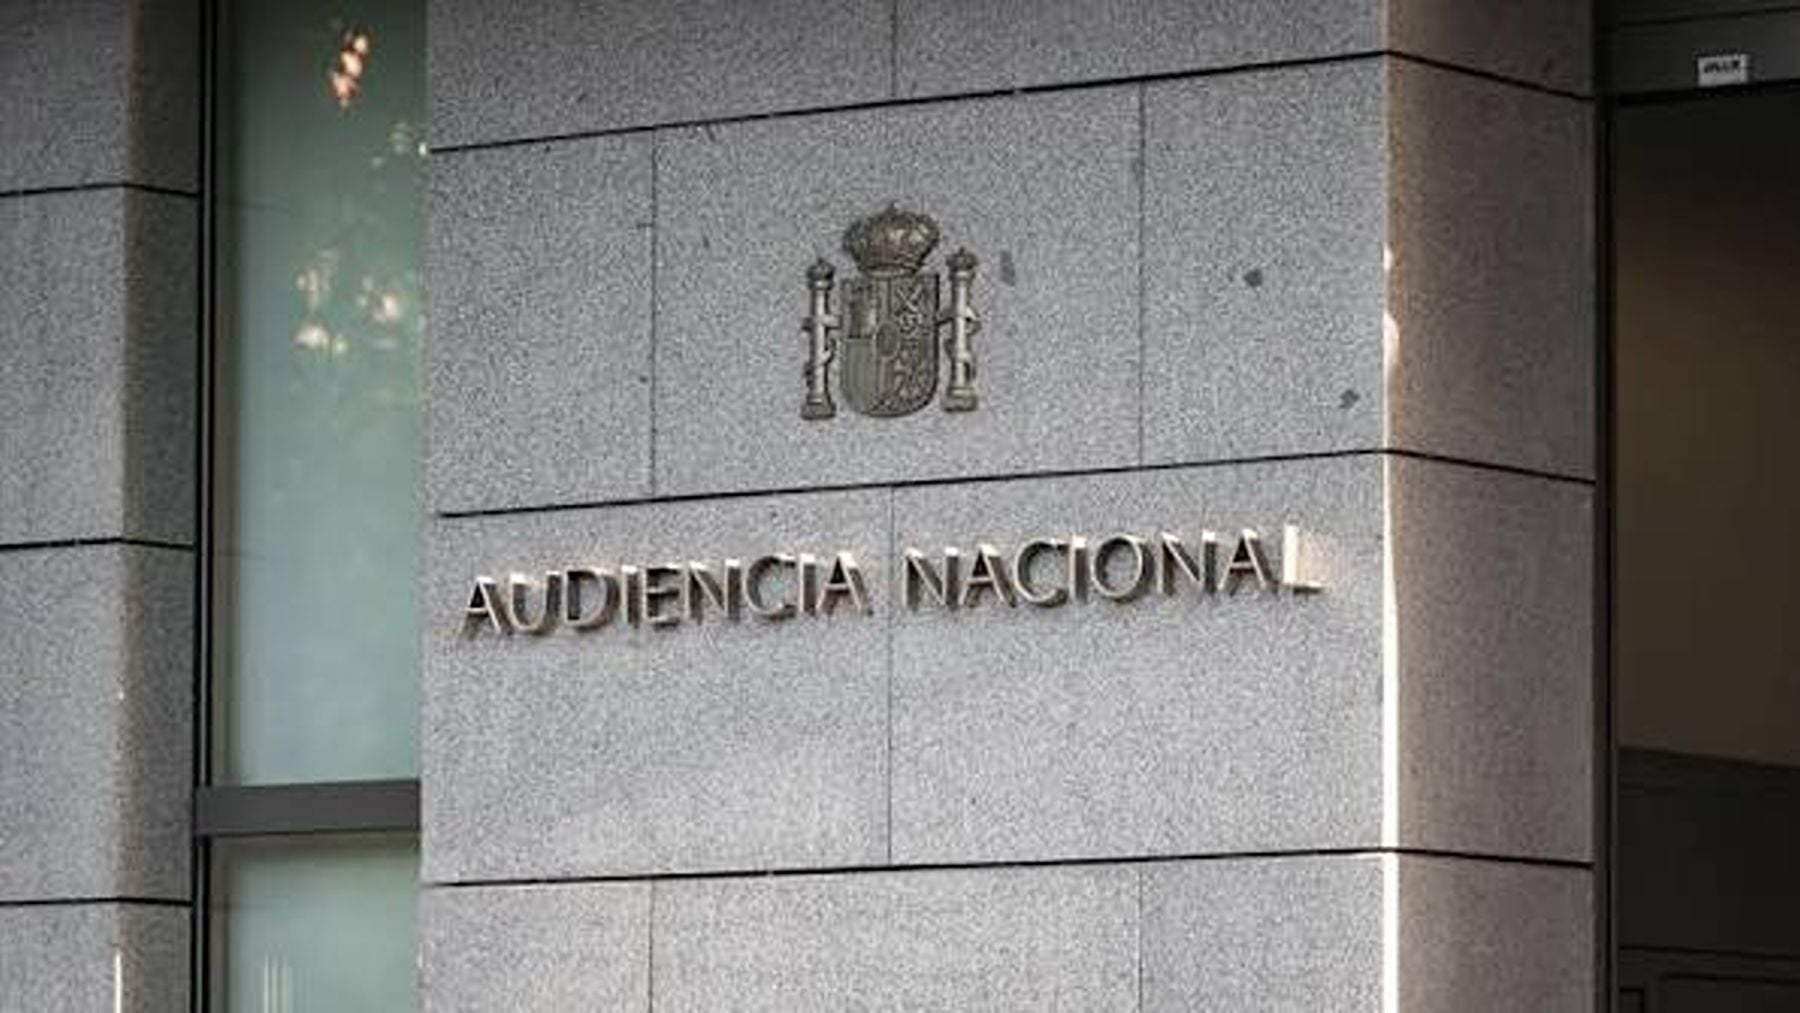
Declarar un impuesto y pagarlo no es lo mismo. Puede parecer algo evidente, pero esa diferencia está detrás de una resolución de la Audiencia Nacional que afecta directamente a los administradores de empresas. El caso tiene que ver con una sociedad que presentaba sus autoliquidaciones, aunque después no ingresaba el dinero correspondiente. Y no ocurrió una única vez.
La situación se mantuvo mientras la empresa seguía funcionando, pese a que formalmente había comunicado su baja. Hacienda acabó reclamando parte de las deudas a sus administradores y el asunto llegó a los tribunales. Ahora, la Audiencia Nacional ha respaldado la aplicación del artículo 43.2 de la Ley General Tributaria. La presentación reiterada de declaraciones sin pago puede tener consecuencias para los administradores cuando detrás existe una actuación destinada a evitar que Hacienda cobre lo que se le debe.
Presentar una declaración sin ingreso ya no servirá para esquivar determinadas obligaciones fiscales
El caso no parte de una declaración presentada fuera de plazo ni de unos impuestos que la empresa hubiera ocultado. Las autoliquidaciones se presentaban pero lo que faltaba era el dinero. Esta diferencia resulta fundamental. Una sociedad puede reconocer en su declaración que debe una determinada cantidad y dejarla pendiente de pago. Si se trata de una dificultad puntual, eso no coloca automáticamente al administrador en la misma posición que la empresa. Otra cosa es convertir esta práctica en algo habitual y continuar con el negocio mientras se acumulan obligaciones tributarias sin atender.
Ahí entra el artículo 43.2 de la Ley General Tributaria. Esta norma permite reclamar subsidiariamente ciertas deudas a los administradores cuando se dan los requisitos previstos para ello. Eso es lo que Hacienda hizo en el procedimiento que ha revisado la Audiencia Nacional y la Sala considera correcta su aplicación. Por tanto, el hecho de haber presentado los impuestos no basta para cerrar el problema. Si las autoliquidaciones se presentan sistemáticamente sin ingreso y se cumplen las demás condiciones de la ley, la deuda puede terminar llegando al administrador.
La empresa decía haber cesado, pero seguía pagando a trabajadores
Había otro elemento que complicaba la defensa de la sociedad. La compañía había solicitado su baja censal y sostenía que había dejado de desarrollar su actividad. Sin embargo, después de ese supuesto cierre continuaron apareciendo movimientos difíciles de encajar con una empresa inactiva. En concreto, se siguieron pagando rendimientos del trabajo y practicando retenciones laborales. Es decir, aunque administrativamente constaba una baja, seguían existiendo pagos relacionados con trabajadores.
La Audiencia Nacional se fija en estos hechos para determinar qué estaba ocurriendo realmente. Si después de comunicar el cese aparecen operaciones propias de la actividad empresarial, la fecha que figura en la baja no es suficiente para dar por hecho que el negocio había terminado. En este caso, lo ocurrido posteriormente permitió considerar probado que la sociedad continuaba activa. Y eso tenía importancia para decidir si procedía exigir responsabilidad por las cantidades que habían quedado pendientes.
Una de las personas señaladas por Hacienda queda fuera
No todo lo que había planteado Hacienda recibió el respaldo del tribunal. La Audiencia Nacional aparta de la responsabilidad a una persona física por una razón bastante concreta: no era ella quien ocupaba el cargo de administrador. La administradora era una persona jurídica. Cuando una sociedad ocupa ese puesto debe nombrar a una persona física que la represente y ejerza materialmente las funciones, tal y como contempla el artículo 212 bis de la Ley de Sociedades de Capital.
Eso era lo que sucedía aquí. La persona física intervenía como representante de la sociedad administradora, pero la Audiencia Nacional no considera que ambas posiciones puedan equipararse automáticamente. El cargo correspondía a la persona jurídica. La distinción puede parecer pequeña, pero cambia quién debe responder. De este modo, el tribunal deja fuera a ese representante, por lo que Hacienda no puede exigirle la deuda únicamente por haber actuado en nombre de la sociedad que sí figuraba como administradora.
El crédito que tenía pendiente la empresa no evitó que fuera declarada fallida
La sociedad contaba además con un derecho de cobro a su favor. Podría pensarse que tener dinero pendiente de recibir impediría considerarla insolvente, pero en este caso había una circunstancia añadida: ese crédito estaba siendo discutido ante los tribunales. Su existencia, por tanto, no garantizaba que la empresa pudiera disponer del dinero para pagar sus deudas. La Audiencia Nacional entiende que ese crédito pendiente de resolución judicial no impedía declarar fallida a la sociedad.
Este paso tiene importancia porque Hacienda estaba recurriendo a la responsabilidad subsidiaria. Primero está la empresa que debe el dinero y sólo después, cuando se cumplen las condiciones legales, puede dirigirse la Administración contra quienes deban responder subsidiariamente. La sentencia deja así una advertencia bastante concreta. Presentar las autoliquidaciones no sirve como escudo si se dejan reiteradamente sin pagar mientras el negocio continúa en marcha. En esas circunstancias, y siempre que concurran los requisitos que marca la ley, Hacienda puede intentar cobrar las cantidades pendientes a los administradores.
Lo último en Economía
-

El petróleo supera los 107 dólares y arrastra al Ibex, que cae un 0,2% en la apertura
-
Golpe al bolsillo de los ciudadanos: la inflación se dispara al 4,3% y registra su mayor subida en 34 años
-
Casas rurales con piscina desde 62.000 euros: más espacio por menos precio
-
La Audiencia Nacional lo deja claro: presentar una declaración sin ingreso ya no servirá para esquivar determinadas obligaciones fiscales
-
El Supremo pone las cartas sobre la mesa a Hacienda: las empresas familiares ya no podrán ser sancionadas automáticamente en estos casos

Últimas noticias
-
Última hora de la situación en Ceuta y la actualidad política en directo hoy: Sánchez preside la reunión de seguimiento sobre la crisis migratoria
-
Tana Rivera, arropada por sus íntimas amigas, Victoria Federica y María G. de Jaime, en la última tarde de toros de Roca Rey
-
Aumenta la preocupación entre los zóologos: la actividad humana amenaza a un ciervo ladrador esencial para los ecosistemas de los bosques indios
-
El petróleo supera los 107 dólares y arrastra al Ibex, que cae un 0,2% en la apertura
-
Predicción del horóscopo para Acuario hoy, martes 15 de septiembre de 2026