El palo de la Seguridad Social a quienes quieren jubilarse a los 63: así puede cambiar la cuantía de tu pensión
La reducción de pensión que se puede aplicar si te jubilas a los 63 años
Los jubilados mayores de 65 años cobrarán hasta 415 euros más al mes en 2027 según su situación familiar
Desde el 1 de enero de 2027 se permitirá a los trabajadores calcular los meses para su jubilación
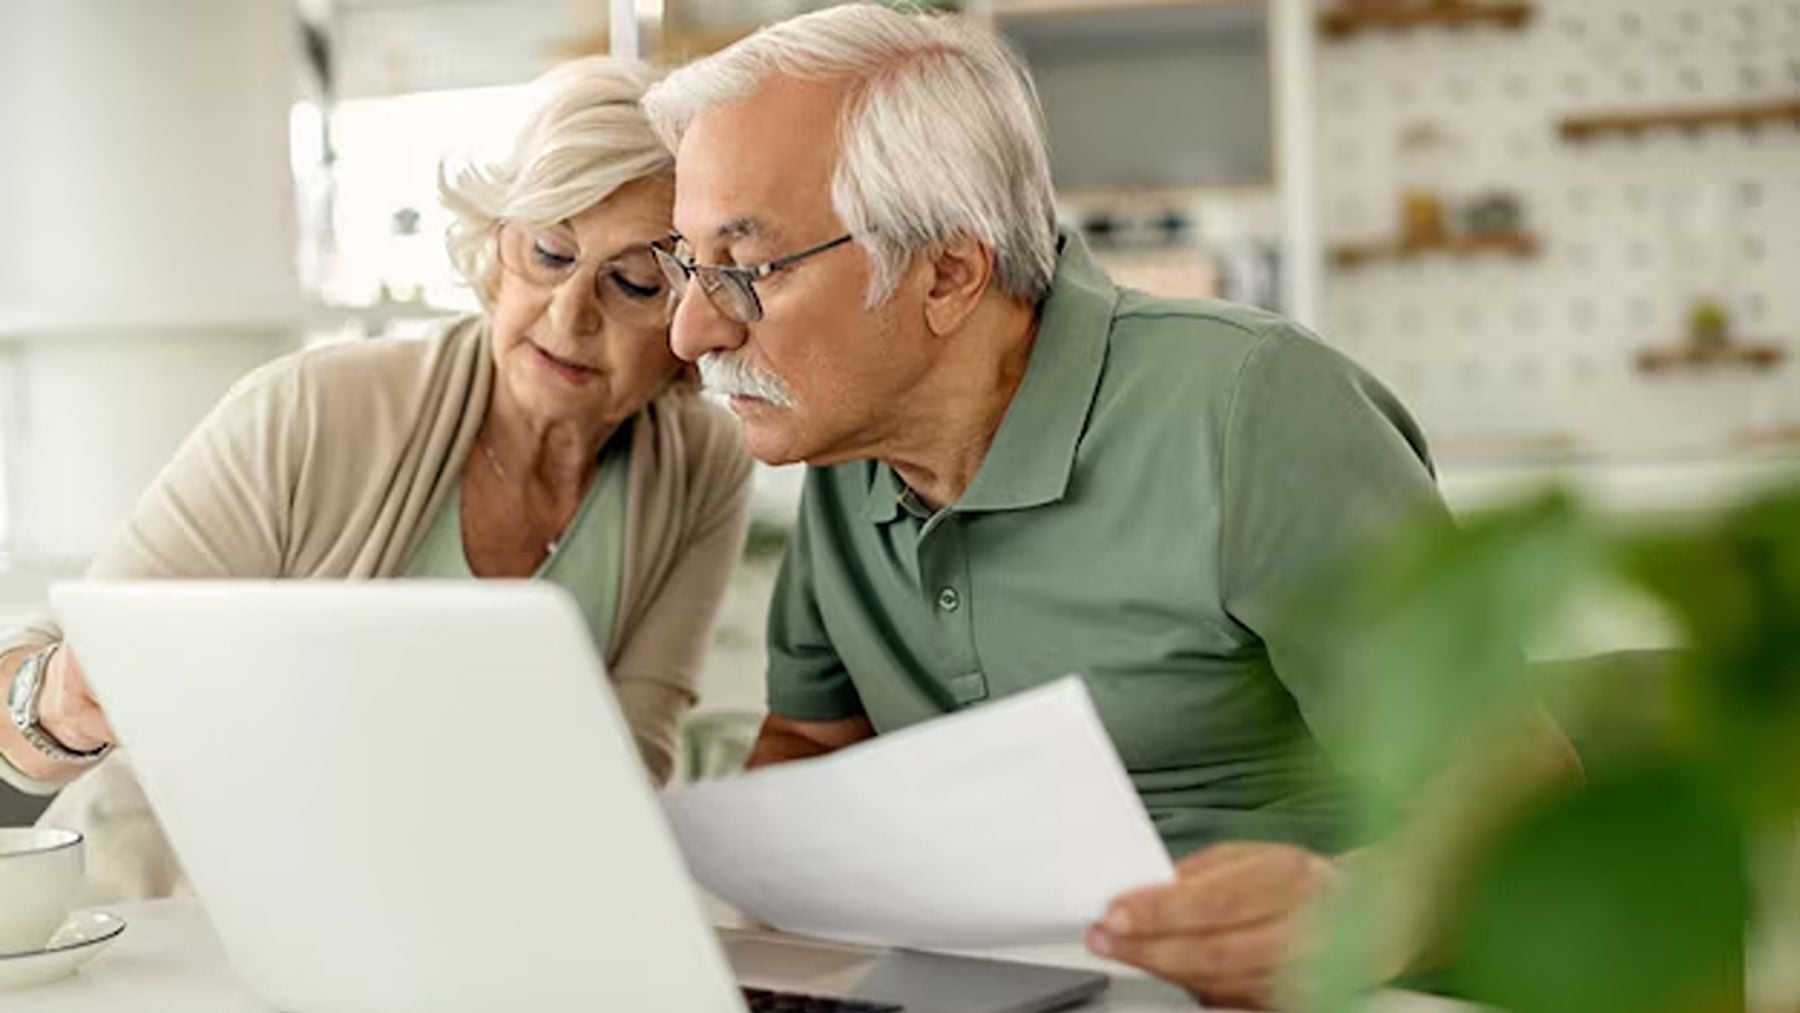
Jubilarse a los 63 años en 2026 sigue siendo una opción para muchos trabajadores, aunque no todos pueden acogerse a ella. Haber cumplido esa edad no da derecho por sí solo a solicitar la pensión, sino que lo decisivo es cuánto tiempo se ha cotizado y qué edad ordinaria de jubilación corresponde según la Seguridad Social. De este modo, dos personas nacidas el mismo año pueden encontrarse, por tanto, en situaciones muy distintas.
Primero de todo debemos tener en cuenta que este año, la jubilación ordinaria se mantiene en los 65 años para quienes acrediten al menos 38 años y 3 meses de cotización. Los demás deben esperar hasta los 66 años y 10 meses. La diferencia afecta directamente a quienes quieren dejar de trabajar antes, ya que la jubilación anticipada voluntaria permite adelantar la retirada un máximo de dos años, pero a la vez, supone aceptar una rebaja en la pensión que, en determinados casos, puede ser considerable.
El palo de la Seguridad Social a quienes quieren jubilarse a los 63
La normativa exige un mínimo de 35 años cotizados para solicitar la jubilación anticipada voluntaria. Además, al menos dos de esos años deben estar comprendidos dentro de los quince anteriores al momento de jubilarse. Pero reunir los 35 años no garantiza que se pueda abandonar el trabajo a los 63. Para hacerlo a esa edad hay que tener derecho a la jubilación ordinaria a los 65 años. En 2026 eso exige acreditar 38 años y 3 meses cotizados como mínimo. Quien no alcance esa cifra tendrá que esperar, con carácter general, hasta los 64 años y 10 meses para anticipar voluntariamente su jubilación. Conviene comprobar entonces, los periodos reconocidos antes de dar por hecha una fecha de retiro.
Cuánto se pierde de pensión por jubilarse dos años antes
La jubilación anticipada es posible pero tiene un coste y además este no es igual para todos. La Seguridad Social aplica coeficientes reductores sobre la pensión y los calcula teniendo en cuenta dos elementos: los meses que faltan para llegar a la edad ordinaria y la carrera de cotización que se haya acumulado. De este modo, si un trabajador adelanta su jubilación 24 meses, la reducción es del 21% cuando ha cotizado menos de 38 años y 6 meses. Baja al 19% si acredita desde 38 años y 6 meses hasta menos de 41 años y 6 meses. Con al menos 41 años y 6 meses, pero menos de 44 años y 6 meses, el recorte es del 17%. Y quienes lleguen a 44 años y 6 meses cotizados o más soportan una reducción del 13%.
Pongamos un ejemplo sencillo. Si a una persona le correspondieran 1.300 euros mensuales antes del ajuste y se le aplicara un 21%, su pensión quedaría en 1.027 euros. Son 273 euros menos cada mes. No obstante, el cálculo real depende de las bases de cotización y de las reglas aplicables a cada expediente. Tampoco cuesta lo mismo jubilarse dos años antes que esperar unos meses. Los porcentajes se fijan por meses de adelanto, así que si solo falta uno para alcanzar la edad ordinaria, la reducción oscila entre el 3,26% y el 2,81%, dependiendo de los años cotizados. Por eso, elegir bien la fecha puede traducirse en una diferencia apreciable.
El recorte de la jubilación anticipada es permanente
Hay un detalle que suele generar dudas: cumplir posteriormente los 65 años no devuelve la pensión a la cuantía que habría correspondido sin anticiparla. Es decir, que la reducción aplicada al reconocer la jubilación se mantiene, aunque después se produzcan las revalorizaciones generales de las pensiones. Por este motivo, antes de presentar la solicitud resulta útil consultar el simulador de Tu Seguridad Social, en el que se pueden comparar fechas y estimar el importe de la prestación.
Por otro lado, también merece la pena revisar la vida laboral por si faltan periodos cotizados, ya que en algunos casos, trabajar unos meses más permite pasar a un tramo de reducción más favorable. Existe, además, una condición económica. La pensión calculada tras aplicar los coeficientes debe superar la pensión mínima que correspondería al trabajador a los 65 años, de acuerdo con su situación familiar. Si el resultado no supera ese umbral, no podrá acceder a la jubilación anticipada voluntaria.
Qué ocurre cuando la salida del trabajo no es voluntaria
La jubilación anticipada derivada de un cese involuntario tiene otras reglas. Puede solicitarse hasta cuatro años antes de la edad ordinaria, siempre que la extinción del contrato responda a alguna de las causas previstas legalmente. No basta, por ejemplo, con dejar el empleo por decisión propia.
Y en general, lo que marca la Seguridad Social es que se exigen 33 años cotizados y estar inscrito como demandante de empleo durante al menos seis meses inmediatamente anteriores a la solicitud. También se aplican coeficientes reductores, aunque diferentes de los de la modalidad voluntaria. Por último, antes de decidir, lo recomendable es comprobar la edad de jubilación que corresponde y solicitar una estimación individual, ya que a los 63 años, la diferencia entre poder retirarse y tener que seguir trabajando puede depender de unos pocos meses de cotización y de saber qué cantidad de pensión puede llegar a reducirse.
Lo último en Economía
-

El SEPE lanza un aviso a todos los que cobran el paro en noviembre: comprueba tu cuenta bancaria porque puede haber cambios
-
Bill Gates es claro y afirma que sólo estas 4 profesiones están a salvo de la inteligencia artificial
-
Es oficial y está confirmado por la Ley de Propiedad Horizontal: si tu vecino utiliza el trastero para hacer reformas, puedes apelar al artículo 7.2
-
Los abogados laboralistas coinciden: se puede denegar la incapacidad médica si cometes «5 errores ante el Tribunal Médico»
-
El palo de la Seguridad Social a quienes quieren jubilarse a los 63: así puede cambiar la cuantía de tu pensión
Últimas noticias
-
El SEPE lanza un aviso a todos los que cobran el paro en noviembre: comprueba tu cuenta bancaria porque puede haber cambios
-
Los expertos en limpieza y robots aspiradores confirman: «No limpiar el cepillo central cada semana puede hacer que recoja hasta un 10% menos de suciedad»
-
Predicción del horóscopo para Sagitario hoy, viernes 6 de noviembre de 2026
-
Predicción del horóscopo para Escorpio hoy, viernes 6 de noviembre de 2026
-
Melendi, de los escenarios al negocio inmobiliario: los 369.279 euros que ha invertido en construir viviendas de lujo