El campo vuelve a mirar a Bolsa: trigo, soja y maíz disparan el interés inversor por la agricultura
La guerra, el clima y el coste de la energía vuelven a colocar al sector agrícola en el radar de los mercados
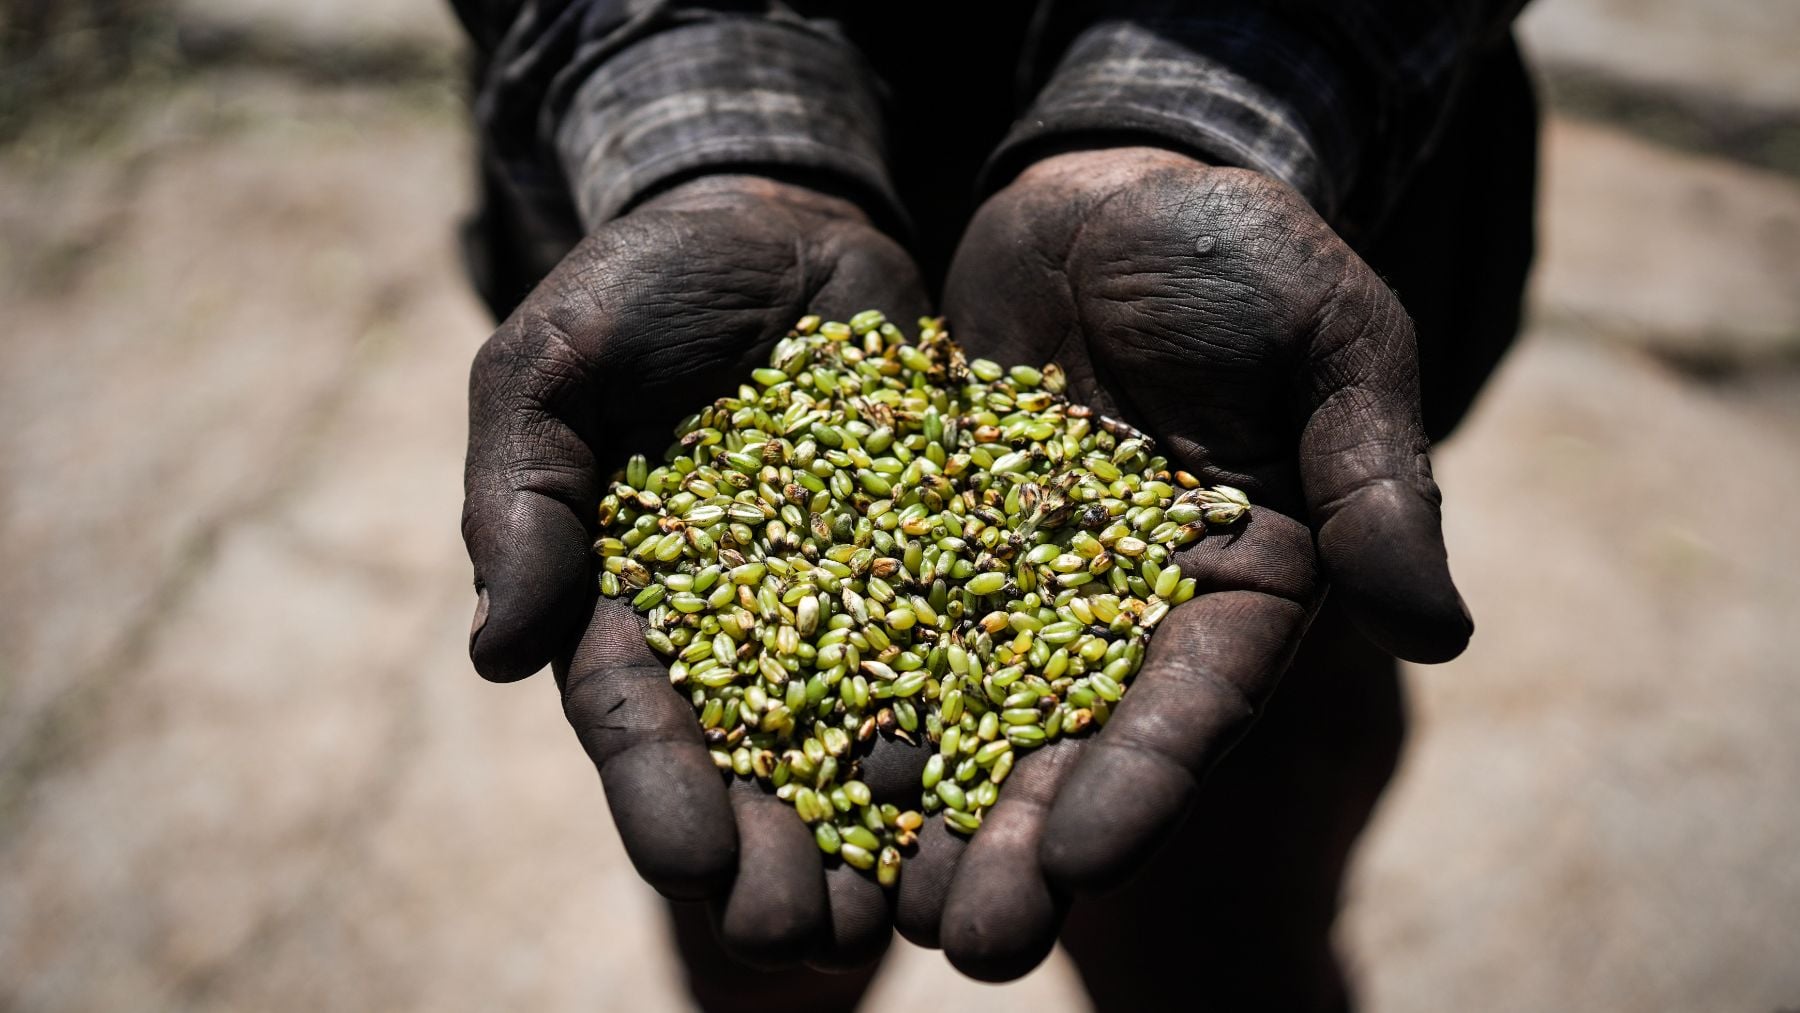
El fuerte repunte de materias primas como el trigo, la soja y el maíz está llevando a los inversores a mirar de nuevo hacia una industria que durante años había quedado en un segundo plano frente a otras grandes temáticas de inversión. Los futuros del trigo acumulan una subida cercana al 43% en 2026, frente al 24% de la soja y el 20% del maíz.
Sin embargo, para Pablo Vega, experto en finanzas de Roams, el repunte agrícola no responde únicamente a un movimiento estacional. El analista identifica tres factores que podrían prolongar la tensión en los mercados: las restricciones sobre fertilizantes y energía vinculadas al estrecho de Ormuz, los riesgos meteorológicos para las cosechas y las tensiones geopolíticas que dificultan el comercio, especialmente en el mar Negro.
Por su parte, desde XTB también sitúan la guerra y los problemas logísticos en el centro del movimiento. A finales de agosto, calculaban que el trigo acumulaba un avance del 48,4% desde comienzos de año. El problema, sin embargo, es que el mercado agrícola puede cambiar rápidamente de dirección. Una buena cosecha puede hacer desaparecer en cuestión de semanas parte de la prima de riesgo acumulada.
Ese es precisamente uno de los principales matices que introduce Vega. El experto recuerda que el USDA elevó en septiembre sus previsiones de reservas mundiales de trigo, por lo que considera prematuro hablar de una escasez estructural. Para los próximos meses, apunta a las cosechas efectivas, la evolución de las rutas comerciales del mar Negro y Ormuz y el comportamiento del dólar como variables que determinarán si el movimiento puede consolidarse.
El USDA publicó el 11 de septiembre su actualización mensual de oferta y demanda mundial de trigo, cereales y oleaginosas, precisamente uno de los documentos que el mercado utiliza para evaluar el equilibrio entre producción, consumo y existencias.
Tres historias diferentes
Aunque las tres materias primas están subiendo, las razones no son idénticas. En el trigo, el principal foco está en el mar Negro y las dificultades para sacar producto de la región, además de los problemas meteorológicos en Europa. La FAO calcula que el precio internacional del trigo subió un 2,6% en agosto y se situó un 15% por encima del nivel de un año antes.
En el maíz, el mercado está pendiente de las cosechas. Vega explica que el USDA recortó en septiembre su previsión de producción estadounidense y redujo en 2,6 millones de toneladas las reservas mundiales previstas para la campaña 2026/27. Al mismo tiempo, la demanda procedente de los sectores de piensos y etanol continúa dando soporte al mercado.
La soja tiene una dinámica diferente. Según Vega, el USDA espera una mayor producción estadounidense, pero también mayores exportaciones y menores existencias finales. Es decir, una cosecha más abundante no garantiza necesariamente una caída de precios si la demanda absorbe el incremento de la oferta.
Lo más relevante en los mercados es que la subida de las materias primas está trasladando el interés desde los propios futuros agrícolas hacia las empresas que forman parte de la cadena de producción.
Entre ellas, Vega menciona a Corteva, por su exposición a semillas y tecnología agrícola; Deere, por la agricultura de precisión; ADM y Bunge, por sus redes de comercialización y transformación; y Nutrien, dentro del negocio de fertilizantes. Pero el experto introduce una diferencia importante: que suba el precio de una materia prima no significa automáticamente que una empresa de ese sector vaya a ganar más. En maquinaria, por ejemplo, el factor clave será que mejore la rentabilidad del agricultor y aumente su capacidad para invertir. En fertilizantes, habrá que comparar los precios de venta con los costes energéticos.
En este sentido, la Bolsa no replica mecánicamente el precio del trigo, la soja o el maíz. Los resultados de una compañía dependen también de sus márgenes, costes, volúmenes vendidos, deuda, divisas y valoración bursátil.
Por si fuera poco, el encarecimiento del trigo, el maíz y la soja llega además en un momento en el que la energía mantiene una elevada presión sobre los costes de producción. El diésel, los fertilizantes, el transporte pueden elevar el coste de producir y trasladar posteriormente parte de esa presión a la cadena alimentaria.
Y si el encarecimiento de las materias primas y la energía continúa, parte de esa presión puede terminar llegando al consumidor.
Por eso, la agricultura vuelve a aparecer en el radar inversor, pero con una advertencia clara: el potencial de la temática dependerá de que las tensiones de oferta persistan y de que las cotizaciones no hayan descontado ya ese escenario. Vega considera que puede haber oportunidades durante los próximos meses, pero también subraya que una normalización de las cosechas y de las rutas comerciales podría deshacer parte de las subidas.
Lo último en Economía
-

Carlos Cordero (CTO Fujitsu): «La IA es un problema para la ciberseguridad. Humanamente es imposible pararlo»
-
Es oficial: desde mañana 27 de septiembre la UE obliga a las tiendas de España a incorporar una nueva etiqueta
-
Enrique Riquelme, protagonista en la ONU: recibe el Premio de Impacto Iberoamericano 2026
-
Restauran una casa rural de 295 m2 con una enorme finca al lado de La Coruña y la venden totalmente equipada por solo 255.000 €
-
La reunión Xi-Trump dispara el comercio: 30.000 millones de dólares y 20 millones de toneladas de carbón
Últimas noticias
-
Tom Hanks no quiere bajo ningún concepto que se haga una nueva versión de esta película clásica: «Déjenlo en paz, es perfecto»
-
Predicción del horóscopo para Tauro hoy, domingo 27 de septiembre de 2026
-
Horóscopo diario gratis: la predicción para hoy, domingo 27 de septiembre
-
Si ‘SuperCán’ salva la Ley de Nietos, hay partido
-
Los OK y KO del domingo, 27 de septiembre de 2027