Cristian Villar, inversor bursátil, lanza la advertencia sobre las jubilaciones: «Van a dejar de existir, porque los gobiernos no tienen dinero»
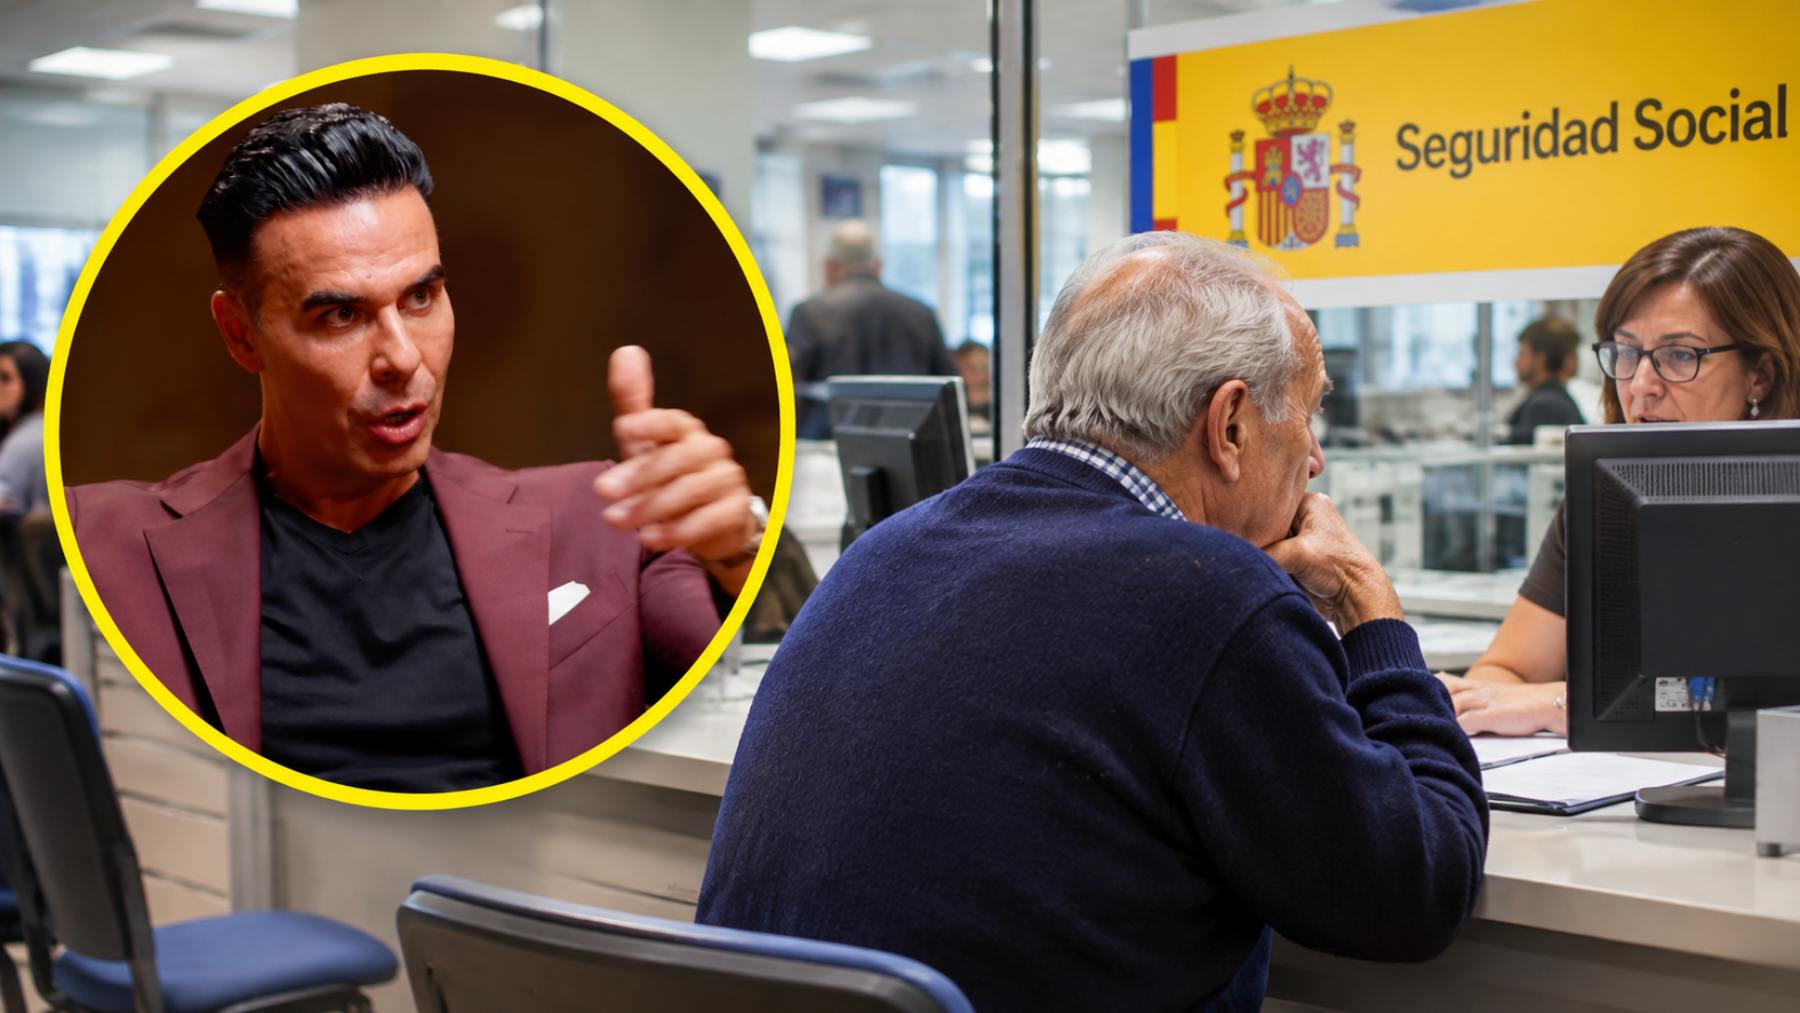
Un vídeo viral ha vuelto a encender el debate sobre el futuro de las pensiones. En él, el emprendedor Cristian Villar lanza una advertencia rotunda sobre la jubilación: «No va a existir, porque los gobiernos no tienen dinero». Su mensaje, que circula con fuerza en TikTok, cuestiona que tenga sentido trabajar durante décadas esperando cobrar una pensión al final de la vida laboral y concluye que, para él, «la inversión es obligatoria». Pero ¿qué hay de cierto en sus afirmaciones? Lo analizamos con los datos oficiales.
La advertencia de Cristian Villar sobre la jubilación
En el vídeo, Villar critica que pasemos «40 años de nuestra vida trabajando para otra persona, para esperar llegar a los 65, 67 años a cobrar una jubilación que no sabemos si va a existir». Y lo tiene claro: «No va a existir, porque los gobiernos no tienen dinero». Para justificarlo, pone como ejemplo la enorme deuda de Estados Unidos y asegura que «no va a haber dinero para pagar la seguridad social».
El emprendedor sostiene además que el sistema se diseñó en una época en la que pocas personas llegaban a jubilarse y que el gran cambio ha sido el aumento de la esperanza de vida. Por eso, defiende que lo que funcionaba hace 50 años «ya no funciona en 2026» y que la solución pasa por invertir. Conviene aclarar que en su intervención se refiere principalmente al sistema de Estados Unidos, que funciona de forma distinta al español.
Lo que dicen los datos: el origen de la Seguridad Social
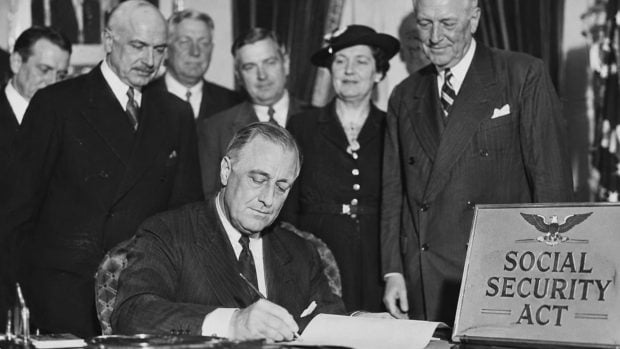
Algunas de las afirmaciones del vídeo no se corresponden con la realidad. Villar sitúa la creación de la Seguridad Social estadounidense en 1925, pero el presidente Franklin D. Roosevelt firmó la ley que la creó en 1935. También asegura que el sistema funcionaba porque la gente moría antes de jubilarse y que el 80% nunca llegó a cobrar, una idea muy extendida que la propia Administración de la Seguridad Social de Estados Unidos (SSA) considera un mito.
Según la SSA, la esperanza de vida al nacer en los años 30 era baja sobre todo por la elevada mortalidad infantil, pero quienes llegaban a la edad adulta tenían muchas probabilidades de jubilarse. En concreto, casi el 54% de los hombres que alcanzaban los 21 años llegaban a los 65, y quienes lo hacían cobraban su pensión durante casi 13 años de media. Es decir, el sistema no se diseñó pensando en que pocos fueran a cobrar. Tampoco es cierto que hoy vivamos «95 años sin ningún tipo de problema»: aunque la esperanza de vida ha aumentado, sigue lejos de esa cifra.
¿Va a dejar de existir la Seguridad Social en Estados Unidos?
El sistema estadounidense sí afronta un problema financiero real, pero no el que describe el vídeo. Según el último informe anual de sus administradores, publicado en junio de 2026, el fondo de reserva combinado de las pensiones de jubilación y discapacidad se agotará en 2034 si no se toman medidas. Ese mismo año, la Seguridad Social estadounidense empezará a gastar más de lo que ingresa de forma permanente.
Sin embargo, que el fondo se agote no significa que las pensiones desaparezcan. Con los ingresos de las cotizaciones de los trabajadores, el sistema podría seguir pagando el 83% de las prestaciones previstas, un porcentaje que bajaría progresivamente hasta el 65% a final de siglo. Para evitar esos recortes, el Congreso tendría que aprobar cambios, como subir los ingresos o ajustar las prestaciones.
¿Y qué pasa con las pensiones en España?
En España, el sistema público de pensiones también afronta retos, sobre todo por el envejecimiento de la población y la jubilación de la generación del baby boom. La Autoridad Independiente de Responsabilidad Fiscal (AIReF) advirtió en mayo de 2026 de que, aunque el sistema cumple formalmente la regla de gasto fijada por el Gobierno, eso no garantiza su sostenibilidad a largo plazo. El Gobierno, por su parte, defiende que las reformas aprobadas en los últimos años aseguran el sistema.
En cualquier caso, los expertos suelen coincidir en que complementar la pensión pública con ahorro propio puede ser una buena idea, pero cualquier decisión de inversión conviene tomarla con información y, si es posible, con el asesoramiento de un profesional, teniendo en cuenta que toda inversión conlleva riesgos.
Temas:
- Economía
- Jubilaciones
Lo último en Economía
-

Cristian Villar, inversor bursátil, lanza la advertencia sobre las jubilaciones: «Van a dejar de existir, porque los gobiernos no tienen dinero»
-
Hernández de Cos logra todos los apoyos necesarios y será el primer español en presidir el Banco Central Europeo
-
Pascual se alía con la portuguesa Super Bock para aprovechar el ‘boom’ del agua con gas y multiplicar por cuatro las ventas
-
La guerra contra el fisco español se recrudece en la OCDE: «Hacienda está destruyendo la economía»
-
Blindados españoles de Santa Bárbara marchan a 200 kilómetros de la frontera más peligrosa de Europa

Últimas noticias
-
Rafa Jódar – Ben Shelton, en directo | Cómo va el partido en tiempo real, sets, última hora y dónde ver en TV y streaming la jornada 3 de la fase de grupos de las ATP Finals
-
Gayatri, estudiante india de 20 años, sobre la app que creó para borrar el temblor al pintar porque su abuela lo sufría: «Quería que se sintieran artistas, no pacientes»
-
Cristian Villar, inversor bursátil, lanza la advertencia sobre las jubilaciones: «Van a dejar de existir, porque los gobiernos no tienen dinero»
-
El próximo viaje empieza aquí: las propuestas de Meliá para este Black Friday
-
Eugenia Martínez de Irujo reacciona a las declaraciones de su hermano Cayetano sobre su distanciamiento: «Qué pereza»