María Cristina Buendía y los notarios expertos coinciden sobre las herencias: «Nunca aconsejaría a una persona de 70 años que haga donación de bienes»
La notaria explica la donación de bienes y en qué casos puede no ser aconsejable
Una notaria sobre los préstamos de 50.000 euros que promete Sánchez: «Sólo se concederá a personas que compren su casa mediante hipoteca»
Hacienda lanza una advertencia a quienes modifiquen el reparto de una herencia: podrían acabar pagando impuestos dos veces
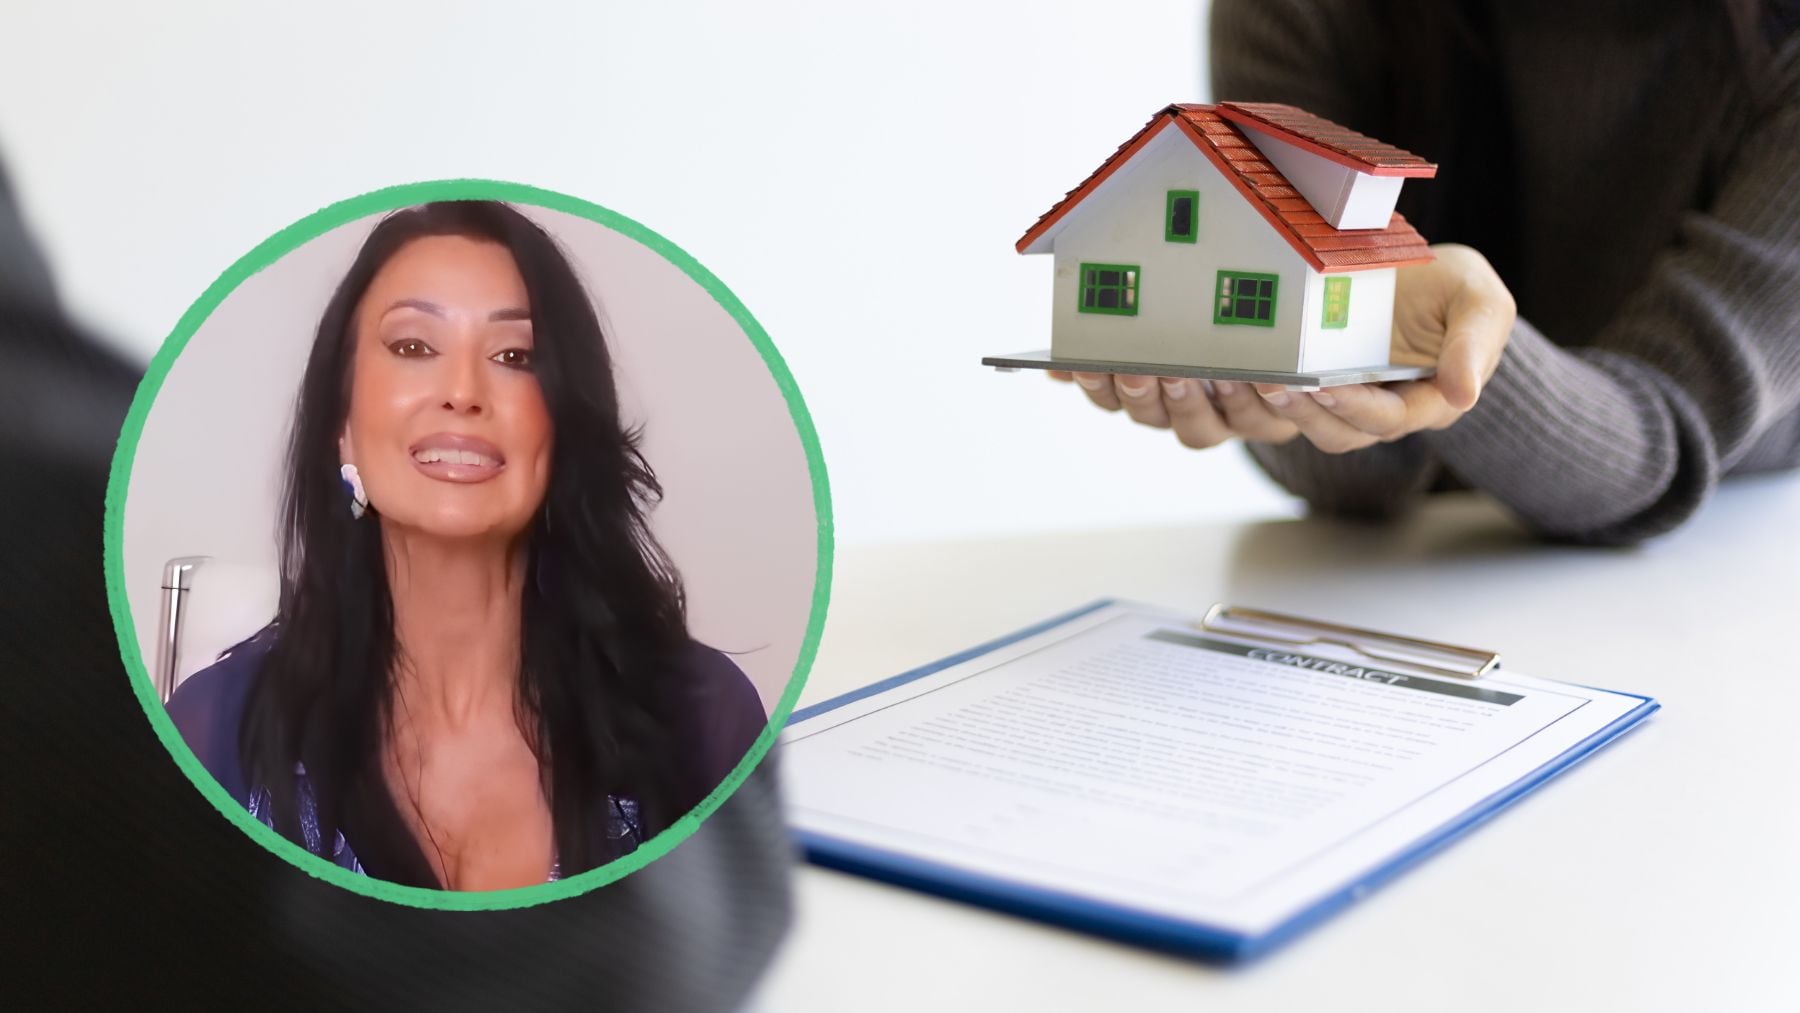
Repartir los bienes entre los hijos mientras todavía se está vivo puede parecer una buena manera de evitar problemas familiares en el futuro. Hay padres que prefieren dejar resuelta la transmisión de una vivienda, entregar sus ahorros o ayudar económicamente a sus descendientes antes de que llegue el momento de la herencia. Sin embargo, una decisión tomada con las mejores intenciones puede terminar complicando la situación de quien realiza la donación. Las necesidades económicas cambian con los años y disponer de una propiedad o de ciertos ahorros puede resultar fundamental cuando aparecen gastos que nunca se habían contemplado. Por eso, antes de desprenderse del patrimonio, conviene conocer qué consecuencias puede tener esta operación.
La notaria María Cristina Clemente Buendía ha querido advertir precisamente de estos riesgos a través de su canal de YouTube, donde comparte explicaciones sobre herencias, testamentos y otras cuestiones jurídicas. Su recomendación es especialmente clara para quienes tienen entre 60 y 70 años y están pensando en adelantar el reparto de sus propiedades. La especialista considera que conservar los bienes ofrece una seguridad que puede perderse cuando pasan a manos de otra persona. Además, recuerda que donar no siempre supone ahorrar impuestos y que existen circunstancias ajenas a la voluntad familiar capaces de poner en peligro el patrimonio entregado. Su consejo pasa entonces por valorar primero las necesidades del propietario y recurrir al testamento cuando resulte más conveniente.
La advertencia de María Cristina Buendía sobre donar bienes a los 70 años
La principal preocupación de la notaria María Cristina Buendía es que nadie puede anticipar cuánto dinero necesitará durante los próximos años. Una persona puede encontrarse perfectamente a los 70, disfrutar de una jubilación tranquila y pensar que ya no necesita determinadas propiedades. Sin embargo, una enfermedad, una situación de dependencia o la necesidad de contratar cuidados profesionales pueden cambiar por completo sus gastos. Si para entonces ha entregado buena parte de sus bienes, quizá no disponga de recursos suficientes para afrontar esas circunstancias.
«Nunca aconsejaría a una persona a esa edad que haga donación de sus bienes porque no podemos saber qué va a necesitar 10 años más tarde», señala Buendía. La especialista plantea entinces una alternativa que es del todo viable, y que consiste en algo tan básico como hacer testamento y mantener el patrimonio mientras pueda resultar necesario. De esta manera, el propietario conserva la posibilidad de utilizarlo o modificar sus disposiciones sucesorias dentro de los límites legales. También evita depender de que sus hijos puedan ayudarle económicamente si aparecen dificultades. Para la notaria, proteger la estabilidad personal debe tener prioridad frente al deseo de dejarlo todo repartido cuanto antes.
Los impuestos que pueden encarecer una donación en vida
Otro aspecto importante es el coste fiscal. Puede que a priori, donar una vivienda a un hijo parezca una operación sencilla. Sin embargo, Hacienda puede considerar que el propietario ha obtenido una ganancia patrimonial si el inmueble vale más que cuando lo adquirió. En ese caso, el donante tendría que tributar por ella en el IRPF, pese a no haber recibido dinero por la transmisión. A esto pueden sumarse el Impuesto sobre Sucesiones y Donaciones, que corresponde al beneficiario, y la plusvalía municipal cuando se transmite un inmueble urbano. Dos añadidos cuyo coste además puede variar entre comunidades y que no debemos pasar por alto.
No obstante, existe una excepción relevante. La Agencia Tributaria establece que las ganancias derivadas de transmitir la vivienda habitual de una persona mayor de 65 años están exentas del IRPF. Pero eso sí, siempre y cuando se cumplan los requisitos legales. Una ventaja que también puede aplicarse a la donación de la nuda propiedad con reserva del usufructo vitalicio. Por eso, antes de decidir, resulta fundamental calcular los impuestos correspondientes y comprobar la normativa autonómica aplicable.
El riesgo de perder el control de los bienes donados
La notaria también advierte de una consecuencia que algunas familias pasan por alto y es que una vez se ha hecho la donación, el bien pertenece al beneficiario, salvo los derechos que el donante se haya reservado. Es decir, que un hijo atraviesa problemas económicos, acumula deudas o desarrolla una actividad empresarial que termina mal, sus acreedores podrían llegar a embargar determinados bienes recibidos.
La notaria recuerda además que los padres no pueden controlar todas las circunstancias futuras de sus descendientes. Tampoco deben asumir que siempre podrán recuperar lo entregado, pues la revocación de una donación está sujeta a causas y requisitos legales específicos. Por ello, insiste en estudiar cada caso antes de firmar. Puede que un testamento permita organizar la herencia sin desprenderse inmediatamente del patrimonio, mientras que donar exige valorar tanto sus ventajas como sus posibles consecuencias. La recomendación de Buendía se resume entonces en una prioridad: conservar recursos suficientes para afrontar la vejez con independencia y tranquilidad.
Ver esta publicación en Instagram
Lo último en Economía
-

El problema es tan grave que Europa insta a prepararse para el invierno más duro en décadas: «Plantean apagar el alumbrado público en altas horas de la noche para reducir el consumo»
-
Ainoa, valenciana de 30 años y camionera en España: «No hay horarios, un día arrancas a las dos de la mañana y otro a las 10 de la noche»
-
María Cristina Buendía y los notarios expertos coinciden sobre las herencias: «Nunca aconsejaría a una persona de 70 años que haga donación de bienes»
-
Adiós al puente de mayo en 2027: el BOE confirma el giro en los festivos del 1 y 2 y esta es la comunidad autónoma que se lleva la peor parte
-
Álex y Ana se fueron a Suiza a trabajar en hostelería y revelan el sueldo que cobran: «Casi 10.000 euros entre los dos al mes»
Últimas noticias
-
El problema es tan grave que Europa insta a prepararse para el invierno más duro en décadas: «Plantean apagar el alumbrado público en altas horas de la noche para reducir el consumo»
-
Borja Capponi, experto en entrenamiento de perros: «El adiestramiento en positivo rompe el instinto del animal y puede generar más ansiedad»
-
A la venta una isla privada en Ávila con un castillo centenario, once dormitorios y acceso en barco por 3,25 millones
-
Jorge Rey y la AEMET coinciden: media España en alerta por lluvias devastadoras y «jornadas de peligro»
-
Adiós a los radiadores blancos en el baño: ahora instalan esta alternativa en los pisos de nueva construcción y todo el mundo dice que quedan mejor