Una notaria sobre los préstamos de 50.000 euros que promete Sánchez: «Sólo se concederá a personas que compren su casa mediante hipoteca»
La especialista confirma que los beneficiarios no podrán vender el inmueble libremente a precio de mercado en el futuro
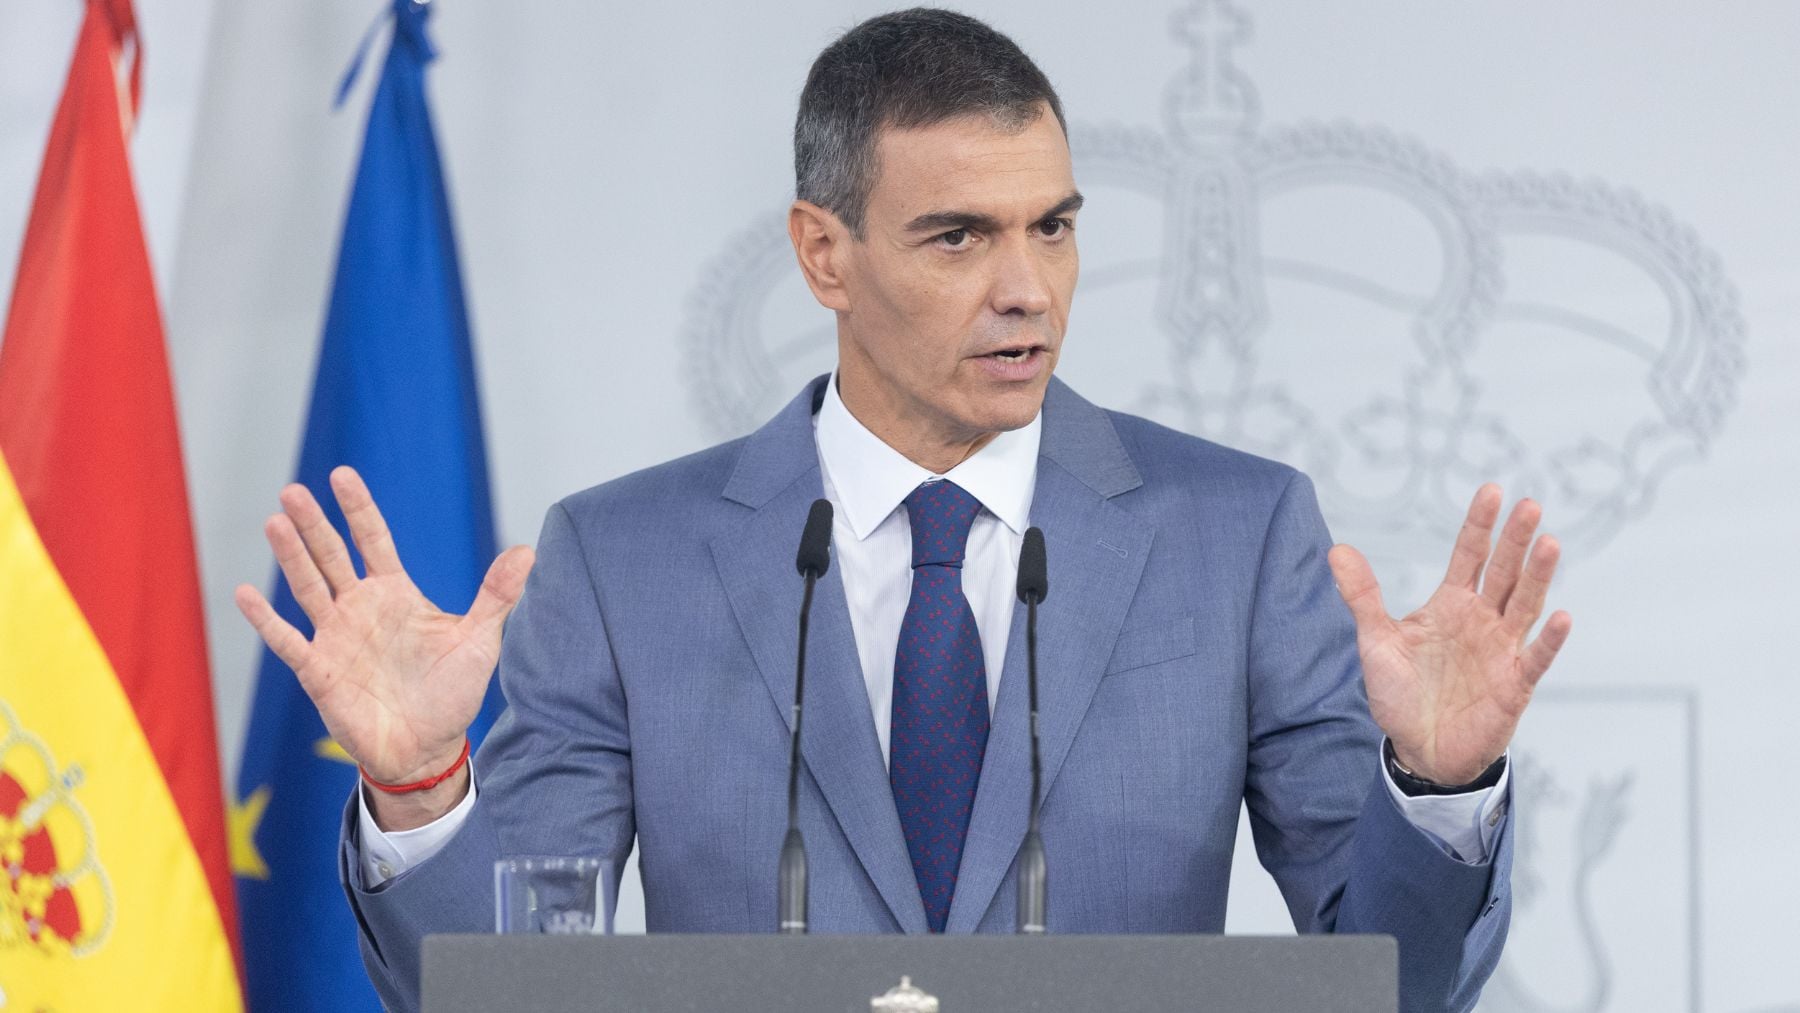

Los préstamos para facilitar el acceso a la vivienda se han multiplicado con el paso de los años. En este caso, el Gobierno de Pedro Sánchez ha anunciado préstamos de hasta 50.000 euros sin intereses para facilitar la compra de la primera vivienda. Una medida que contiene matices importantes a tener en cuenta, ya que podría limitar el acceso a la financiación y afectar a la venta del inmueble de cara a un futuro.
La notaria María Cristina Clemente ha realizado un análisis sobre las características que recoge ese programa denominado Tu Casa, gestionado por el Instituto de Crédito Oficial (ICO) e incluso, advierte que el dinero no estará disponible para cualquier comprador. A su vez, se detalla que la adquisición se tendrá que hacer mediante hipoteca bancaria.
Lo anterior no significa que quienes deseen comprar una vivienda con ahorros, una herencia o donación no puedan solicitar dicho préstamo público para cubrir la cantidad que les falte. Además, recibir esta financiación no garantiza que el banco apruebe la hipoteca, debido a que la entidad seguirá evaluando la solvencia del solicitante.
¿En qué consiste esta medida?
Esta ayuda permitirá cubrir el 20% del precio de adquisición con un límite de 50.000 euros. Es decir, si una persona tiene una vivienda de 200.000 euros, el préstamo público podría alcanzar los 40.000 euros si se cumplen los requisitos.
Al mismo tiempo, esta medida no se traduce como una subvención. El interés será del 0% y no habrá comisiones. Por lo tanto, los beneficiarios tendrán que devolver el dinero íntegro. Esta solución se establece vislumbrando un periodo de carencia relacionado con la duración de una hipoteca de hasta 30 años y un plazo posterior de devolución de hasta diez años.
Las restricciones para la venta
María Cristina Clemente se centra sobre todo en la posibilidad de vender la vivienda en el futuro. La especialista detalla que los inmuebles adquiridos a través de este sistema quedarán bajo un precio máximo de transmisión con carácter permanente, tanto después de haber sido liquidada la hipoteca como el préstamo público. Es decir, ese precio estará topado para siempre, por lo que nunca se podrá vender al precio libre del mercado.
Esta iniciativa se resume en impedir vender libremente al precio que alcance el mercado, y la condición deberá reflejarse en la escritura pública, quedando registrada en el Registro de la Propiedad para que también sea conocida por futuros compradores.
Por lo tanto, este proyecto ha sido puesto en marcha por el Ejecutivo como una respuesta a las dificultades para ahorrar en la entrada de una casa, pero aún tienen pendiente trabajar en cuestiones relacionadas con el desarrollo normativo, por lo que los interesados deberán comprobar cuáles son las condiciones definitivas antes de elegir esta nueva opción.
Lo último en Economía
-

Una notaria sobre los préstamos de 50.000 euros que promete Sánchez: «Sólo se concederá a personas que compren su casa mediante hipoteca»
-
El petróleo da un respiro y el Ibex 35 aprovecha para subir y cruzar la barrera de los 19.300 puntos
-
El pueblo de Castellón donde un castillo templario mira hacia 5 playas con bandera azul
-
El FMI dispara su previsión de la inflación al 3,7% y alerta de un paro que casi duplica la media europea
-
Paloma Jiménez, profesora española en Suiza: «Los niños van solos al colegio desde los 4 años, andando o en autobús»

Últimas noticias
-
El Supremo estudia enviar al juzgado a un alcalde del PSOE que colocó a su mujer como jueza de paz
-
La actriz Selma Blair siembra el caos en un vuelo: termina arrestada tras agredir a la tripulación e intentar abrir una puerta
-
Carvajal confirma su fichaje por el Getafe: «El viernes queremos dar una alegría»
-
Última hora de las elecciones del 29-N y la actualidad política en directo: los Reyes visitan hoy Ceuta
-
Un edén de lujo en el corazón de Florida: Gasparilla, el proyecto que lleva la firma de American Prime