Adiós al impuesto de sucesiones: se confirma que los herederos no tendrán que pagarlo si viven en estas comunidades autónomas
Descubre las diferencias entre cada comunidad autónoma y cuándo se está exento en cada caso
Los expertos en herencias lo confirman: se puede evitar el impuesto de sucesiones si se incluye esta cláusula en el testamento
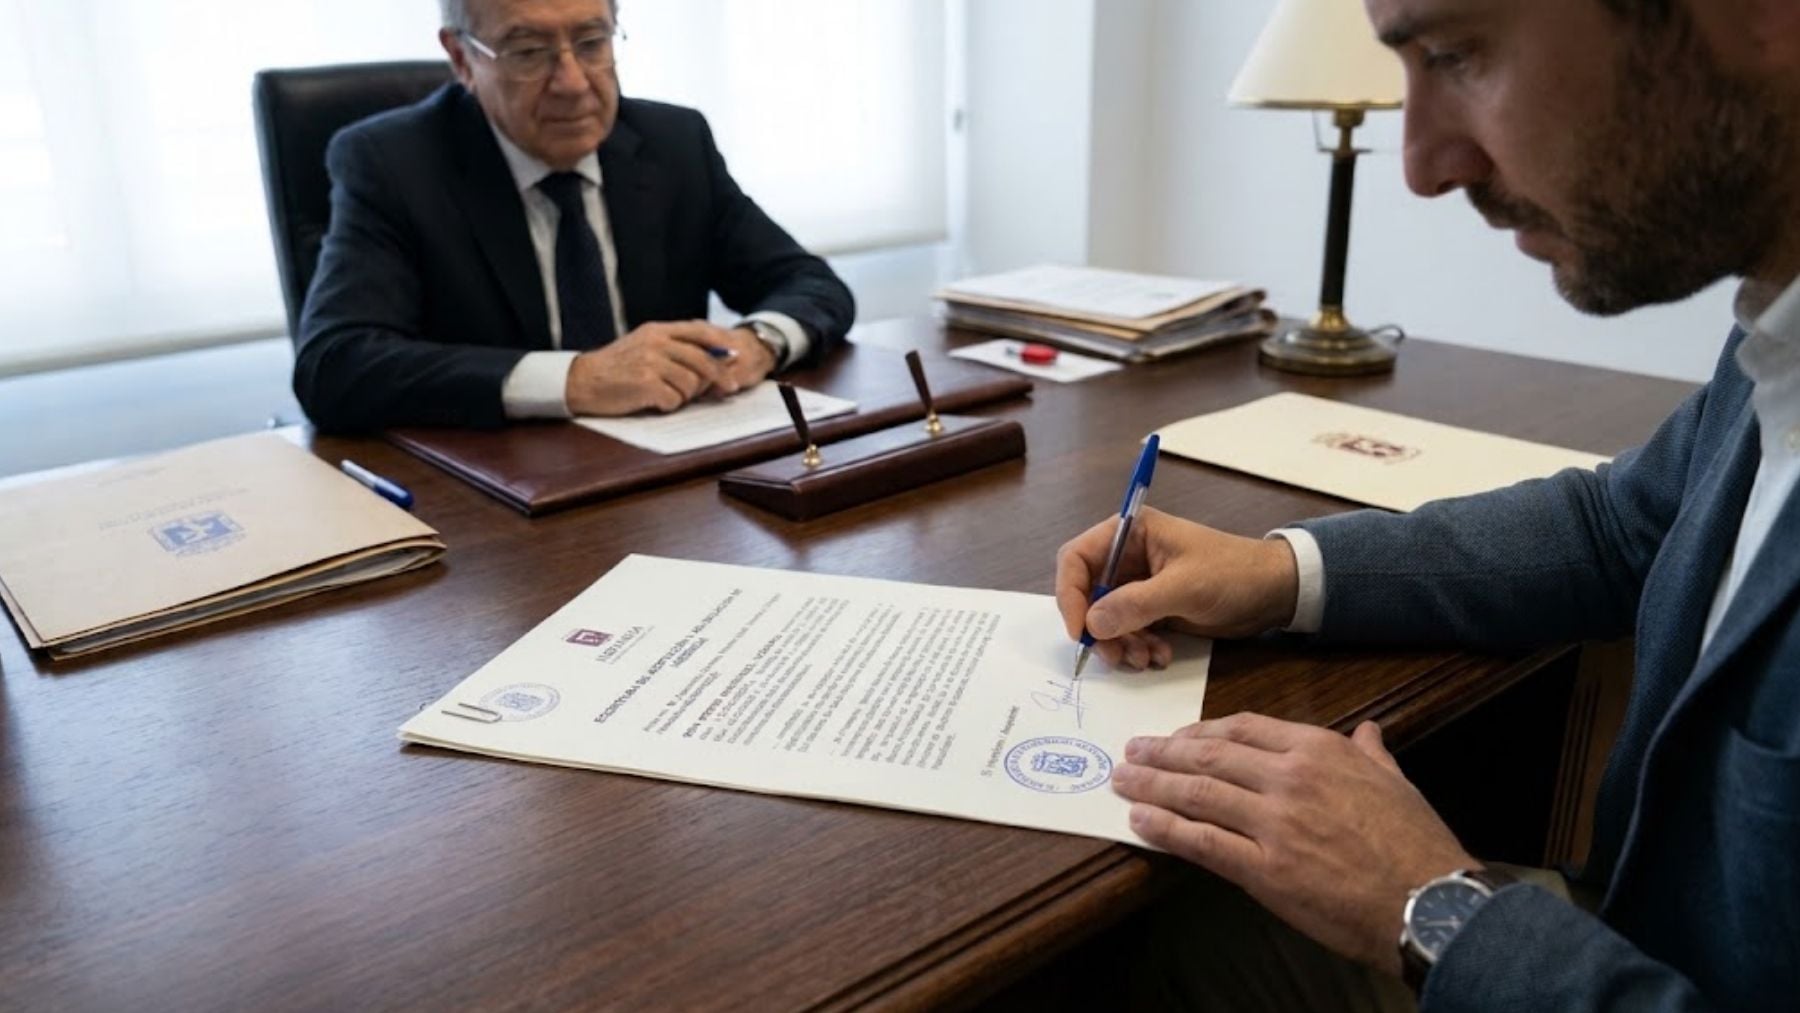
Cuando una persona se convierte en beneficiaria de una herencia, tiene dos opciones: aceptarla o rechazarla. En el segundo caso, la razón en la mayoría de las situaciones reside en no poder pagar el Impuesto de Sucesiones y Donaciones (ISD). Otra situación común para renunciar a un legado recae en la existencia de deudas.
El banco BBVA establece en su página web que «el Impuesto de Sucesiones es sencillo, al menos en la teoría. Se produce cuando hay una transmisión de bienes y/o derechos de una persona física a otra, en este caso ‘mortis causa’ (por causa de muerte) y a título gratuito». En otras palabras, lo que se conoce como una herencia. Pero el banco puntualiza: «Cualquier ciudadano también está obligado a pagar un impuesto cuando existe una donación inter vivos (entre personas vivas)».
Quién puede ser heredero
Los beneficiarios de una herencia, sea quien sea, están obligados a pagar el impuesto. «Si hay testamento, es en este documento legal donde se determina la distribución de la herencia. Si no lo hay, se repartirá teniendo en cuenta un orden de sucesión: hijos y descendientes, ascendientes, cónyuge, hermanos y otros parientes», apunta el BBVA. En caso de no haber heredero o alguien que reclame la herencia, esta pasa al Estado.
Los grupos de parentesco se dividen de la siguiente manera:
- Grupo I: hijos menores de 21 años
- Grupo II: hijos de 21 o más años, cónyuges y ascendientes
- Grupo III: hermanos, sobrinos, tíos, ascendientes y descendientes por afinidad, como un hijastro.
- Grupo IV: primos, personas sin relación familiar y otros grados lejanos
Cabe señalar que cada comunidad autónoma puede establecer y modificar cada impuesto. Por ejemplo, en Madrid, Galicia o Canarias, por citar algunas, los herederos del primer grupo pagan cuantías muy bajas o simbólicas. En Navarra, por ejemplo, los cónyuges se benefician de un 0% de reducción si lo heredado es inferior a 250.000 euros. En el País Vasco, descendientes, ascendientes, cónyuges o parejas de hecho están exentos de pagar si el montante heredado no supera los 400.000 euros.
En qué comunidades queda exento el ISD
El Impuesto de Sucesiones se tributa en la comunidad autónoma donde vivía el difunto, independientemente de dónde se ubiquen sus bienes. El Impuesto de Donaciones se paga en el lugar de residencia del receptor de la herencia, o en caso de haber bienes inmuebles, en el lugar donde estén ubicados. En La Rioja, Galicia y País Vasco, los herederos quedan exentos. Comprueba cómo es el sistema por comunidad autónoma.
- La Rioja: En 2024 se recuperó la bonificación al 99% del Impuesto de Sucesiones y Donaciones a ascendientes, descendientes y cónyuges cuando el montante de la herencia supere los 400.000 euros para cada heredero.
- Galicia: El ISD en las herencias directas es gratis hasta el millón de euros desde 2020. Además, otorga 400.000 euros de reducción para cónyuges, ascendientes y descendientes con tipos en la tarifa del 5% al 18%. Personas con discapacidad de los grupos III y IV cuentan con 300.000 euros.
- País Vasco: Cónyuges o parejas de hecho, ascendientes y descendientes estarán exentos de pagar en herencias inferiores a 400.000 euros. Para las cuantías superiores a dicha cifra, se aplica un tipo del 1,5%.
- Andalucía: Reducción de hasta un millón de euros para cónyuges, descendientes y ascendientes y de 250.000 euros para familiares de grado II (hermanos) y grado III (sobrinos y tíos) y descendientes y ascendientes por afinidad, así como familiares de grado IV (primos) y otros tipos de parentescos.
- Aragón: Bonificación del 65% para herencias que no alcancen los 100.000 euros, además de una reducción del 100% hasta los tres millones de euros.
- Asturias: Los herederos menores de 21 años, ya sean descendientes directos o adoptados, así como los mayores que sean ascendientes, adoptantes o cónyuges, quedan exentos de pagar en cantidades menores de 300.000 euros.
- Cantabria: Cónyuges, descendientes y ascendientes disfrutan de una reducción que va del 90% al 99%. Este porcentaje puede alcanzar la totalidad si la base liquidable no supera los 100.000 euros. Desde 2024, se bonifica con un 50% de la cuota en los legados entre hermanos.
- Castilla-La Mancha: Descendientes, ascendientes y cónyuges tendrán una bonificación del 100%. Si la cantidad supera los 300.000 euros, la bonificación será del 80%.
- Castilla y León: Bonificación del 99% del ISD para los familiares directos, como cónyuges, descendientes o adoptados, ascendientes o adoptantes del causante.
- Cataluña: Los descendientes de 21 años están exentos de pagar el ISD cuando reciban un montante que no exceda los 100.000 euros, pero podrán disfrutar únicamente de 12.000 euros anuales hasta cumplir los 21 años. Para el cónyuge y pareja se establece la misma cifra, 50.000 euros para nietos y 30.000 euros en caso de ser el padre o el abuelo.
- Comunidad de Madrid: Descendientes, ascendientes y cónyuges gozan de una bonificación del 99% y de hasta el 25% en el ISD entre hermanos, tíos y sobrinos.
- Comunidad Valenciana: Desde mayo de 2023, con efectos retroactivos, se bonifica al 99% las herencias entre cónyuges, descendientes y ascendientes y se bonifican de igual manera las donaciones.
- Extremadura: 99% de bonificación del ISD para descendientes menores de 21 años y familiares directos, como cónyuges, descendientes o adoptados y ascendientes o adoptantes del causante.
- Islas Baleares: Desde julio de 2023, las herencias entre ascendientes, descendientes y cónyuges no tributan al beneficiarse de una bonificación del 100%. Asimismo, se aplica un 25% en herencias entre hermanos, tíos y sobrinos y un 50% si el fallecido no tenía descendencia.
- Islas Canarias: Desde septiembre de 2023, las herencias entre cónyuges, hermanos, tíos, sobrinos, ascendientes o descendientes quedan prácticamente exentas al aplicarse un 99,9% de bonificación. La tributación de la donación entre cónyuges, ascendientes y descendientes se aplica con la misma cifra.
- Navarra: Tarifa del 0% para cónyuges hasta los 250.000 euros. A partir de ahí, el 0,8%. Para descendientes o ascendientes en línea directa por consanguinidad, los tipos oscilan entre el 2% y el 16%.
- Región de Murcia: Cónyuges, ascendientes y descendientes disfrutan de una bonificación del 99%. La normativa también contempla otras reducciones para el resto de herederos y el bien o derecho a percibir.
Lo último en Economía
-

La descarbonización certificada y la organización de eventos a medida de Lopesan Meet & Co son protagonistas en la World Travel Market
-
El auge de las situaciones especiales en Europa y DVC Partners
-
Santiago Carpintero, albañil trabajando en España: «Es un oficio muy bien pagado pero todos prefieren una silla y aire acondicionado»
-
El BOE lo ha confirmado: para votar en las elecciones del 29 de noviembre podrás hacerlo con tu móvil y no necesitas nada más
-
Adiós al impuesto de sucesiones: se confirma que los herederos no tendrán que pagarlo si viven en estas comunidades autónomas

Últimas noticias
-
La Cámara de Comercio de Alicante celebra su 140 aniversario con un concurso provincial de villancicos escolares
-
Isa Pantoja reacciona a la entrevista de Kiko Rivera en ‘El Hormiguero’ con una frase demoledora: «Yo solo veo Telecinco»
-
Zara tiene la chaqueta corta con lana que arrasa este otoño: un diseño con botones que eleva cualquier look
-
Mejores seguros de viaje 2026: coberturas y recomendaciones antes de viajar al extranjero
-
La reflexión de ‘El Principito’ sobre la felicidad que inspira hoy: «Todas las personas mayores fueron al principio niños»