Gonzalo Bernardos, economista, sobre los jubilados del futuro: «Deben ser previsores y conseguir una fuente adicional de renta»
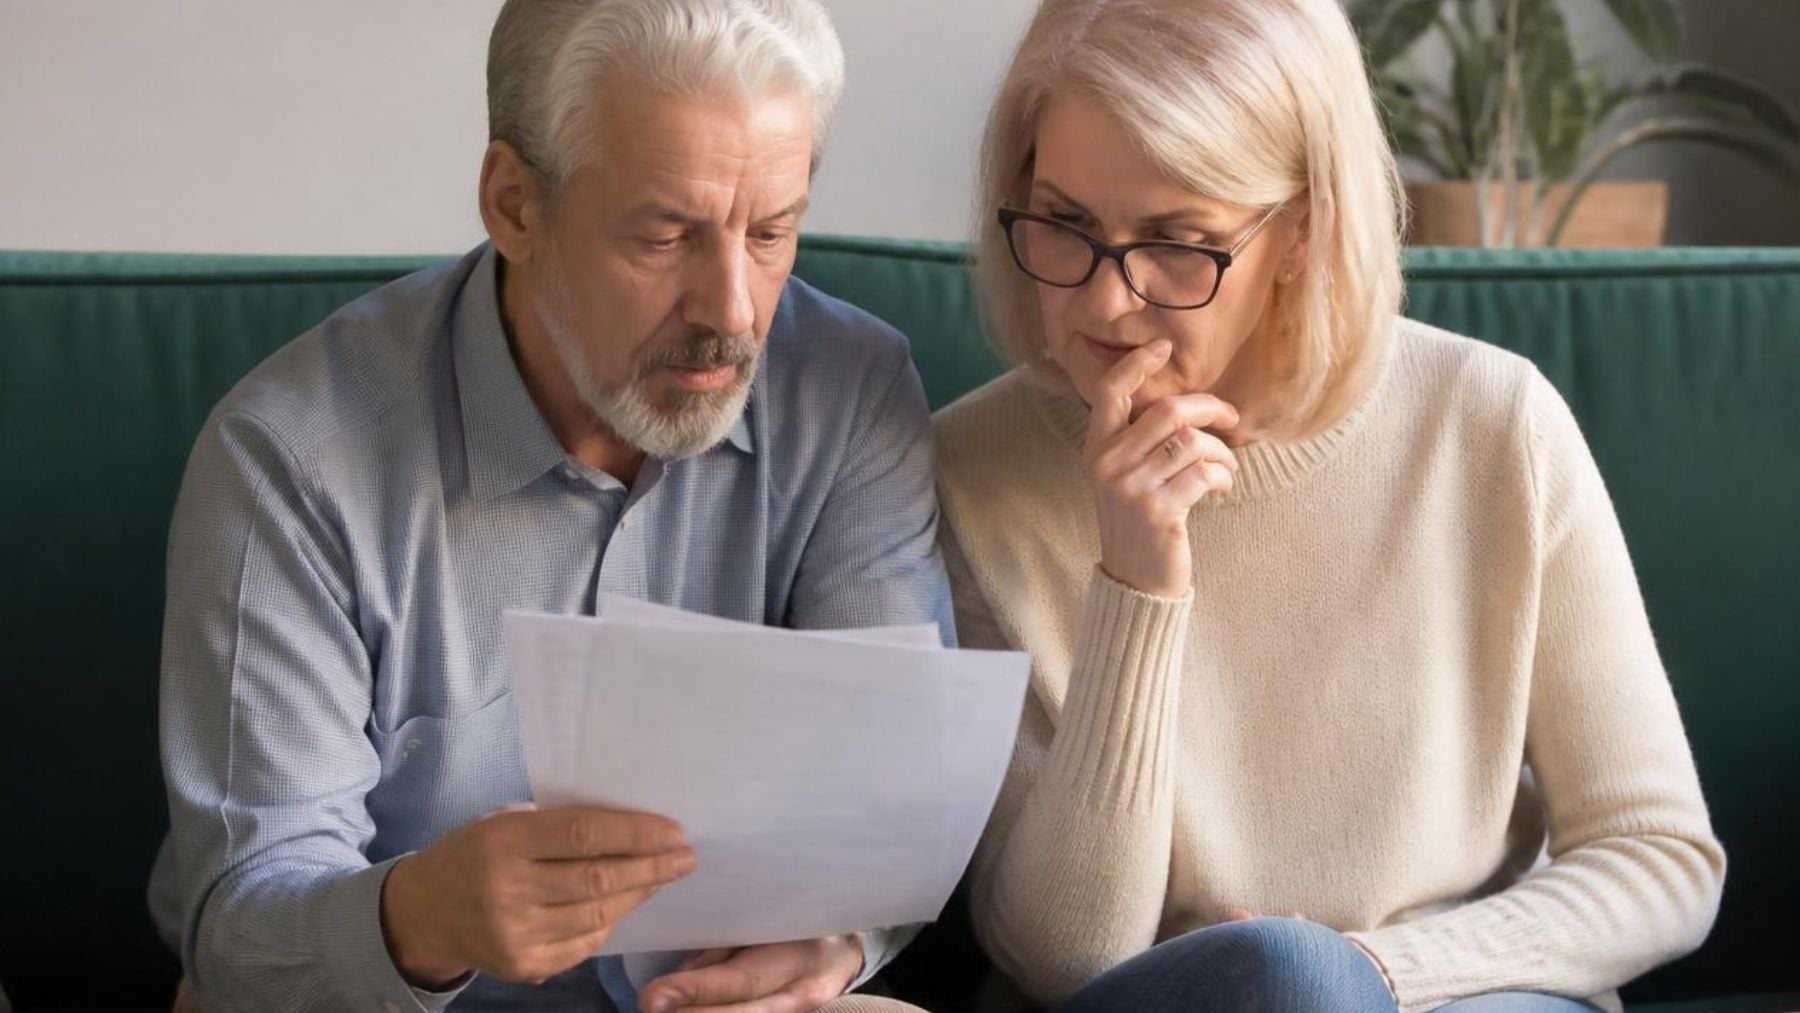
Pensar en la jubilación no debería ser algo que se haga cuando llega el final de la vida laboral. Gonzalo Bernardos, profesor titular de Economía de la Universidad Barcelona, recomienda prepararla con mucha antelación, especialmente ante la posibilidad de que las futuras generaciones tengan acceso a «pensiones públicas menos generosas que las actuales». Su advertencia está relacionada con dos cambios demográficos que que jugarán un papel fundamental en los próximos años: el aumento de la esperanza de vida y la llegada a la edad de jubilación de la generación del baby boom. La combinación de ambos factores hará crecer el número de pensionistas y supondrá un desafío para el sistema de pensiones.
El economista pone como referencia los datos que atribuye a la OCDE. En 2024, un trabajador español con un salario medio y una carrera laboral completa podía acceder a una pensión equivalente aproximadamente al 80,4% de su último sueldo. La tasa de reemplazo era más baja en otros países europeos y también en el conjunto de la OCDE, una situación que, según Bernardos, podría resultar complicada de mantener en las próximas décadas.
La advertencia de Gonzalo Bernardos a los jubilados del futuro
«En 2024, España tenía las pensiones más generosas de la OCDE. Un trabajador con salario medio y carrera laboral completa cobraba una vez jubilado el 80,4% de su último salario. En Alemania el 42,1%, en la OCDE el 52% y en la Unión Europea el 54,5%», explica Bernardos. «Las pensiones públicas del futuro no serán tan generosas como las actuales porque viviremos más años y se jubilarán muchos más trabajadores (la generación del baby boom).Por tanto, no sería nada de extrañar que su poder adquisitivo disminuya».
«Para evitar que dicha merma de poder adquisitivo afecte a los jubilados del futuro, estos deben ser previsores y conseguir una fuente adicional de renta.
Para ello, hay que tener disciplina y conseguir ahorrar cada mes. No es fácil, pero si lo hicieron tus padres, tú también puedes. Hay dos métodos: ingresar más (trabajar más horas) o gastar menos. La fuente adicional de renta puede venir del alquiler de una vivienda, de los intereses de un depósito o del rescate de un plan de pensiones».
Según la IV Encuesta Paneuropea de Pensiones elaborada por Unespa, el 49% de los ciudadanos en España no ahorra para su jubilación, nueve puntos por encima de la media europea. Sin embargo, pese a esta falta de ahorro, sólo el 13% de los encuestados considera que la pensión pública será suficiente para mantener su nivel de vida cuando deje de trabajar. Por otro lado, el 53% cree que necesitará disponer de algún tipo de ahorro adicional para complementar sus ingresos durante la jubilación, cinco puntos por debajo de la media registrada en Europa. Cabe señalar que sólo el 25% de los españoles dispone de un plan de pensiones individual, seis puntos menos que la media europea.
En este contexto, Bernardos habla sobre los planes de pensiones: «es importante el efecto bola de nieve. Si la gestión es acertada, los rendimientos obtenidos probablemente superen al dinero aportado. No obstante, solo si uno empieza a realizar aportaciones a los 30 años en lugar de a los 50».
En 2024, España tenía las pensiones más generosas de la OCDE. Un trabajador con salario medio y carrera laboral completa cobraba una vez jubilado el 80,4% de su último salario. En Alemania el 42,1%, en la OCDE el 52% y en la Unión Europea el 54,5% (sigue)
— Gonzalo Bernardos (@GonBernardos) September 15, 2026
Edad de jubilación en Europa
La edad de jubilación seguirá aumentando en buena parte de Europa durante las próximas décadas. Alrededor de dos tercios de los países europeos prevén elevar la edad de jubilación de los hombres, mientras que aproximadamente tres de cada cuatro harán lo mismo en el caso de las mujeres.
Un análisis de Euronews basado en datos de 32 países muestra que los hombres tendrán que esperar más para jubilarse en 21 de ellos, mientras que las mujeres afrontarán un incremento en 24 países. En el conjunto de la Unión Europea, la edad ordinaria de jubilación aumentará previsiblemente unos dos años para los hombres y 2,6 años para las mujeres, según el informe Pensions at a Glance 2025 de la Organización para la Cooperación y el Desarrollo Económicos (OCDE).
Según los datos correspondientes a 2024, Dinamarca, Noruega, Islandia y Países Bajos presentan las edades de jubilación más altas para los hombres, con 67 años, mientras que la media de la Unión Europea se sitúa en 64,7 años. En el extremo opuesto aparece Turquía, donde la edad de jubilación masculina es de 52 años. Grecia, Eslovenia y Luxemburgo registran la siguiente edad más baja, con 62 años.
Turquía experimentaría el mayor aumento de la edad de jubilación masculina, con una subida de 13 años, desde los 52 actuales hasta los 65 previstos. Por su parte, Dinamarca registraría un incremento de siete años, mientras que Estonia, Italia, Eslovaquia y Chipre experimentarían aumentos de al menos cinco años. En Suecia, la edad de jubilación masculina subiría cuatro años hasta los 70, mientras que Grecia alcanzaría los 66.
Lo último en Economía
-

Gonzalo Bernardos, economista, sobre los jubilados del futuro: «Deben ser previsores y conseguir una fuente adicional de renta»
-
La Justicia lo hace oficial: se permite el despido de quienes hacen deporte estando de baja y el Estatuto de los Trabajadores lo respalda
-
El gas afronta su mayor subida histórica: hasta un 71,5% desde octubre y 310 euros más al año
-
Las promotoras pierden dinero al construir: el Estado no logra adjudicar 128 millones para hacer viviendas
-
Del origen del ‘elektron’ al futuro: Iberdrola ilumina el Palacio de Cibeles con un gran recorrido inmersivo
Últimas noticias
-
Un chico de 16 años, en estado crítico tras estrellarse con su bicicleta contra un muro en Ibiza
-
Proverbio chino del día: «Cuanto más larga es la cuerda, más alto volará la cometa»
-
Gonzalo Bernardos, economista, sobre los jubilados del futuro: «Deben ser previsores y conseguir una fuente adicional de renta»
-
Ni ‘Los Bridgerton’ ni ‘The Crown’: la miniserie de Netflix de sólo 6 capítulos basada en esta clásica obra australiana que te llevará al siglo XIX
-
Jesulín de Ubrique rompe su silencio y prepara una demanda contra Belén Esteban tras su explosiva entrevista