El BCE deja intactos los tipos de interés en el 2,5% y alivia la presión financiera contra familias y Estados
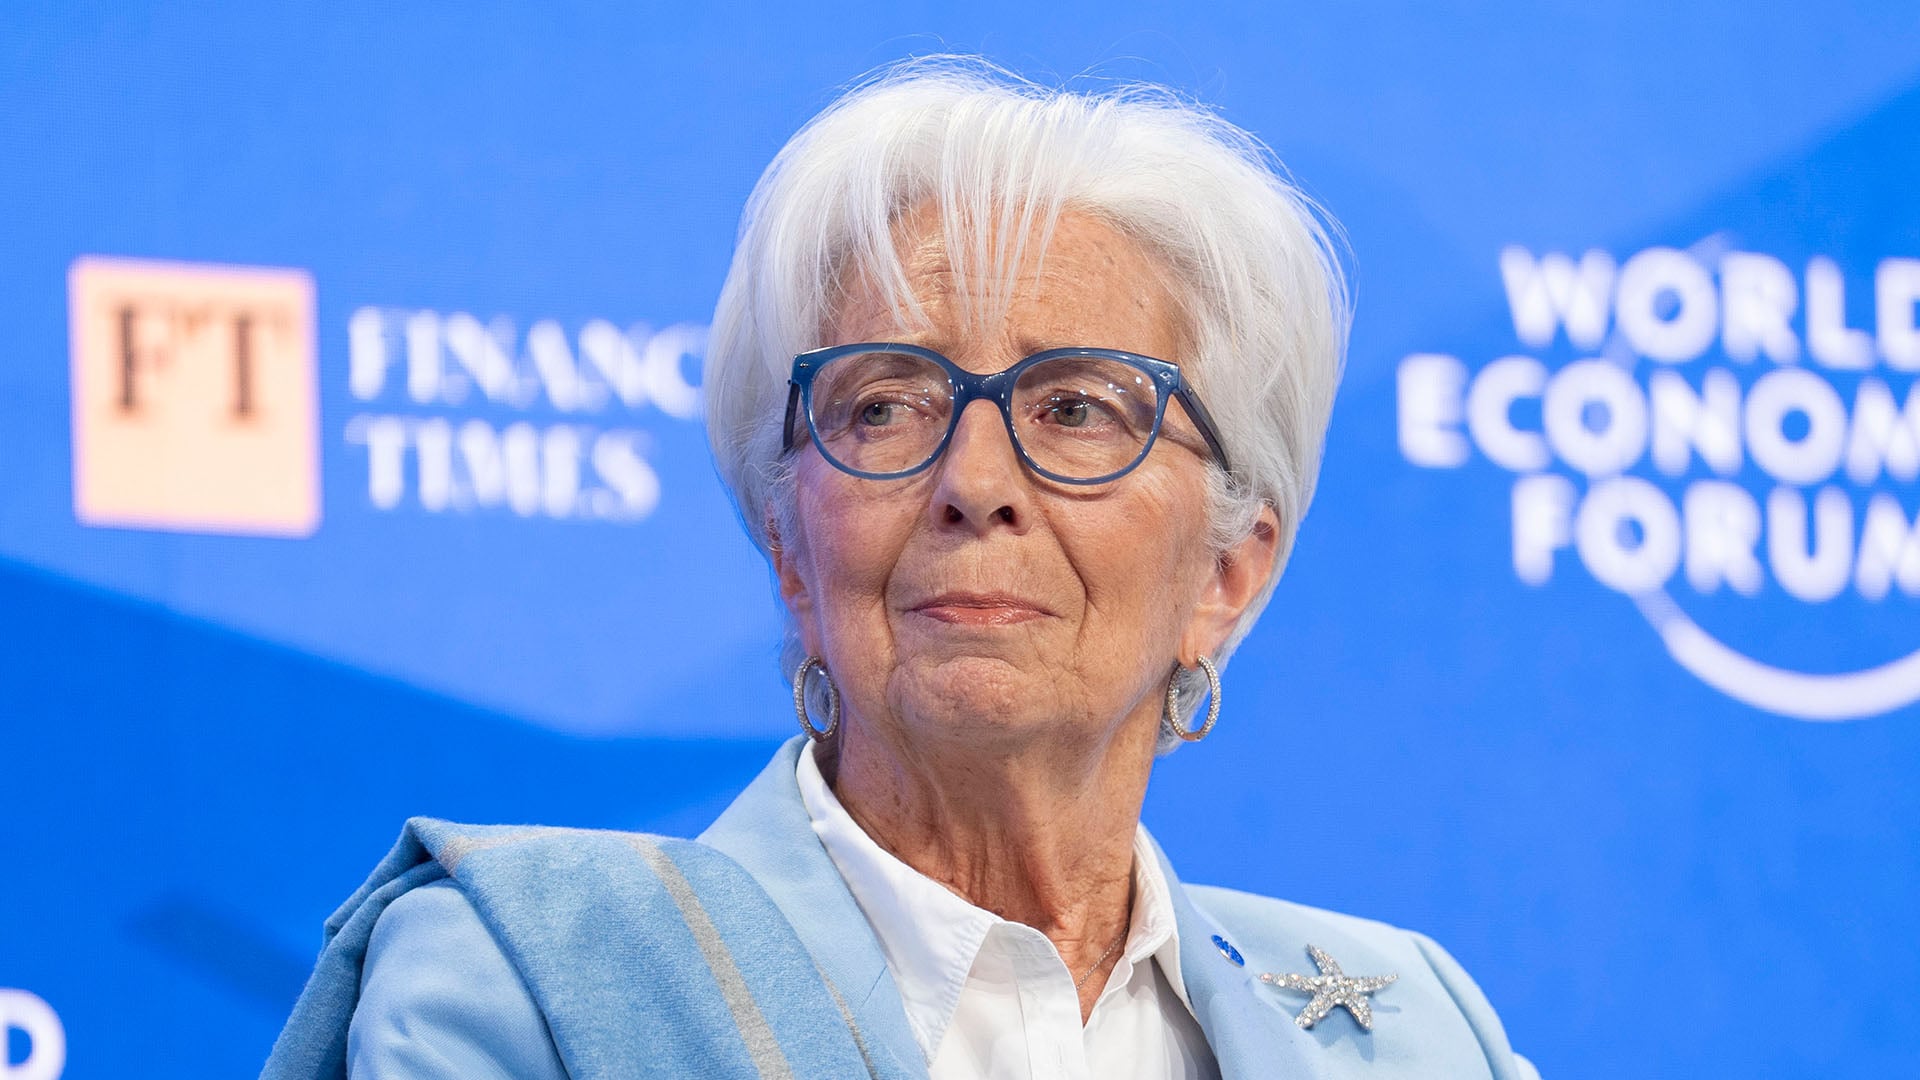
Lagarde ha anunciado que dejará la presidencia de la institución monetaria en febrero
El Banco Central Europeo ha cumplido las previsiones de los analistas y ha mantenido sin cambios los tipos de interés oficiales de la eurozona. De esta forma, el tipo de interés de facilidad de depósito, el usado como referencia económica, se sitúa en el 2,50%. El tipo de las operaciones principales de refinanciación permanece en el 2,65% y el tipo de la línea marginal de crédito se queda en el 2,90%.
La decisión de la institución monetaria supone un alivio temporal para familias, empresas y Estados. Conforme el BCE incrementa los tipos oficiales, la financiación del resto de la economía se va encareciendo. El mercado espera que en la reunión de diciembre aumenten de nuevo los tipos oficiales hasta el 2,75%, lo que supondría tres subidas en seis meses.
La pausa de la institución monetaria representa un espaldarazo a la deuda pública de los Estados europeos. En los últimos meses, los tipos de interés de los bonos soberanos se han disparado en Occidente. El bono alemán a 10 años, la referencia en Europa, ha subido del 2,8% de interés de principios de año hasta el 3,6% que marcó a finales de septiembre. En estos momentos, cotiza sobre los 3,3%.
El resto de países han seguido alzas similares. El bono español ha subido del 3,3% de rentabilidad al 4%, lo que supone dedicar más recursos públicos a pagar los intereses. Sin embargo, donde hay mayor preocupación es en Francia. La deuda gala ha escalado del 3,6% a rozar el 5%, e incluso algunos días superar dicha cota psicológica. Los bonos franceses son ahora mismo los más caros de la eurozona de entre las principales potencias y los que despiertan más inquietud.
Para familias y empresas, la pausa del BCE podría contener el encarecimiento de los préstamos. El euríbor a 12 meses, referencia para las hipotecas y créditos corporativos, ha detenido este mes el crecimiento y previsiblemente cierre en octubre al 3,23%, prácticamente el mismo nivel que en septiembre. Sin embargo, para los préstamos anuales que renueven, implicará un incremento del coste mensual con respecto a 2025.
Un préstamo hipotecario promedio de 175.000 euros que tenga que renovar ahora, pagará 1.100 euros más de crédito al año, lo que representa un aumento de la cuota mensual de 94 euros.
Precios disparados
Las restricciones crecientes de la política monetaria se deben al encarecimiento progresivo de los precios. La inflación de la eurozona escaló en septiembre al 3,8%, según Eurostat; casi dos puntos por encima del objetivo del BCE. En España e Italia, dos de las cuatro potencias, las cifras son todavía más preocupantes, con incrementos del 5% y el 4,2%, respectivamente.
El BCE teme que el aumento de los combustibles se traslade a los precios de toda la economía. En última instancia, se podrían producir efectos de segunda ronda, lo que provocaría una espiral de aumento de precios.
Esta situación se produce en un momento de cambios en la institución. Christine Lagarde, la presidenta del BCE, ha anunciado su marcha anticipada. Con el anuncio de su retirada, el Consejo Europeo deberá elegir a su sucesor. De los posibles candidatos, Pablo Hernández de Cos, actual presidente del Banco Internacional de Pagos, se encuentra entre los favoritos.
Los países deberán decidir dos puestos más, incluido el de economista jefe, considerado históricamente como el segundo puesto en relevancia dentro del BCE, con mayor peso para los mercados que el de la vicepresidencia.
Temas:
- BCE
- Euribor
- Tipos de interés
Lo último en Economía
-

El BCE deja intactos los tipos de interés en el 2,5% y alivia la presión financiera contra familias y Estados
-
BBVA se apoya en México ante el frenazo en España y asume perder hipotecas para proteger sus márgenes
-
Dianni Pérez, venezolana con 19 habitaciones alquiladas en España: «Compré un piso por 75.500€ que me genera 2.100€ al mes»
-
Lagarde adelanta su salida del BCE y abre la carrera por la sucesión con Hernández de Cos en primera línea
-
Sabadell prepara la salida de un consejero para hacer hueco a BPCE y reconoce el enfriamiento hipotecario
Últimas noticias
-
Última hora del accidente de trenes en Urda (Toledo), en directo | Noticias sobre número de muertos, heridos, causas, y huelga de maquinistas de Renfe hoy
-
Más de una década después, Call of Duty en Switch 2 ya es realidad: Modern Warfare 4 llega con 20 mapas y un estudio de Barcelona detrás
-
Cristina Sánchez, pastelera: «El secreto del pan de muerto está en respetar los tiempos de fermentación»
-
En 2021 un empresario de 72 años vertió aguas residuales con amoníaco y mató 43.094 peces en un río de Ohio: 3 años después pudo evitar la cárcel, pero la multa fue de 4.500 €
-
A qué hora es Carlos Alcaraz – Basilashvili y dónde ver por TV online gratis y en streaming el partido del ATP 500 de Viena 2026 hoy