Golpe de Hacienda a los autónomos españoles: se exigirá declarar todos los Bizum por considerarse un «beneficio económico de una actividad profesional»
La clave está en el origen del dinero ya que puede corresponder al pago de un trabajo, una venta o un servicio realizado dentro de una actividad económica
El Supremo pone las cartas sobre la mesa a Hacienda para las empresas familiares
Magdalena, experta laboral: «Un requisito puede dejar fuera a muchos autónomos que quieran acogerse a la jubilación flexible»
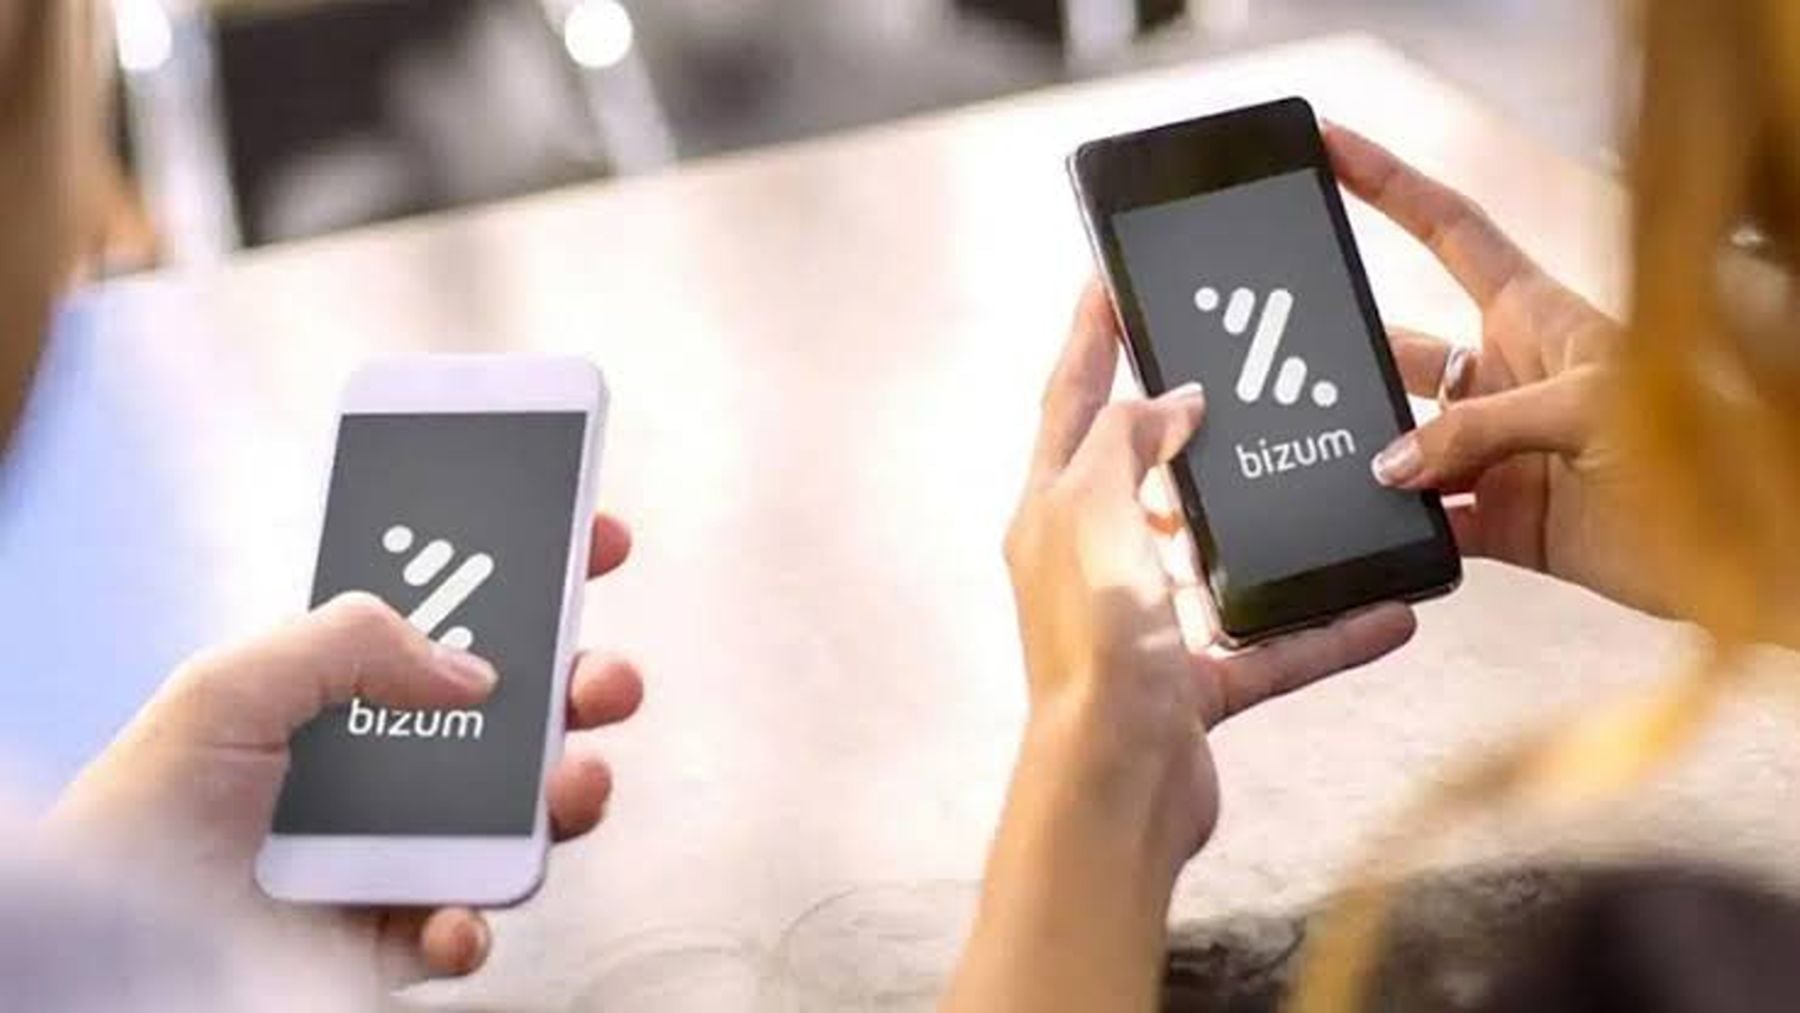
Bizum hace tiempo que dejó de utilizarse sólo entre particulares para por ejemplo, dividir la cuenta de una cena. Cada vez son más los profesionales que permiten pagar sus servicios de esta manera y, en estos casos, Hacienda tiene algo que decir. Si un autónomo cobra un trabajo a través de Bizum, ese dinero no deja de ser un ingreso por el simple hecho de haber llegado al teléfono en lugar de mediante una transferencia o un pago con tarjeta, sino que forma parte de su actividad y debe tributar como tal.
Además, desde 2026 Hacienda cuenta con más información sobre estos movimientos. Las entidades financieras deben comunicar mensualmente los cobros recibidos por empresarios y profesionales a través de tarjetas y sistemas de pago asociados a números de teléfono móvil, como Bizum. Y hay un cambio importante ya que no existe un importe mínimo para que esos cobros entren en la información que recibe la Agencia Tributaria.
Hacienda controla los Bizum que reciben los autónomos
La novedad no significa que cada autónomo tenga que enviar todos los meses a Hacienda una lista con sus Bizum. Esa tarea corresponde a las entidades bancarias, de crédito, de pago y otras entidades obligadas por la normativa. Son ellas las que facilitan la información mediante el modelo 170. Y desde 2026 este modelo tiene periodicidad mensual e incluye los cobros efectuados mediante cualquier tipo de tarjeta y aquellos asociados a un número de teléfono móvil.
Entre los datos que recibe Hacienda aparecen la identificación del empresario o profesional, el importe facturado durante el mes y la cuenta bancaria o de pago a la que ha ido a parar el dinero. Además, se ha eliminado el antiguo umbral anual de 3.000 euros que existía para esta obligación informativa. Esto supone que no hay una cantidad mínima por debajo de la cual los cobros profesionales queden fuera de la información del modelo 170. La propia Agencia Tributaria aclara que deben comunicarse independientemente de su importe. Para un autónomo, sin embargo, la obligación fiscal de fondo no es nueva: los ingresos obtenidos por su trabajo deben declararse con independencia del medio utilizado para cobrarlos.
Si un cliente te paga por Bizum, sigue siendo un ingreso
Pensemos en un profesional que cobra 60 euros por un servicio. A efectos fiscales da igual que el cliente entregue el dinero en efectivo, realice una transferencia, pague con tarjeta o utilice Bizum. Si esos 60 euros proceden de la actividad económica, forman parte de sus ingresos. Por eso, los cobros profesionales recibidos mediante Bizum deben contabilizarse y declararse como corresponda en función de la actividad y de las obligaciones fiscales del autónomo.
El método de pago no cambia la naturaleza del dinero. Esto afecta a todo tipo de profesionales que hayan incorporado Bizum como forma de cobro. Puede ser desde alguien que realiza una reparación hasta un pequeño comercio o un profesional que presta un servicio y permite al cliente pagar desde el móvil. La facilidad del sistema no convierte el cobro en una operación privada entre dos personas.
Los Bizum entre amigos y familiares quedan fuera
Este es uno de los puntos que más confusión puede generar. Hacienda no considera automáticamente un ingreso profesional cualquier Bizum que aparezca en una cuenta. La Agencia Tributaria aclara expresamente que la información mensual del modelo 170 relativa a estos sistemas afecta a los cobros de empresarios y profesionales. Los Bizum entre particulares, conocidos como operaciones C2C, quedan excluidos.
Por tanto, enviar 20 euros a un amigo porque ha pagado una cena o devolver a un familiar el dinero de una compra no se convierte por esta nueva obligación informativa en un rendimiento de una actividad económica. Otra cuestión distinta es utilizar un Bizum aparentemente particular para cobrar trabajos profesionales. En ese caso, el origen del dinero es lo que determina su tratamiento fiscal, no el nombre que se haya puesto al pago. También puede haber movimientos que tengan consecuencias tributarias sin proceder de una actividad profesional. Un ejemplo es la venta de un objeto de segunda mano por un precio superior al que se pagó originalmente. Si existe una ganancia patrimonial, puede surgir la obligación de declararla. De nuevo, Bizum es únicamente el medio por el que se recibe el dinero.
Qué pasa si utilizas el mismo Bizum para todo
Mezclar cobros del trabajo con movimientos personales puede terminar complicando las cuentas. En una misma cuenta pueden aparecer los 30 euros que devuelve un amigo por una comida y, unas horas después, los 100 euros que ha pagado un cliente. Aunque ambos movimientos se hayan realizado de la misma manera, fiscalmente no son lo mismo. Por eso resulta útil llevar un control claro de qué pagos corresponden al negocio y cuáles son simples movimientos personales. Separar ambos usos, cuando sea posible, puede facilitar la contabilidad y evitar tener que reconstruir meses después de dónde procedía cada ingreso. Especialmente si Bizum se utiliza con frecuencia para trabajar.
Lo último en Economía
-

Los comerciantes de Melilla lanzan un serio aviso: «Si seguimos con esta situación sin control con Marruecos vamos a acabar cerrando los negocios»
-
Va a haber colas en Lidl desde mañana viernes 18 de septiembre por el aspirador de mano Parkside por 24,99 euros
-
Golpe de Hacienda a los autónomos españoles: se exigirá declarar todos los Bizum por considerarse un «beneficio económico de una actividad profesional»
-
Los abogados expertos en herencias coinciden: si uno de los hermanos herederos no quiere vender la casa, la solución es «el condominio»
-
Las ayudas para Ceuta castigan el empleo: un autónomo con tres trabajadores recibe menos que una empresa sin empleados

Últimas noticias
-
Los comerciantes de Melilla lanzan un serio aviso: «Si seguimos con esta situación sin control con Marruecos vamos a acabar cerrando los negocios»
-
Günter Grass, premio Nobel de Literatura alemán en 1999, sobre la riqueza: «El dinero no crea ideas, solo melancolía»
-
Va a haber colas en Lidl desde mañana viernes 18 de septiembre por el aspirador de mano Parkside por 24,99 euros
-
AEMET: Día nublado y lluvioso en Bilbao, con viento suave y brumas en la costa
-
AEMET anticipa cielos nublados y chubascos en Barcelona, con descenso de temperaturas y viento suave