Los expertos lanzan una seria advertencia a los pensionistas: «Tener todos los ahorros en casa no es tan seguro como parece»
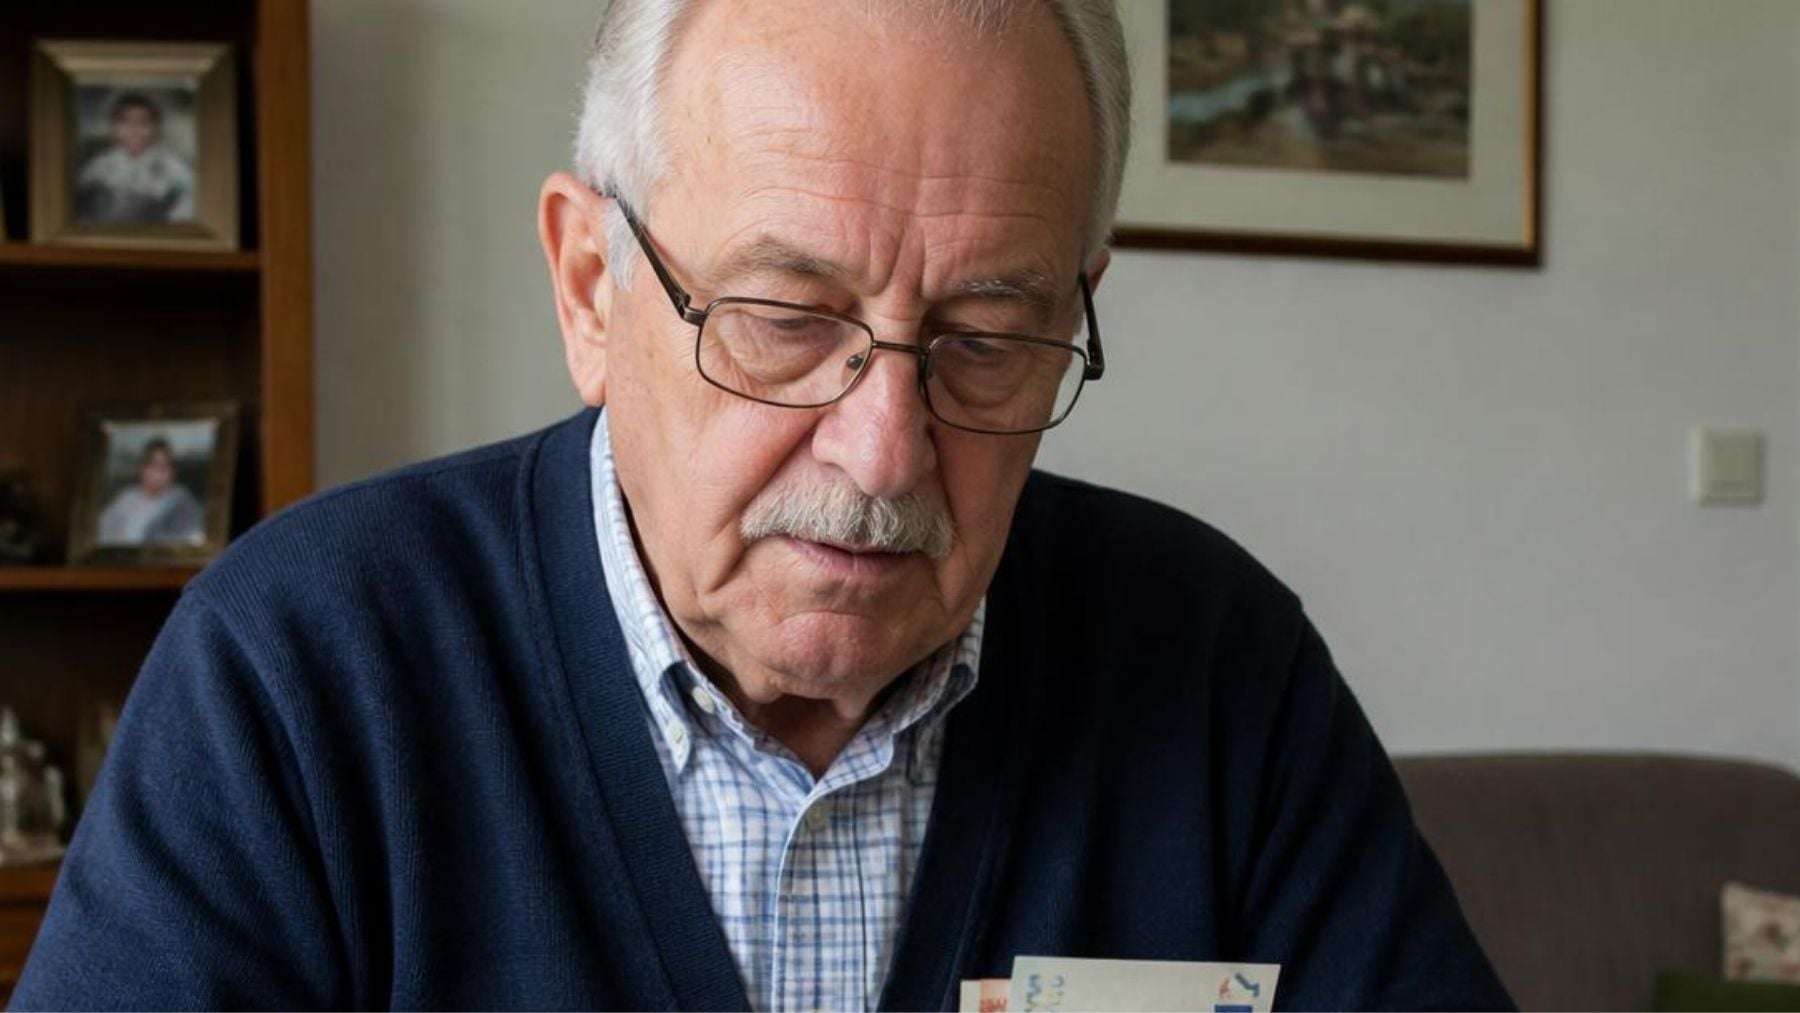
España sigue registrando un uso del efectivo superior a la media de la zona Euro, donde representa el 57% de las transacciones. En el extremo opuesto se encuentran Países Bajos (27,4%), Bélgica (29,7%) y Finlandia (33,1%). Según el Banco de España, el dinero en metálico continúa siendo el principal medio de pago para el 79% de los españoles mayores de 64 años y también tiene una presencia cada vez mayor en las zonas rurales. En los municipios con menos de 5.000 habitantes, su uso ha aumentado del 65% en 2023 al 72% en 2025, mientras que en aquellas localidades sin oficina bancaria estable recurre a él el 71% de los vecinos.
En este contexto, guardar dinero en efectivo en casa puede generar una sensación de seguridad, especialmente entre los pensionistas. Sin embargo, los expertos advierten sobre esta costumbre, ya que el efectivo se puede extraviar, deteriorar o incluso ser objeto de robo. Disponer de una pequeña cantidad para afrontar los gastos cotidianos puede ser útil, pero tener una parte importante de los ahorros en casa es algo muy diferente.
La advertencia sobre el efectivo a los pensionistas
Para muchos jubilados, disponer de dinero supone una sensación de independencia y control, pero conviene distinguir entre tener cierta comodidad y contar con una mayor seguridad. Siempre se puede guardar una pequeña cantidad en efectivo en casa para gastos cotidianos o posibles imprevistos, pero los ahorros están más protegidos en una cuenta corriente. También es recomendable no revelar a demasiadas personas el lugar en el que se guarda el dinero en efectivo.
Uno de los riesgos más claros de conservar dinero en casa es la posibilidad de sufrir un robo. Si un intruso accede a la vivienda y localiza el efectivo, recuperarlo posteriormente puede resultar complicado. En líneas generales, las aseguradoras contemplan la posibilidad de cubrir el robo de dinero en efectivo dentro de la vivienda, aunque esta protección está sujeta a determinadas condiciones y límites que conviene conocer
- Uno de los factores que puede determinar la cobertura es el lugar en el que se encontraba guardado el dinero. No ofrece las mismas garantías tenerlo dentro de una caja fuerte homologada que dejarlo en un lugar de fácil acceso, como una mesilla de noche.
- Otro elemento a considerar son los límites económicos establecidos en la póliza. Muchas aseguradoras fijan una cantidad máxima de efectivo, que puede variar en función de la compañía y del nivel de protección contratado.
- Asimismo, es fundamental diferenciar entre robo y hurto. Mientras que el robo implica el empleo de fuerza para acceder a la vivienda, por ejemplo, forzando una puerta, el hurto se produce cuando alguien sustrae un objeto sin utilizar violencia ni fuerza, aprovechando circunstancias como una puerta abierta o un descuido. En estos casos, la aseguradora podría limitar la protección al mobiliario y al ajuar de la vivienda.
Actuación de la Agencia Tributaria
Un jubilado de 81 años tendrá que pagar más de 100.000 euros a Hacienda después de ingresar en el banco 200.480 euros en efectivo que había acumulado durante décadas. El hombre aseguró que el dinero tenía un origen legítimo, pero Hacienda consideró que no pudo acreditar documentalmente el recorrido de los fondos.
La Agencia Tributaria calificó el importe como una «ganancia patrimonial no justificada» y estableció una liquidación de 101.102,53 euros en concepto de IRPF. Además, inicialmente se le impuso una sanción de 68.532,42 euros. Sin embargo, el Tribunal Superior de Justicia de la Comunidad Valenciana mantuvo la liquidación, pero anuló la sanción al considerar que no había quedado demostrada la culpabilidad del contribuyente. Este caso pone de manifiesto la importancia de poder acreditar el origen de grandes cantidades de dinero en efectivo.
Límites en España
El artículo 34 de la Ley 10/2010, de 28 de abril, establece la obligación de presentar una declaración previa aquellas personas físicas que realicen «movimientos por territorio nacional de medios de pago por importe igual o superior a 100.000 euros o su contravalor en moneda extranjera», así como una «salida o entrada en territorio nacional de medios de pago por importe igual o superior a 10.000 euros o su contravalor en moneda extranjera».
Quedan exentas de esta obligación únicamente aquellas personas que «actúen por cuenta de empresas que, debidamente autorizadas e inscritas por el Ministerio del Interior, ejerzan actividades de transporte profesional de fondos o medios de pago», salvo en los movimientos de entrada y salida de la Unión Europea.
Para declarar estas cantidades es necesario cumplimentar el formulario S1. Este documento recoge los datos de la persona que realiza la declaración, así como los del propietario del dinero, que pueden no coincidir, además de determinada información relacionada con el capital.
En caso de no realizar la correspondiente declaración, los Servicios de Aduanas o las Fuerzas y Cuerpos de Seguridad del Estado pueden intervenir la totalidad del efectivo, salvo la cantidad mínima necesaria para garantizar la supervivencia. Asimismo, se puede imponer una sanción económica de entre 600 euros y el 50% del valor del dinero.
Lo último en Economía
-

La IA jurídica llega a los despachos de abogados: ya analiza casos, conecta leyes y verifica fuentes
-
El Gobierno da la espalda a los supermercados: absorben 110 millones de sobrecoste energético para contener los precios
-
Pedro Muñoz Lorite (LABE Abogados): la diferencia legal entre estructurar una operación internacional y ocultarla
-
La Ley de Propiedad Horizontal lo avala: los propietarios nacidos en 1956 o antes pueden renunciar a ser presidentes de la comunidad y el artículo 13.2 lo confirma
-
Vero, propietaria de 97 trasteros: «Facturamos 4.500 € por centro y mucha gente no sabe la rentabilidad que pueden tener estos negocios»

Últimas noticias
-
Mientras España se preocupa por las avispas velutinas la amenaza en realidad está en EEUU: se han encontrado avisperos radiactivos
-
Última hora de la situación en Ceuta y la actualidad política en directo hoy: Sánchez preside la reunión de seguimiento sobre la crisis migratoria
-
La IA jurídica llega a los despachos de abogados: ya analiza casos, conecta leyes y verifica fuentes
-
El Gobierno da la espalda a los supermercados: absorben 110 millones de sobrecoste energético para contener los precios
-
Pedro Muñoz Lorite (LABE Abogados): la diferencia legal entre estructurar una operación internacional y ocultarla