Brasil vuelve al radar de los inversores ante la ventaja de Bolsonaro, pero su deuda amenaza con frenar el rally
Los analistas advierten de que el déficit público y la credibilidad del próximo Gobierno serán determinantes
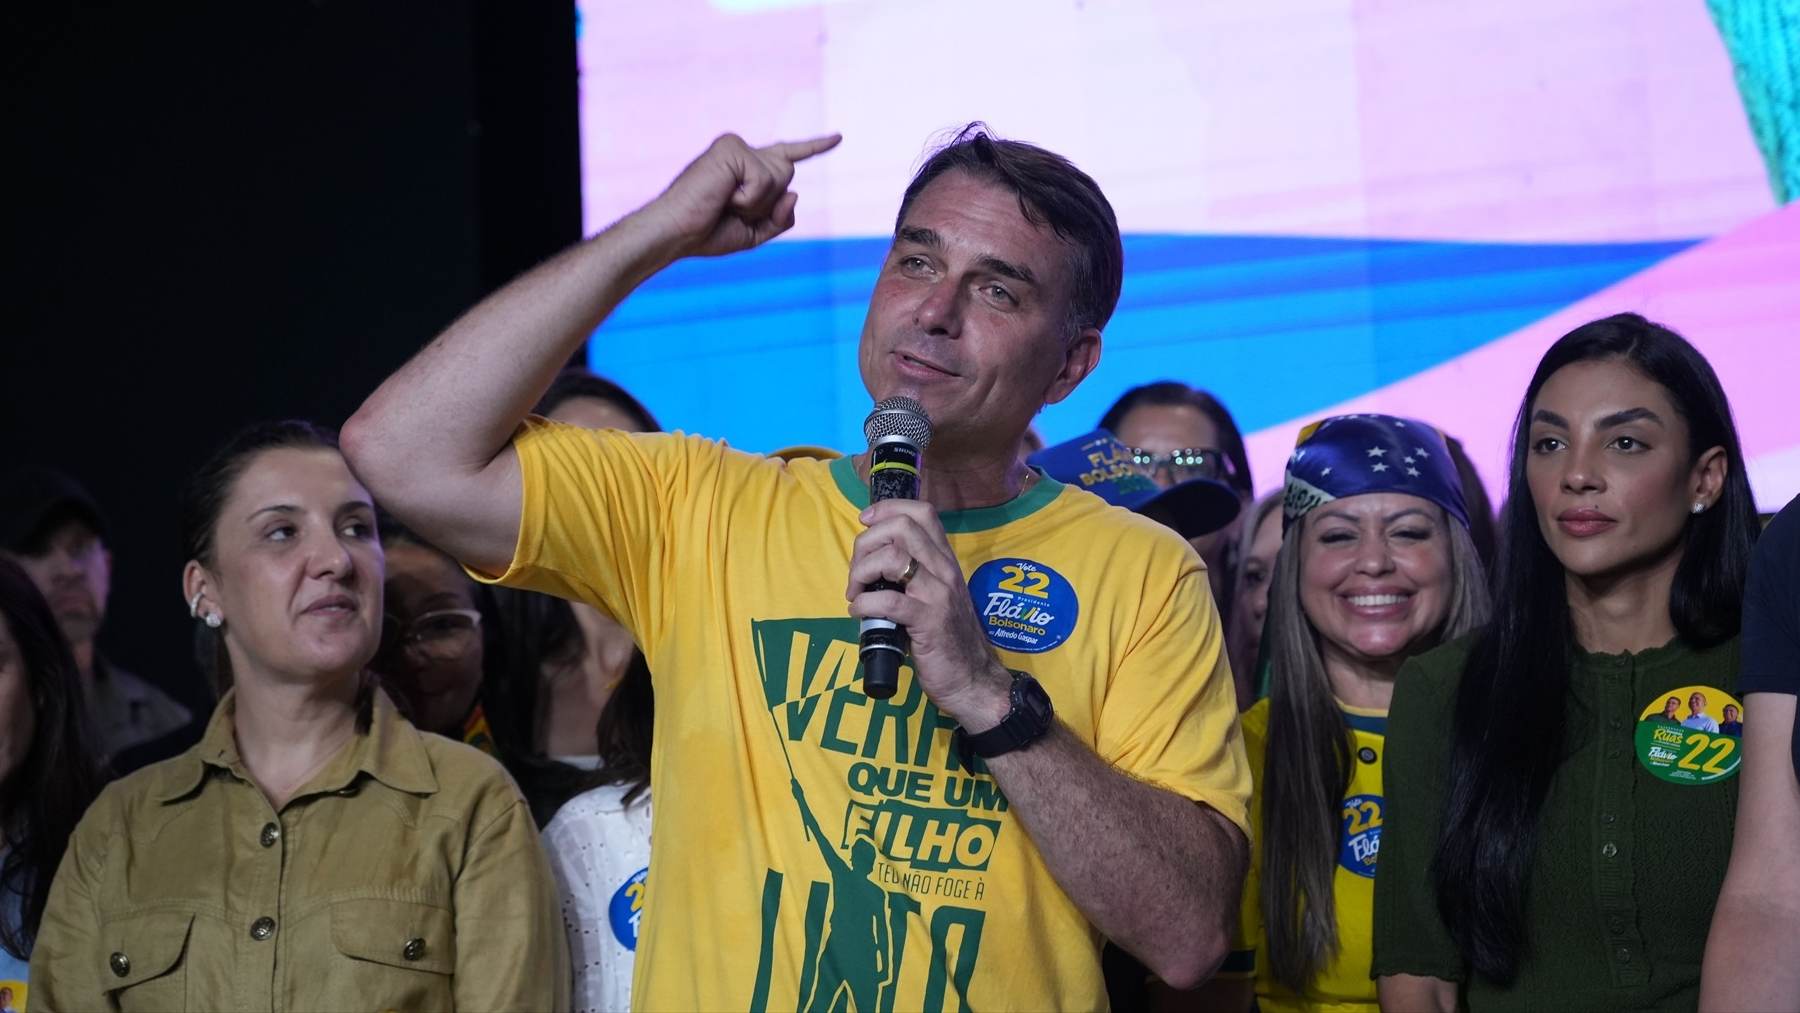
Brasil, la que hasta ahora era la gran apuesta entre los mercados emergentes, vuelve al punto de mira. Las elecciones del gobierno brasileño han devuelto al inversor el interés por el país y su moneda.
En este contexto, la ventaja de Flávio Bolsonaro sobre Luiz Inácio Lula da Silva en la primera vuelta de las presidenciales ha reactivado las apuestas por los activos brasileños, ante la posibilidad de un giro hacia una política fiscal más restrictiva.
Sin embargo, el verdadero catalizador para los inversores no será únicamente el desenlace electoral, sino la capacidad del próximo Ejecutivo para estabilizar las cuentas públicas. Brasil afronta un déficit nominal cercano al 10% del PIB, una deuda pública superior al 80% y unos tipos de interés que, pese al inicio de las bajadas, continúan elevados. La combinación limita el crecimiento y encarece la financiación del Estado y del sector privado.
Thierry Larose, gestor de carteras y analista de Vontobel, considera que el resultado electoral puede abrir una oportunidad para las reformas estructurales. La expectativa de un equipo económico sólido, objetivos ambiciosos de ajuste fiscal y una mayor coordinación política ha alimentado el repunte de los activos brasileños. Sin embargo, el escenario favorable exige que esas expectativas se traduzcan rápidamente en medidas concretas.
Divisa brasileña ante las elecciones
La divisa brasileña es uno de los principales beneficiarios potenciales de este cambio de expectativas. Una estrategia fiscal creíble podría reducir la prima de riesgo, favorecer las entradas de capital y reforzar al real. A ello se suman los elevados tipos de interés reales y la posición exportadora del país en materias primas, factores que contribuyen a sostener la moneda.
Ebury comparte esta visión, aunque advierte de que el recorrido dependerá de la credibilidad del programa económico. «La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real», señala Diego Barnuevo, analista sénior de mercados de la firma.
El riesgo está en que las promesas de reducción del gasto, privatizaciones y desregulación no se materialicen. «Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real», advierte Barnuevo.
La deuda soberana ofrece otra vía para aprovechar una eventual mejora. Si el Gobierno logra estabilizar la deuda y reducir el déficit, los inversores podrían exigir menores rentabilidades para financiar al Estado. Una caída sostenida de los rendimientos aliviaría el coste de los intereses y facilitaría nuevas bajadas de tipos, con efectos positivos para el crédito y la inversión empresarial.
Vontobel identifica precisamente en la renta fija una oportunidad relevante: si el nuevo Ejecutivo presenta un programa fiscal creíble y consigue respaldo político para aplicarlo, la mejora de la confianza podría prolongarse más allá del impulso inicial posterior a las elecciones.
Viktor Szabó, director de inversiones de renta fija de Aberdeen Investments, también sitúa la política presupuestaria en el centro de la estrategia de inversión. El avance de los partidos de derecha en el Congreso podría facilitar la formación de mayorías y la aprobación de reformas, pero no garantiza que estas sean suficientes para corregir los desequilibrios.
«La cuestión central sigue siendo la perspectiva fiscal de Brasil, su talón de Aquiles desde hace tiempo», afirma Szabó. El gestor insiste en que Bolsonaro deberá demostrar que las expectativas de mejora del saldo primario y de reforma fiscal se apoyan en propuestas creíbles, y no únicamente en la retórica electoral.
Y más teniendo un margen de actuación limitado por el peso del gasto obligatorio. En otra dirección va la renta variable brasileña, que también podría beneficiarse de una reducción de la prima de riesgo y del coste de financiación. Una política monetaria menos restrictiva favorecería a las compañías endeudadas y a los sectores sensibles al crédito, mientras que una mayor previsibilidad regulatoria podría impulsar la inversión.
Exposición de Brasil
El mercado ofrece además exposición a una economía con importantes exportaciones de petróleo, mineral de hierro y productos agrícolas. Un ciclo favorable de materias primas reforzaría el atractivo del país, aunque la evolución de estos activos dependerá también de la demanda internacional y de los precios globales.
Sin embargo, los analistas dejan claro que, lejos de su potencial significativo, conviene distinguir entre el repunte provocado por las expectativas electorales y una revalorización respaldada por mejoras económicas duraderas. Tras las primeras subidas, la decepción fiscal podría desencadenar correcciones en la bolsa, los bonos y el real.
Con todo esto por delante, habrá que esperar a la segunda vuelta de las elecciones, el 25 de octubre, para ver cómo reacciona el gobierno de Brasil ante las tres condiciones a las que se enfrenta: disciplina fiscal, descenso gradual de los tipos y un entorno internacional favorable para las materias primas. Si coinciden, podrían atraer capital extranjero, abaratar la financiación y favorecer un nuevo ciclo de inversión. Si el ajuste no llega, la deuda seguirá absorbiendo recursos y los mercados podrían retirar rápidamente su confianza.
Temas:
- Bolsa
- Brasil
- elecciones
Lo último en Economía
-

RTVE paga 1,7 millones a la productora del programa que entrevistó a Carles Puigdemont en Waterloo
-
«Vendimos nuestra casa, dejamos nuestros trabajos y nos mudamos a Albania: no queríamos esperar hasta la jubilación para empezar a vivir»
-
La subida de las pensiones en 2027 ya es oficial: la tabla de las pensiones máximas y mínimas
-
Una notaria sobre los préstamos de 50.000 euros que promete Sánchez: «Sólo se concederá a personas que compren su casa mediante hipoteca»
-
El dueño de un estanco lo deja claro: «Una licencia puede costar unos 200.000 euros pero el beneficio de ingresos puede ser elevado»
Últimas noticias
-
¿Por qué las chinches invaden ventanas y balcones en octubre? Cómo evitar que entren en su hogar
-
Confirmado por la Seguridad Social: se ratifica la ‘paga extra’ para jubilados anticipados que hayan cotizado más de 40 años
-
Cayo Julio César, político y dictador romano, sobre la ambición: «Mientras me quede algo por hacer, no habré hecho nada»
-
Se buscan voluntarios para vivir gratis en una isla paradisíaca del Mediterráneo: alojamiento y comida a cambio de cuidar animales rescatados
-
Predicción del horóscopo para Cáncer hoy, domingo 18 de octubre de 2026