El mercado ve en Telefónica un chollo: esperan rentabilidades de hasta el 30%

Telefónica prevé captar cerca de 16.000 millones de euros por la venta de sus filiales en Reino Unido y en Argentina. Una cifra que el mercado ve excesiva para la valoración real de dichos activos pero que, si logran deshacerse de estos negocios a estos precios, lanzarán a las ‘matildes’ (nombre con el que popularmente se conocen a las acciones de Telefónica) por encima de los 13 euros. Hoy, cotiza a 8.
El precio objetivo que le otorga el consenso de Bloomberg a los títulos de Telefónica está en los 9,85 euros, lo que ya le concede un potencial alcista a las acciones de la teleoperadora española superior al 15%. Sin embargo, hay que tener en cuenta que las casas de análisis no están constantemente actualizando sus precios previstos; pese a ello, de las 35 firmas que siguen a Telefónica según el consenso de la agencia norteaméricana, dieciocho recomiendan comprar, catorce mantener, y sólo tres apuestan por la venta de las ‘matildes’.
Marc Ribes, cofundador de BlackBird, reconoce que tienen hasta un 10% del fondo que gestionan invertido en Telefónica. «Pienso que es la cosa menos arriesgada que hemos comprado en la vida», explica el gestor, que subraya que, si por O2 captan entre 10.500 y 12.000 millones, y por la filial en Argentina logran 4.500 millones de euros, aplicando el multiplicador, hablaríamos de entre 75.000 y 90.000 millones de euros.
«Tú lo que haces es sacar un multiplicador de cuántas veces se paga por ventas y por Ebidta y, por ventas de O2 y Argentina, divides el multiplicador entre dos, y multiplicas eso por todas las ventas de todas las filiales (Alemania, Reino Unido, Alemania, Brasil, etc…). Por todas las divisiones, por ventas, salen unos 75.000 millones de euros y por el Ebidta salen unos 90.000. Capitaliza ahora sólo 38.000 millones, así que yo creo que Telefónica, los 13 o 14 euros los vale seguro», explica Marc Ribes.
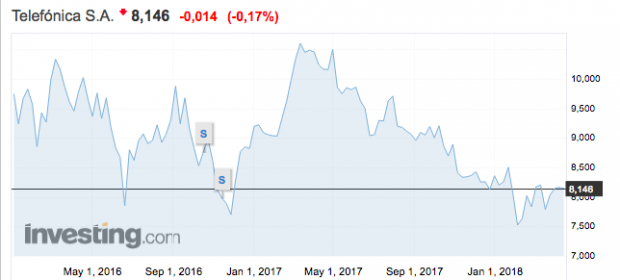

Hace algo más de un año, los títulos de Telefónica cambiaban de manos a un precio de 10,60 euros por acción, pero la deuda de la compañía ha lastrado la cotización de la firma que preside José María Álvarez Pallete. Desde uno de los grandes fondos de este países, uno de los gestores explican a OKDIARIO que esperan que Telefónica alcance, por lo menos, los 12 euros por título.
Teniendo en cuenta que los gestores consultados por este periódico esperan que el valor alcance entre los 12 y los 14 euros por acción, podemos hablar de que los inversores que entren ahora en Telefónica podrían obtener, siempre y cuando el consenso de Bloomberg y los gestores españoles consultados no se equivoquen, rentabilidades de entre el 18 y el 40%.
Lo último en Economía
-
Ya está en vigor: los jóvenes que vivan con sus padres podrán cobrar el Ingreso Mínimo Vital y está confirmado por la Seguridad Social
-
España condenada en Singapur a pagar 291 millones por los impagos a las renovables de Sánchez y Ribera
-
SpaceX dispara sus ingresos un 161% y gana 4.400 millones de dólares impulsados por la IA
-
Confirmado por el Estatuto de los Trabajadores: se permiten 6 horas libres y pagadas a la semana para buscar un nuevo empleo durante los 15 días de preaviso
-
El Gobierno anuncia que subirá el sueldo a los funcionarios un 4,5% a un mes de las elecciones generales
Últimas noticias
-
El recorrido de Sánchez para visitar las zonas afectadas por la DANA en Valencia: dos aviones y cuatro helicópteros para llegar a Oliva
-
La lección vital de Albert Einstein para los adultos: «La madurez comienza a manifestarse cuando sentimos que nuestra preocupación es mayor por los demás que por nosotros mismos»
-
Una pareja busca voluntarios para vivir gratis en una pequeña aldea de León de 20 habitantes a cambio de atender a los peregrinos del Camino de Santiago
-
Los peluqueros profesionales instan a poner papel de aluminio en el pelo antes de dormir: por qué lo recomiendan y para qué sirve
-
Marruecos está bombeando agua del Atlántico hasta el Sáhara para transformar 5.200 hectáreas de arena en enormes campos de cultivo