Un prestigioso economista advierte con su mensaje: «Las pensiones están en grave peligro»
Un economista ha mandado un mensaje pesimista sobre la situación de las pensiones en España

Llegar a la edad para acceder a la jubilación ordinaria es el objetivo de todo trabajador que durante toda su vida ha cotizado a la Seguridad Social. Todo hace indicar que conforme pasen los años se irá aumentando el límite para poder retirarte con el 100% de la base reguladora y lo que ya es oficial es que en 2027 la edad para poder cobrar la prestación si no has cotizado lo suficiente será de 67 años. Un economista se ha pronunciado sobre la situación de las pensiones en nuestro país.
El gasto en pensiones en España el pasado mes de agosto fue de 12.828,7 millones de euros y todo hace indicar que esta cantidad irá creciendo en los próximos años. Con el objetivo de poder genera un ahorro en este tipo de prestaciones el Ministerio de Inclusión Seguridad Social y Migraciones ha creado un sistema de incentivos para que los trabajadores por cada año que los trabajadores retrasen su jubilación. Estos pueden ser de tres tipos.
- Complemento del 4% sobre la base reguladora por cada año completo cotizado tras cumplir la edad para tener acceso a la jubilación ordinaria.
- Pago único por cada año de demora que puede ir de los 5.000 a los 12.000 en función del importe de la pensión y los años cotizados.
- Opción mixta para que retrasen la jubilación dos años.
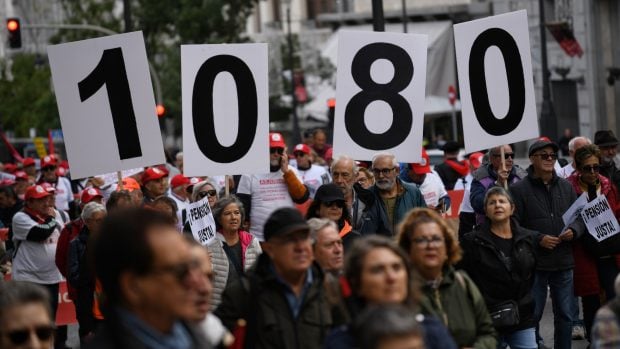

Un economista se pronuncia sobre las pensiones
Un economista se ha pronunciado con respecto a este sistema de incentivos que propone la Seguridad Social con el objetivo de hacer viable el sistema de pensiones y que no peligren debido al aumento de las prestaciones debido al elevado número de la esperanza de vida en relación a las personas que cotizan a la Seguridad Social.
Por ello, Gonzalo Bernardos, profesor de economía de la Universidad de Barcelona, ha dado las claves sobre en La Sexta sobre los incentivos para que las personas puedan estirar su edad de jubilación. y ha dejado claro que a los trabajadores que quieran decantarse por esta opción no le sale a cuenta en ninguna de las tres opciones diferente que establece la Seguridad Social con el objetivo de ahorrarse dinero en pensiones.
«En primer lugar, hay que distinguir dos cosas. Los únicos que tienen la jubilación obligatoria son los funcionarios públicos. Los que trabajan en una empresa privada, lo único es que cuando les lleguen la edad de jubilación pueden enviarlos a casa sin una indemnización. A partir de aquí la inmensa mayoría de la población que tiene más de 60 años o incluso los que se acercan a esta edad están locos por jubilarse», comienza diciendo el economista.
«¿Sale a cuenta estar más tiempo jubilado? Hagamos cuentas. Si me pagan un 4% más por cada año que se alargue la vida laboral significa que para que sea rentable tengo que vivir 25 años más desde que me he jubilado. Cuidado que puede salir así así. Para las mujeres les puede salir bien porque tienen una supervivencia mayor y para los hombres no», avisa Gonzalo Bernardos sobre una de las opciones en lo que se refiere a estos incentivos.
«Si me dan un pago único y me dan 12.120 euros, a la mayoría no les sale a cuenta por la sencilla razón de que cobran más que ese dinero», afirma el profesor que a continuación detalla los motivos por los que considera que no es rentable esta opción. «La prolongación de la edad de jubilación tiene un principal motivo y es que a la seguridad social le salga a cuenta. Por lo tanto, lo que tiene que pagar a los jubilados tiene que ser menor de lo que se va a ahorrar», avisa.
De esta forma, Gonzalo Bernardos pone en duda que los incentivos a las personas que prolonguen su edad de jubilación pueda salir rentables a los trabajadores que se acerquen a la edad para obtener la prestación. Hay que tener claro que la edad para poder jubilarse de aquí a 2027 va en función de los años cotizados y están estipulados de la siguiente manera:
- 2024 – 65 años: si tienes 38 años o más cotizados – 66 años y 6 meses.
- 2025 – 65 años si tienes 38 años y 3 meses cotizados – 66 años y 8 meses.
- 2026 – 65 años si tienes 38 años y 3 meses cotizados – 66 años y 10 meses.
- 2027 – 65 años si tienes 38 años y 6 meses cotizados – 67 años.
Temas:
- Pensiones
Lo último en Economía
-
España elige a África para disparar un 11% su importación de petróleo en el mes de agosto
-
El Ibex 35 abre con una subida del 0,5% y roza los 19.200 puntos, con el petróleo bajando a 101 dólares
-
Maricarmen Padilla, experta en dermatología, sobre los parches de microagujas de Mercadona de 3 euros: «Es un producto muy top»
-
Lourdes Álvarez, madre de 11 hijos, sobre la economía familiar: «Soy una administradora de 13. Al final se trata de priorizar cuáles son las prioridades de la familia»
-
El Ibex se hunde: petróleo caro y tipos al alza amenazan los beneficios de las empresas de la Bolsa española
Últimas noticias
-
Andrés, un cocinero malagueño viviendo en Noruega: «En el metro está mal visto que tú te sientes al lado de una persona si hay más asientos libres»
-
Robert De Niro sólo aguantó una semana en el rodaje de esta película de Mel Gibson y decidió marcharse: «A veces las cosas no son lo que parecen»
-
No eres 100% de Madrid si no sabes distinguir estos tres dulces típicos que sólo se hornean una vez al año
-
Andy Carroll revela la identidad del famoso que le agredió sexualmente en su cama
-
El reloj Dior de 38.000 euros y 71 diamantes inspirado en el vestido que llevó Céline Dion en París