OHL cuesta 2.500 millones: Grupo Villar Mir quiere seguir controlando pero la deuda aprieta

OHL cuesta 2.500 millones. Aunque el Grupo Villar Mir, máximo accionista de la constructora, quiere seguir manteniendo el control, lo cierto es que la deuda del holding aprieta. Sin embargo, las esperanzas del Grupo siguen depositadas en una OHL que, aunque no ha presentado unos resultados demasiado prometedores, ya está saneada y con ganas de empezar un nuevo futuro centrado plena y únicamente en el sector constructor.
Fuentes próximas a OHL explican a OKDIARIO que, aunque se trata de una operación complicada, la compañía no se cierra a nada. Eso sí, las mismas fuentes recuerdan que la constructora que la decisión de una hipotética venta sería decisión del Grupo Villar Mir que, a través de Inmobiliaria Espacio, ostenta un 53,181% de la constructora.
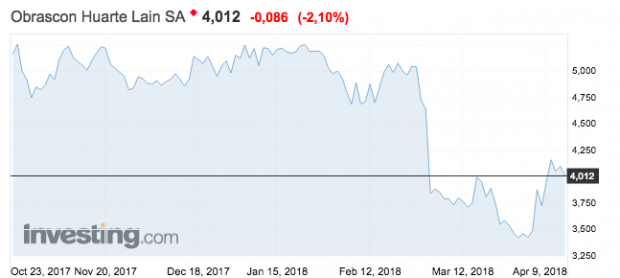
OHL ha caído en Bolsa casi un 20% en lo que llevamos de año y apenas capitaliza 1.200 millones de euros. Una debacle bursátil que, unida al saneamiento llevado a cabo, hace de la constructora un ‘caramelo’ que, por una prima interesante, se podría llevar el mejor postor.

Pero lo cierto es que OHL acaba de cerrar una operación de venta y transmisión del 100% de OHL Concesiones, la división que generaba más Ebidta, por 2.235 millones de euros, ha logrado una importante reducción de deuda (que era hasta antes de la vente de Concesiones era de 1.500 millones) y en el mes de abril presentarán un plan de negocio para adaptarse al nuevo modelo de empresa eminentemente constructora.
Factores, que llevan al optimismo en la cúpula de OHL y, por tanto, en el Grupo Villar Mir que, como holding que es, tiene depositadas muchas esperanzas en la constructora que dirige como CEO Juan Luis Osuna.
La deuda aprieta
El problema de deuda del Grupo Villar Mir aprieta. Los entidades acreedoras -Banco Santander, Crédit Agricole, Deutsche Bank y HSBC- del holding se impacientan ante los 3.500 millones que todavía adeuda el grupo, aunque la venta de OHL Concesiones al fondo australiano IFM ha calmado algo las aguas.
En el consejo de la compañía son conscientes de que el entorno, que todavía es de bajos tipos de interés, tiene fecha de caducidad. Y que, en caso de querer vender, ahora es el momento idóneo -siempre y cuando la prima fuera generosa-. De hecho, fuentes próximas al Grupo Villar Mir, con el que este periódico no ha podido hablar, han reconocido que OHL supone una pieza fundamental en el holding, que sólo dejarían escapar en caso de que llegara una oferta «irrechazable».
Temas:
- Grupo Villar Mir
- OHLA
Lo último en Economía
-
El Sindicato de Inquilinas calienta 340 piquetes por España para frenar el comercio, los transportes y el consumo
-
RTVE destina el mes previo a las elecciones otros 14,2 millones a ‘Malas Lenguas’, ‘Mañaneros’ y ‘Directo al Grano’
-
Los economistas expertos coinciden sobre la huelga del 11 de noviembre: «El trabajador que se acoja a su derecho a huelga no cotizará el día para la jubilación»
-
Hito colosal en la agricultura española: los huesos de aceituna pueden regenerar los olivos y eliminar fertilizantes
-
Confirmado por el BOE: si no puedes ir a trabajar porque los piquetes te lo impidan se prohíbe que tu empresa te quite el sueldo y te avala el artículo 30 del Estatuto de los Trabajadores
Últimas noticias
-
Contorsionismo sindical
-
Koldo celebró la victoria electoral del PSOE en 2019 en una discoteca con el ex chófer de Sánchez
-
Corvillo llevó a Carmen Calvo en su coche, ofreció su casa a Sánchez en las primarias y apoyó a Ábalos tras su destitución
-
El Sindicato de Inquilinas calienta 340 piquetes por España para frenar el comercio, los transportes y el consumo
-
Los OK y KO del miércoles, 11 de noviembre de 2026