El Niño sacude los mercados con el azúcar en máximos de 18 meses: el cacao y el aceite serán los siguientes
El fenómeno climático será uno de los factores a seguir de cerca en los mercados de materias primas durante 2027
Las consecuencias económicas del cambio climático ocupan desde hace tiempo una posición atípica en los mercados financieros. La mayoría de los inversores reconocen el riesgo, pero integrarlo en las valoraciones, los costes de financiación y las decisiones de asignación de capital sigue siendo un desafío.
Y más cuando el impacto financiero observable llega a largo plazo, como ocurre con la IA. El problema viene cuando fenómenos como El Niño pueden trasladar parte del riesgo climático al mercado en un plazo mucho más corto, mediante alteraciones en las cosechas, restricciones de oferta y subidas de los precios de las materias primas.
De hecho, los expertos creen que el regreso de El Niño podría convertirse en uno de los factores a seguir de cerca en los mercados de materias primas durante 2027.
Además, la presión sobre los mercados agrícolas ya empieza a reflejarse en los indicadores internacionales. Según los últimos datos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), publicados el 2 de octubre, el índice mundial de precios de los alimentos aumentó un 1,5% en septiembre, hasta situarse un 5,8% por encima del nivel de hace un año.
El índice del azúcar avanzó un 6,1% en el mes, encadenando tres subidas consecutivas, mientras que los cereales se encarecieron un 5,1%. En este sentido, el temor a un episodio intenso de El Niño está contribuyendo a impulsar el azúcar hasta máximos de 18 meses, en un contexto en el que las alteraciones meteorológicas y las dificultades logísticas también presionan otros mercados agrícolas.
También la Oficina Nacional de Administración Oceánica y Atmosférica (NOAA) estima en cerca de un 90% la probabilidad de que el episodio alcance una intensidad «muy fuerte» durante el otoño y el invierno de 2026-2027. Según el BCE, un episodio fuerte de El Niño puede elevar los precios mundiales de las materias primas alimentarias alrededor de un 9% en el momento de mayor impacto, que históricamente puede producirse hasta 16 meses después del inicio del fenómeno.
Pero para los inversores, el reto no está únicamente en anticipar el fenómeno meteorológico, sino en determinar cuánto de su impacto está ya descontado por el mercado.
Azúcar, aceite y cacao bajo la lupa
Según los expertos de Freedom, el azúcar podría ser uno de los principales beneficiarios de un episodio fuerte de El Niño, ante el riesgo de una menor producción en India, Tailandia y otros países del sudeste asiático. En Indonesia, la producción de caña de azúcar se sitúa alrededor de un 25% por debajo de la media y el retraso de las lluvias podría afectar especialmente a la campaña de 2027.
El aceite de palma, concentrado principalmente en Indonesia y Malasia, también presenta una elevada exposición. Las estimaciones apuntan a una posible caída de entre el 2% y el 8% de la producción indonesia en 2027.
El cacao y el café también podrían verse afectados por las condiciones climáticas, aunque parte de este riesgo ya podría estar reflejado en sus cotizaciones.
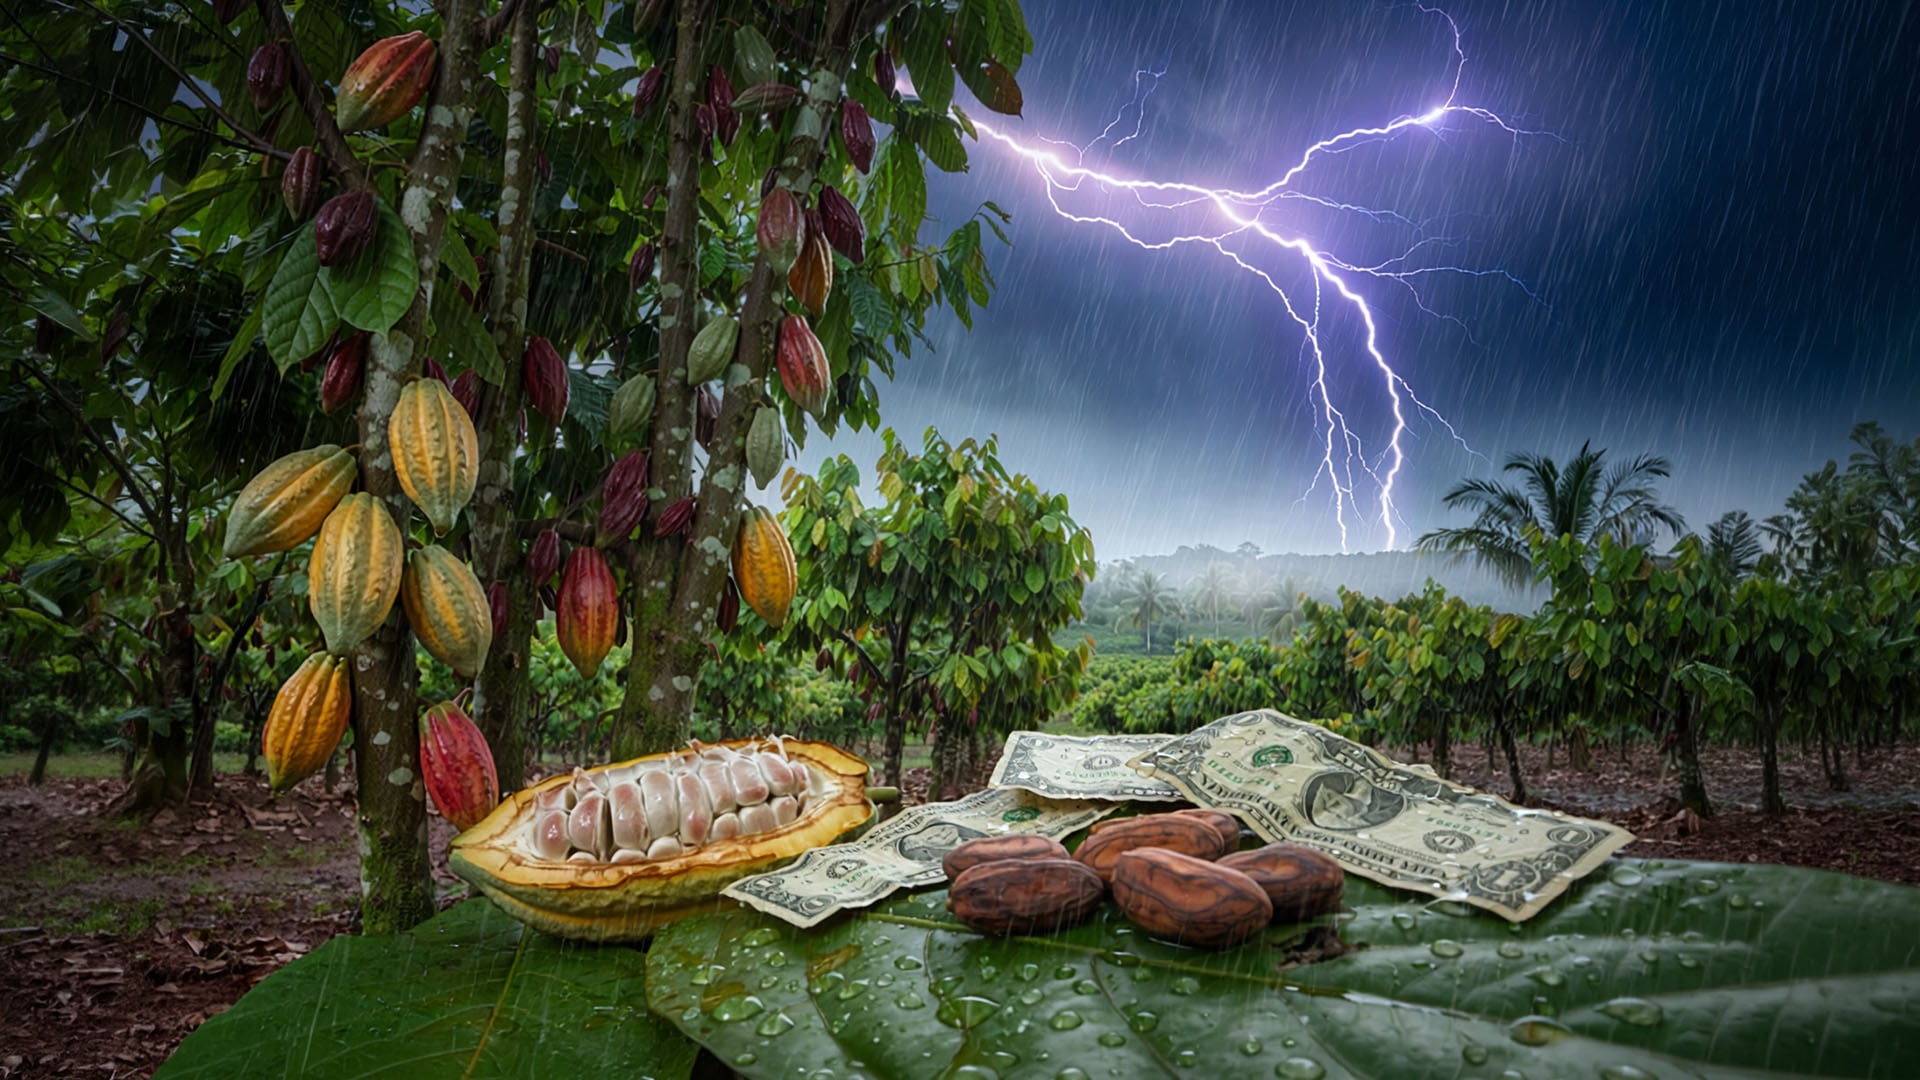
En el caso del cacao, XTB señala que el riesgo climático se combina con problemas estructurales en las plantaciones de Costa de Marfil y Ghana, como el envejecimiento de los árboles, las enfermedades y la falta de inversión. Ambos países concentran cerca del 60% de la producción mundial.
Además, un exceso de humedad puede favorecer enfermedades y dificultar el transporte, del mismo modo que una fase posterior demasiado seca podría perjudicar la cosecha. La firma señala, no obstante, que unos precios elevados también pueden debilitar el consumo y la molienda, por lo que el efecto final dependerá del equilibrio entre oferta y demanda.
El gas podría moverse en contra
Sin embargo, no todas las materias primas se beneficiarían de El Niño. Un invierno más cálido, especialmente en Norteamérica, podría reducir la demanda de calefacción y ejercer presión sobre los precios del gas natural.
Aun así, factores como los niveles de almacenamiento, la oferta de GNL y la situación geopolítica seguirán teniendo un peso importante en la evolución del mercado.
Con todo esto, el escenario más favorable para las materias primas se produciría si los daños reales superan las expectativas actuales. El desfase entre el fenómeno meteorológico, las condiciones de los cultivos, la oferta disponible y la llegada de los productos al consumidor hace que 2027 pueda ser el año clave para el impacto de El Niño sobre la inflación alimentaria.
La inflación, que ya va camino del 5%, será el tema principal de la próxima reunión del BCE, el 29 de octubre. Ante la expectativa de otra subida de tipos, los expertos de Freedom señalan: «Si El Niño encarece los alimentos en 2027, subir los tipos no hará llover en Indonesia. El BCE, como mucho, decide quién paga la factura: si mira hacia otro lado, el ahorrador y el asalariado, vía inflación; si defiende el objetivo, como hizo en 2022, quien tiene hipoteca variable, vía tipos».
En definitiva, El Niño no tendrá el mismo efecto sobre todas las materias primas. Pero la clave para los inversores estará en comparar el impacto real sobre la oferta con lo que el mercado ya ha descontado.
Temas:
- Azúcar
- Bolsa
- Cambio climático
Lo último en Economía
-

La herencia de Sánchez: España superará a Finlandia en 2027 y volverá a ser el campeón europeo del paro
-
El gasóleo de calefacción se encarece un 65% a las puertas del invierno y ya supera el precio de la crisis de 2022
-
Altos mandos del Ejército español alertan del peligro de estar utilizando vehículos cedidos por China: «Podrían oír órdenes o códigos»
-
La frase de Amancio Ortega que inspira a los emprendedores: «Comprar un local caro jamás ha sido un fracaso. Lo barato es un fracaso»
-
Se buscan personas para trabajar de albañil, electricista, cuidador de mayores o fontanero en un pueblo en un municipio de Cuenca
Últimas noticias
-
La AEMET confirma un repunte de las temperaturas de hasta 30 grados en la Comunidad Valenciana
-
Predicción del horóscopo para Piscis hoy, jueves 15 de octubre de 2026
-
Predicción del horóscopo para Aries hoy, jueves 15 de octubre de 2026
-
Horóscopo diario gratis: la predicción para hoy, viernes 16 de octubre
-
Los OK y KO del viernes, 16 de octubre de 2026