Luis Albas, experto en finanzas: «Muchas personas siguen sin mejorar su situación económica porque repiten exactamente los mismos hábitos cada mes»
Un experto en finanzas explica los pequeños gastos que a final de mes pesan en nuestra economía
Los depósitos desafían al BCE: superan el 3% y el ahorro de los hogares repunta en marzo
La banca saca su artillería pesada: busca captar más clientes a cambio de dinero en efectivo
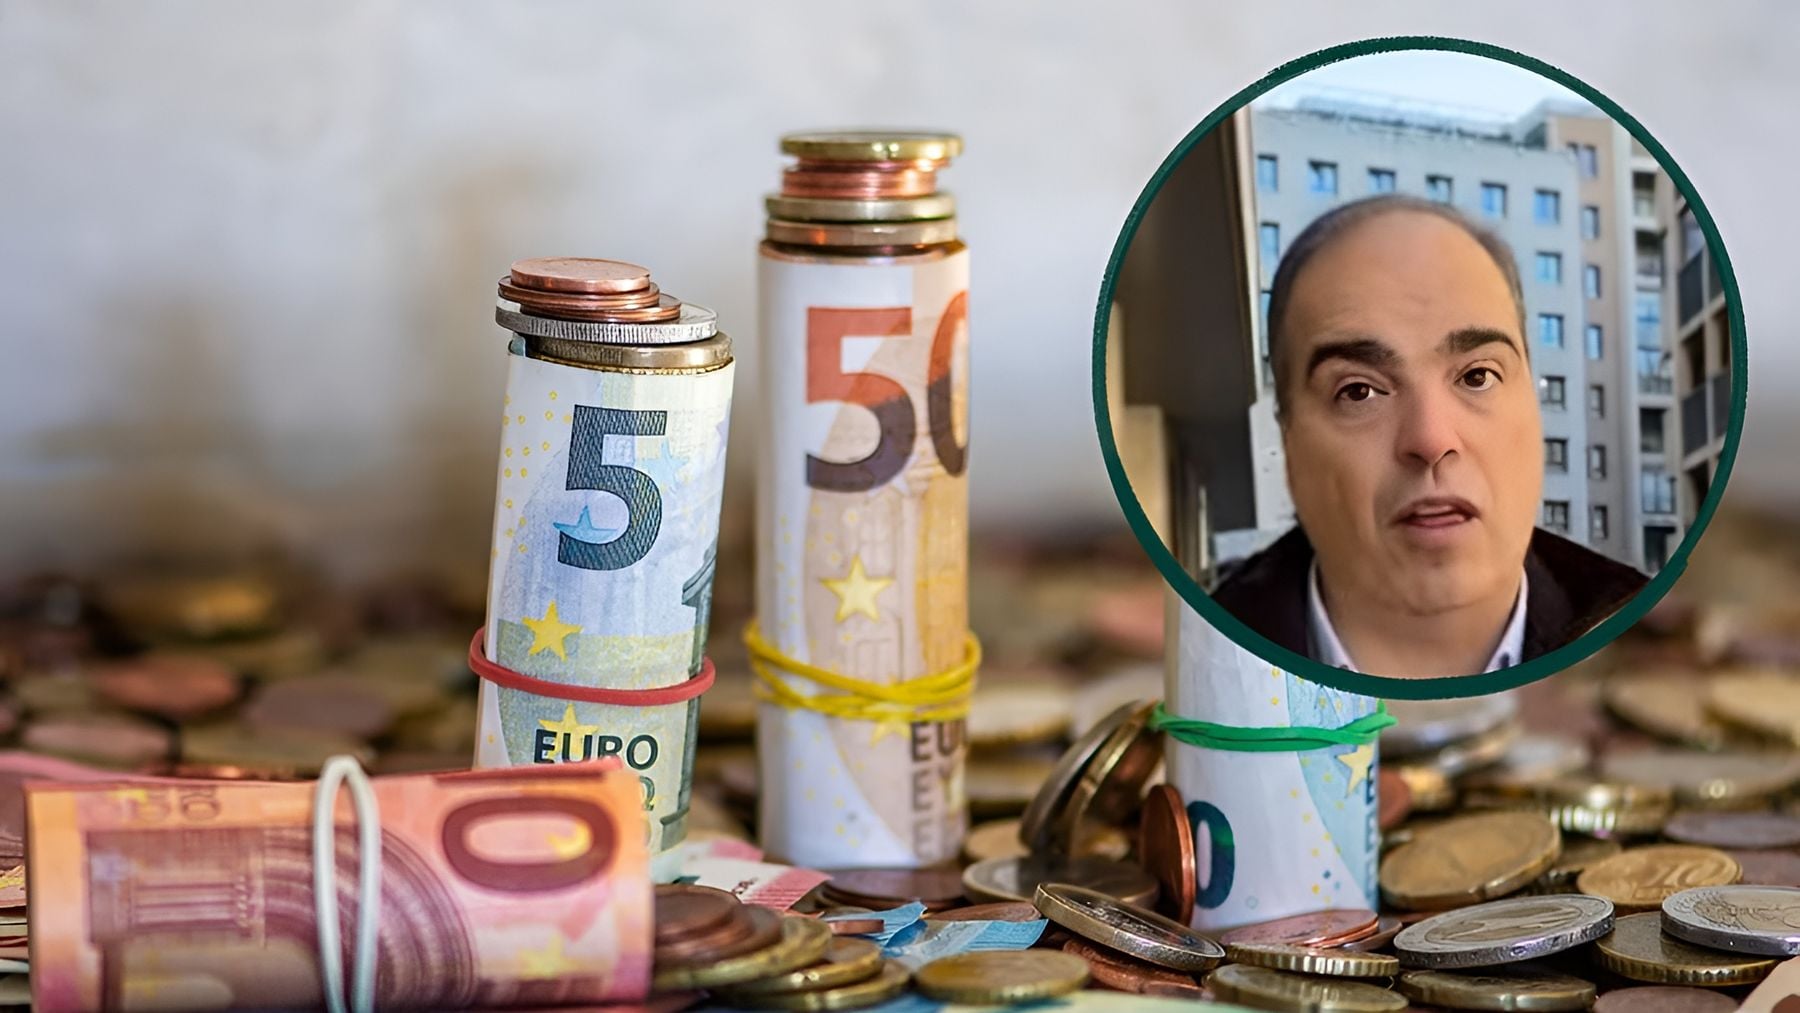
Ahorrar no siempre depende de dejar de hacer una gran compra o de renunciar a unas vacaciones. Muchas veces el dinero se nos va poco a poco en cosas que tenemos tan incorporadas al día a día que ni siquiera pensamos demasiado en ellas. El café que compramos cada mañana, las plataformas que se cobran automáticamente todos los meses o pedir comida a domicilio porque el fin de semana no nos apetece cocinar. Por separado pueden parecer gastos pequeños, pero cuando los repetimos durante todo el año la cantidad cambia bastante.
Es precisamente en este tipo de decisiones en las que se fija Luis Albas, experto en finanzas, en uno de sus vídeos de TikTok. «No es mala suerte, son pequeñas decisiones repetidas todos los meses», explica al hablar de quienes quieren ahorrar e invertir pero llegan a final de mes sin conseguir guardar prácticamente nada.
Luis Albas, experto en finanzas: «Muchas personas no mejoran su economía porque repiten los mismos hábitos cada mes»
Uno de los ejemplos que utiliza Albas es algo tan habitual como comprar un café de tres euros todos los días. Y puede que tres euros no nos parezcan demasiado, pero basta hacer la cuenta para verlo de otra manera. Si lo hacemos durante 30 días, son 90 euros al mes y 1.080 euros al año. Eso no significa que tengamos que dejar de tomar café fuera para poder ahorrar. El problema aparece cuando ni siquiera somos conscientes de cuánto nos cuesta ese hábito porque pensamos únicamente en los tres euros que pagamos cada vez.
Y lo mismo puede ocurrir con las suscripciones. Albas menciona Amazon Prime y Netflix, aunque hoy podemos tener muchas más: música, almacenamiento en la nube, aplicaciones, televisión o cualquier servicio que se renueve automáticamente. Puede que individualmente ninguno nos parezca caro, pero si tenemos cuatro o cinco y apenas utilizamos algunos, todos los meses estamos pagando por algo que realmente no necesitamos.
Comprar a plazos también puede hacer que perdamos de vista lo que gastamos
Otro de los ejemplos del vídeo tiene que ver con la tecnología y con el hecho de tener lo último de lo último. Es fácil caer así en la trampa de tener por ejemplo un iPhone 17 que cuesta más de 1000 euros, pero que como pone este experto en su ejemplo, «pagamos en 19 plazos». Y aquí hay algo que seguramente nos ha pasado alguna vez cuando miramos un producto caro. Ver 60 o 70 euros al mes puede parecernos bastante más asumible que ver de golpe el precio completo del teléfono. Pero dividir el pago no hace que el producto sea más barato. Seguimos teniendo que pagar el importe total y, dependiendo de la financiación, puede haber además intereses o comisiones.
Y si hacemos esto con varias compras, el problema puede llegar unos meses después. Un pago del móvil por aquí, otro de un electrodoméstico por allá y quizás alguna compra más que financiamos porque la cuota parecía pequeña. Al final tendremos varias cantidades que salen de nuestra cuenta antes incluso de empezar el mes. Por eso, antes de financiar algo conviene mirar cuánto vamos a pagar en total, durante cuánto tiempo y si existen intereses o gastos asociados, y no quedarnos únicamente con el importe de la cuota mensual.
Pedir comida todos los fines de semana también suma
Albas pone además el ejemplo de pedir comida a domicilio todos los fines de semana porque da pereza cocinar. De nuevo, hacerlo un sábado concreto no va a determinar nuestra situación económica, pero convertirlo en una costumbre sí supone añadir otro gasto fijo de facto. Piensa que no pagamos únicamente por la comida. Dependiendo de dónde hagamos el pedido puede haber gastos de envío, tarifas de servicio u otros cargos. Y si repetimos la operación varias veces al mes, merece la pena comprobar cuánto hemos terminado gastando.
Con la ropa de marca sucede algo parecido. No hay nada malo en comprarla si podemos permitírnosla y realmente queremos hacerlo. La cuestión que plantea el vídeo es diferente: qué ocurre cuando mantenemos un nivel de gasto que no encaja con lo que ingresamos y al mismo tiempo nos preguntamos por qué no conseguimos ahorrar.
Revisar los movimientos de la cuenta puede darnos alguna sorpresa
Una forma bastante sencilla de saber si nos ocurre algo parecido es coger los movimientos bancarios de los últimos meses y mirar en qué se ha ido realmente el dinero. No sólo los grandes recibos como el alquiler, la hipoteca, la luz o el seguro del coche. También esos cargos de 3, 8, 15 o 20 euros que solemos pasar por alto. Puede que descubramos una suscripción que ya no utilizamos, que hemos pedido comida muchas más veces de las que recordábamos o que ese café que parecía insignificante supone una cantidad considerable al cabo del mes.
Y tampoco se trata de eliminar absolutamente todo lo que nos gusta para guardar cada euro. Podemos decidir perfectamente que queremos seguir tomando ese café. Pero al menos sabremos cuánto nos cuesta al año y podremos elegir dónde preferimos recortar. Porque ahí está precisamente la idea que plantea Albas cuando habla de «pequeñas decisiones repetidas todos los meses». Si nuestros ingresos son ajustados, probablemente no exista un único gasto responsable de que no consigamos ahorrar. Puede que sean muchos pequeños pagos que, precisamente porque parecen poca cosa cuando los hacemos, terminamos repitiendo sin darnos cuenta de cuánto suman cuando acaba el año.
@luis_albas Si quieres aprender a organizar mejor tu dinero y tomar decisiones más inteligentes, sígueme. #finanzaspersonales #educacionfinanciera #habitosfinancieros #mentalidadfinanciera #gestionpersonal #ahorrointeligente ♬ sonido original – Luis_Albas
Lo último en Economía
-

El sueldo de Santi, fontanero español: «Me dicen ‘sólo has tardado 10 minutos y me cobras 200 euros’, pero para saber eso llevo 20 años en el oficio»
-
Luis Albas, experto en finanzas: «Muchas personas siguen sin mejorar su situación económica porque repiten exactamente los mismos hábitos cada mes»
-
Va a haber colas en Lidl por el escritorio con armario de almacenamiento incorporado que parece de IKEA pero a precio de ganga
-
Mañana 21 de septiembre llega a Lidl la cafetera espresso Silvercrest para preparar cafés de barista en casa por 99 euros
-
María Pastor, abogada especializada en herencias: «Mucha gente ignora que alquilar una casa heredada puede cambiar su situación legal»
Últimas noticias
-
Predicción del horóscopo para Escorpio hoy, domingo 20 de septiembre de 2026
-
El sueldo de Santi, fontanero español: «Me dicen ‘sólo has tardado 10 minutos y me cobras 200 euros’, pero para saber eso llevo 20 años en el oficio»
-
Peter Jackson explica por qué no es el director indicado para la nueva película de ‘El Señor de los Anillos’: «Nadie conoce al personaje como él»
-
Predicción del horóscopo para Libra hoy, domingo 20 de septiembre de 2026
-
Luis Albas, experto en finanzas: «Muchas personas siguen sin mejorar su situación económica porque repiten exactamente los mismos hábitos cada mes»