BNP da acceso a CaixaBank, ING y Sabadell a las cuentas de Cetelem para venderla antes de fin de año
Banco Sabadell también estudió la operación y llegó a tantear la posibilidad de adquirir Cetelem, pero finalmente decidió no seguir adelante con el proceso
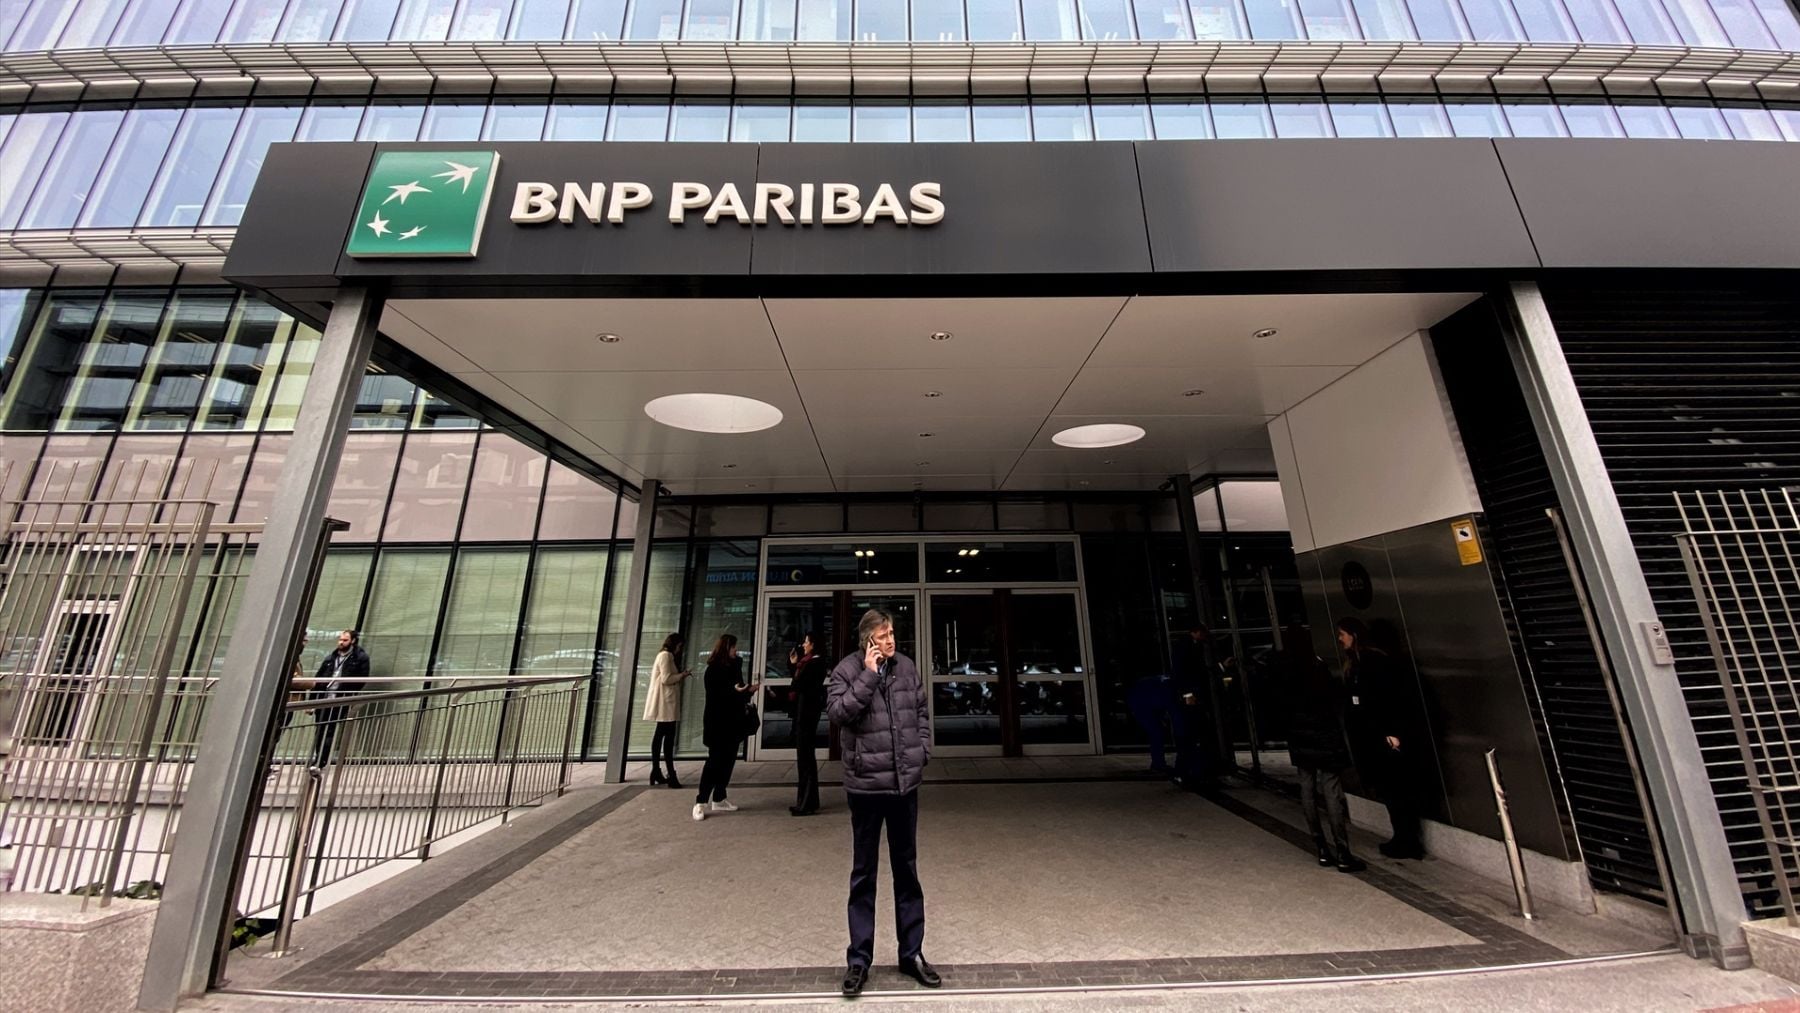
BNP Paribas ha dado este lunes un paso decisivo en el proceso para vender Cetelem en España. El banco francés ha abierto los libros de su filial de crédito al consumo a CaixaBank e ING para que ambas entidades puedan analizar sus cuentas, valorar sus riesgos y preparar una eventual oferta, según ha podido saber OKDIARIO.
Banco Sabadell también estudió la operación y llegó a tantear la posibilidad de adquirir Cetelem, pero finalmente decidió no seguir adelante con el proceso. CaixaBank e ING quedan así como los principales interesados en analizar una adquisición que permitiría al comprador acceder de golpe a una cartera de alrededor de 3,5 millones de clientes.
Lo mismo le ocurrió a BBVA, que decidió no entrar en la puja por la financiera de BNP Paribas en España.
Cetelem es la financiera de grandes marcas de coches como Kia Hyundai Volvo y nuevas marchas chinas que acaban de llegar a España. Cuenta con importantes acuerdos con Orange y Apple y cualquiera de los bancos compradores, por lo que además de consumo podría hacerse cross-sell con sus productos.
El calendario que maneja BNP Paribas es relativamente rápido. La intención del grupo francés es que los interesados hagan números y, si mantienen su interés después de estudiar las cuentas, presenten sus ofertas con la suficiente brevedad como para que BNP pueda analizarlas, decidir si acepta alguna de ellas y dejar cerrada la venta antes de que termine el año.
La apertura de los libros supone precisamente el inicio de una fase clave. CaixaBank e ING podrán conocer con mayor profundidad la calidad de los activos de Cetelem, su cartera de préstamos, la rentabilidad del negocio y las contingencias que asumirían en caso de quedarse con la entidad.
El problema de los créditos revolving
Entre los elementos que tendrán un peso importante en la valoración aparece la exposición de Cetelem (y del sector, en general) a los créditos revolving, y el impacto de las reclamaciones y litigios relacionados con este tipo de financiación.
Los potenciales compradores afrontan la operación teniendo ya descontado este problema. A la hora de determinar cuánto están dispuestos a pagar a BNP Paribas tendrán en cuenta tanto las provisiones existentes como el posible impacto futuro que la cartera de revolving pueda tener sobre las cuentas.
Por tanto, el problema no impide necesariamente la operación, pero sí condicionará el precio. Quien compre Cetelem lo hará conociendo esa exposición y ajustará su oferta al coste potencial que pueda generar en los próximos ejercicios. De hecho, en el precio que se ha ido conociendo ya está descontado, según analizan desde el propio sector.
Cetelem mantiene los créditos revolving entre los productos que comercializa en España, junto a préstamos personales, financiación en puntos de venta, tarjetas, seguros y otros productos financieros.
La cuestión resulta especialmente relevante en un momento en el que las entidades financieras han tenido que afrontar durante los últimos años numerosas reclamaciones judiciales relacionadas con este tipo de créditos, especialmente por sus tipos de interés y por las condiciones de contratación.
3,5 millones de clientes
El principal atractivo de la operación está, sin embargo, en el tamaño que Cetelem ha alcanzado dentro del mercado español de financiación al consumo.
La compañía cuenta con alrededor de 3,5 millones de clientes, una base que permitiría al comprador aumentar de manera inmediata su presencia en uno de los segmentos más rentables del negocio bancario.
Para CaixaBank o ING, hacerse con Cetelem supondría incorporar una cartera de clientes que requeriría años conseguir mediante crecimiento orgánico. El negocio cuenta además con una importante presencia en la financiación de compras en comercios y concesionarios, lo que proporciona al comprador canales adicionales para colocar préstamos y otros productos financieros.
Ese es precisamente uno de los elementos que explica el interés por la operación pese al problema de los créditos revolving. El comprador no estaría adquiriendo únicamente una cartera de préstamos, sino también una plataforma especializada en crédito al consumo y acceso a millones de clientes a los que posteriormente puede ofrecer otros productos.
CaixaBank e ING tienen ahora que decidir cuánto vale ese negocio después de incorporar los riesgos a sus cálculos. Sabadell ya estudió la posibilidad y optó por no continuar, fundamentalmente por el coste de la operación.
BNP Paribas espera conocer las conclusiones en un plazo relativamente breve. Su objetivo es recibir las ofertas, valorar si alguna alcanza el precio que considera adecuado y, si existe acuerdo, cerrar la venta de Cetelem antes de que termine el año.
Lo último en Economía
-

BNP da acceso a CaixaBank, ING y Sabadell a las cuentas de Cetelem para venderla antes de fin de año
-
El Ibex 35 recupera terreno y roza los 19.650 puntos tras el alivio en Oriente Próximo
-
Entró en vigor el 15 de septiembre y está confirmado por el Gobierno: se ofrecen ayudas de 450 euros para cambiar los electrodomésticos
-
Confirmado por la Seguridad Social: los nacidos entre 1960 y 1970 ya pueden solicitar el 100% de la pensión
-
Una jubilada de 77 años pasa 680 días en Marruecos mientras sigue cobrando la pensión de España: ahora la Justicia le obliga a devolver 32.857 euros
Últimas noticias
-
Qué partidos juega la selección española en este parón internacional: horarios y cómo ver a España por TV en directo
-
Aitana desvela los principios de su romance con Plex: «Ahí estaba yo, viendo tus vídeos cada noche»
-
Un inmigrante ilegal procedente de Ceuta detenido en El Ejido por agredir sexualmente a una mujer
-
Última hora de la invasión en Ceuta y actualidad política en directo: Feijóo y Marlaska vuelven a visitar Ceuta
-
Roborock Qrevo 2 Pro: el genio de la limpieza que nos facilita el día a día