Google Pay permitirá realizar pagos online con la tarjeta caducada y mejorará la seguridad
La 'tokenización' es el proceso que cada vez está más de moda para aumentar la seguridad en el sector tecnológico

Google Pay mejorará la seguridad de los pagos online mediante la tokenización, algo que permitirá utilizar la tarjeta de crédito en algunas circunstancias «aunque esté caducada», según fuentes cercanas a la gigante tecnológica. El proceso consiste en sustituir los datos bancarios por un equivalente digital que hace referencia a ellos de forma encriptada.
Las mismas fuentes aseguran que «para algunos pagos recurrentes, como suscripciones, la tokenización puede permitir pagar aunque la tarjeta esté caducada», si bien «hay circunstancias y casos». Es decir, por ahora no se podrá utilizar fuera de plazo en todo momento: «En el día a día no se puede hacer». Aunque es previsible que la tecnología avance.
Iván Andrada, ingeniero informático especialista en inteligencia artificial generativa, explica a este periódico que «en los pagos, el token se utiliza en lugar de la información de la tarjeta bancaria y del número de cuenta. Con ello, se consigue reducir el riesgo de exposición de los datos sensibles durante las transacciones».
Por tanto, el principal objetivo de Google Pay es mejorar la seguridad de los pagos, aunque la tecnología puede ser de ayuda para progresar hacia un mundo en el que no se necesite la tarjeta, según los expertos.
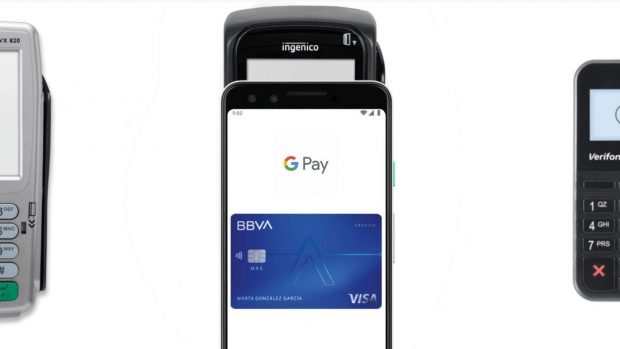

La ‘tokenización’ de Google Pay
«En un entorno no tokenizado, varias partes manejan y almacenan los datos del cliente, incluido el número de tarjeta/cuenta de débito directo, para cada transacción», explica Worldpay, una compañía de pagos en línea. «Desde el punto de vista del comerciante, reciben la información, la almacenan en su propia base de datos y la transmiten a su procesador con la solicitud de transacción».
«Si bien el acceso y la transmisión de datos pueden ocurrir una sola vez, frecuentemente la transmisión de datos ocurre varias veces para completar una sola venta, como en el caso de una autenticación seguida de una o varias capturas. El almacenamiento local y la transmisión repetida de la información crean posibles puntos de infracción adicionales, donde un tercero malintencionado podría comprometer la información», afirma la empresa londinense.
Sin embargo, «en un entorno tokenizado, la transmisión de datos del cliente idealmente ocurre una sola vez y el comerciante nunca los almacena localmente. Una vez que se produce el registro del número de cuenta, mediante una solicitud de registro de token o enviando el número de cuenta con cualquier transacción admitida, se devuelve un token».
Es decir, este proceso tiene como objetivo evitar que la información bancaria del comprador esté demasiado expuesta. «Cuando se pasa la tarjeta por un comercio online, la tarjeta da muchas vueltas por Internet», afirman fuentes del sector.
Según Andrada, «un token convierte los datos bancarios en una cadena que es ininteligible para cualquier humano, pero legible para dos máquinas». Esto provoca que «no se produzcan sustracciones de datos en operaciones». De hecho, los bancos están haciendo uso de herramientas similares con «la tarjeta física sin datos».
En concreto, la banca comienza a utilizar «una tarjeta que sirve con un NFC y que no tiene datos bancarios. Por ejemplo, ING tiene una tarjeta naranja que no tiene información del número de cuenta, ni del CVV, ni pone la fecha de vencimiento, ni nada», explica el informático.
«Cuando se acometía una estafa y alguien conseguía extraer información comprometida de otro, una persona con los datos bancarios de otra podía hacer cualquier virguería. Ahora ya no es tan fácil. Hay muchos más factores de aplicación para que esa información no se pueda conocer. Ésa es la motivación principal de por qué se utilizan ahora los tokens en algunos métodos de pago», asegura el especialista.
Esta tecnología se está usando con más asiduidad en la actualidad, pero no es nueva. «Amazon ya metió la tokenización hace más de 20 años para algunos pagos, o sea, existe desde hace tiempo», declara Andrada. Sin embargo, «la tendencia de asegurar todavía más las operaciones y las transacciones se quiere incluir en los pagos. Así que Google Pay está en ello».
Al final, «la tokenización lo que hace es identificar al titular de la tarjeta», según Andrada. Es decir, el proceso no sirve directamente para pagar con la tarjeta caducada, pero puede ayudar en determinadas circunstancias, al ser capaz de localizar al comprador sin los datos bancarios.
Lo último en Economía
-
Los asesores financieros coinciden: “Ni se te ocurra firmar el contrato de arras si no te entregan antes el certificado de eficiencia energética. Es obligatorio incorporarlo en la tasación»
-
Andrea (23 años), la camionera más joven de España: «He trabajado en tres empresas a lo largo de dos años y no he estado en el paro ni un minuto»
-
Santander gana un récord de 11.176 millones hasta septiembre, un 16% más, y eleva sus ingresos un 8%
-
Confirmado por las Seguridad Social: se concede una pensión de 888 años a los jubilados que hayan cotizado 15 años
-
Es oficial y está confirmado por la Seguridad Social: se permite sumar 3 años de cotización a los trabajadores que pidan una excedencia para cuidar de un familiar
Últimas noticias
-
La psicología dice que las personas que prefieren leer libros en papel en lugar de en digital no son más clásicas: en realidad retienen mejor la información y la cronología del texto
-
Última hora de las elecciones generales del 29-N y actualidad política hoy | Se acaba el plazo del Tribunal Supremo para entregar las listas de la Ley de Nietos
-
Un peluquero revela los 5 cortes de pelo que más favorecen a las mujeres de más de 50 años: «El largo, por encima de la clavícula»
-
694 millones de dólares y más de Mach 5: EEUU pasa a fabricar en serie el misil hipersónico ARRW que se lanza desde el ala de un B-52
-
Por qué Barcelona y Real Madrid no juegan la primera ronda de la Copa del Rey: cuándo será su primer partido