El aumento de la pobreza de las familias dispara un 45% los préstamos personales desde la llegada de Sánchez
En septiembre el crédito al consumo de las familias alcanzó los 122.549 millones de euros
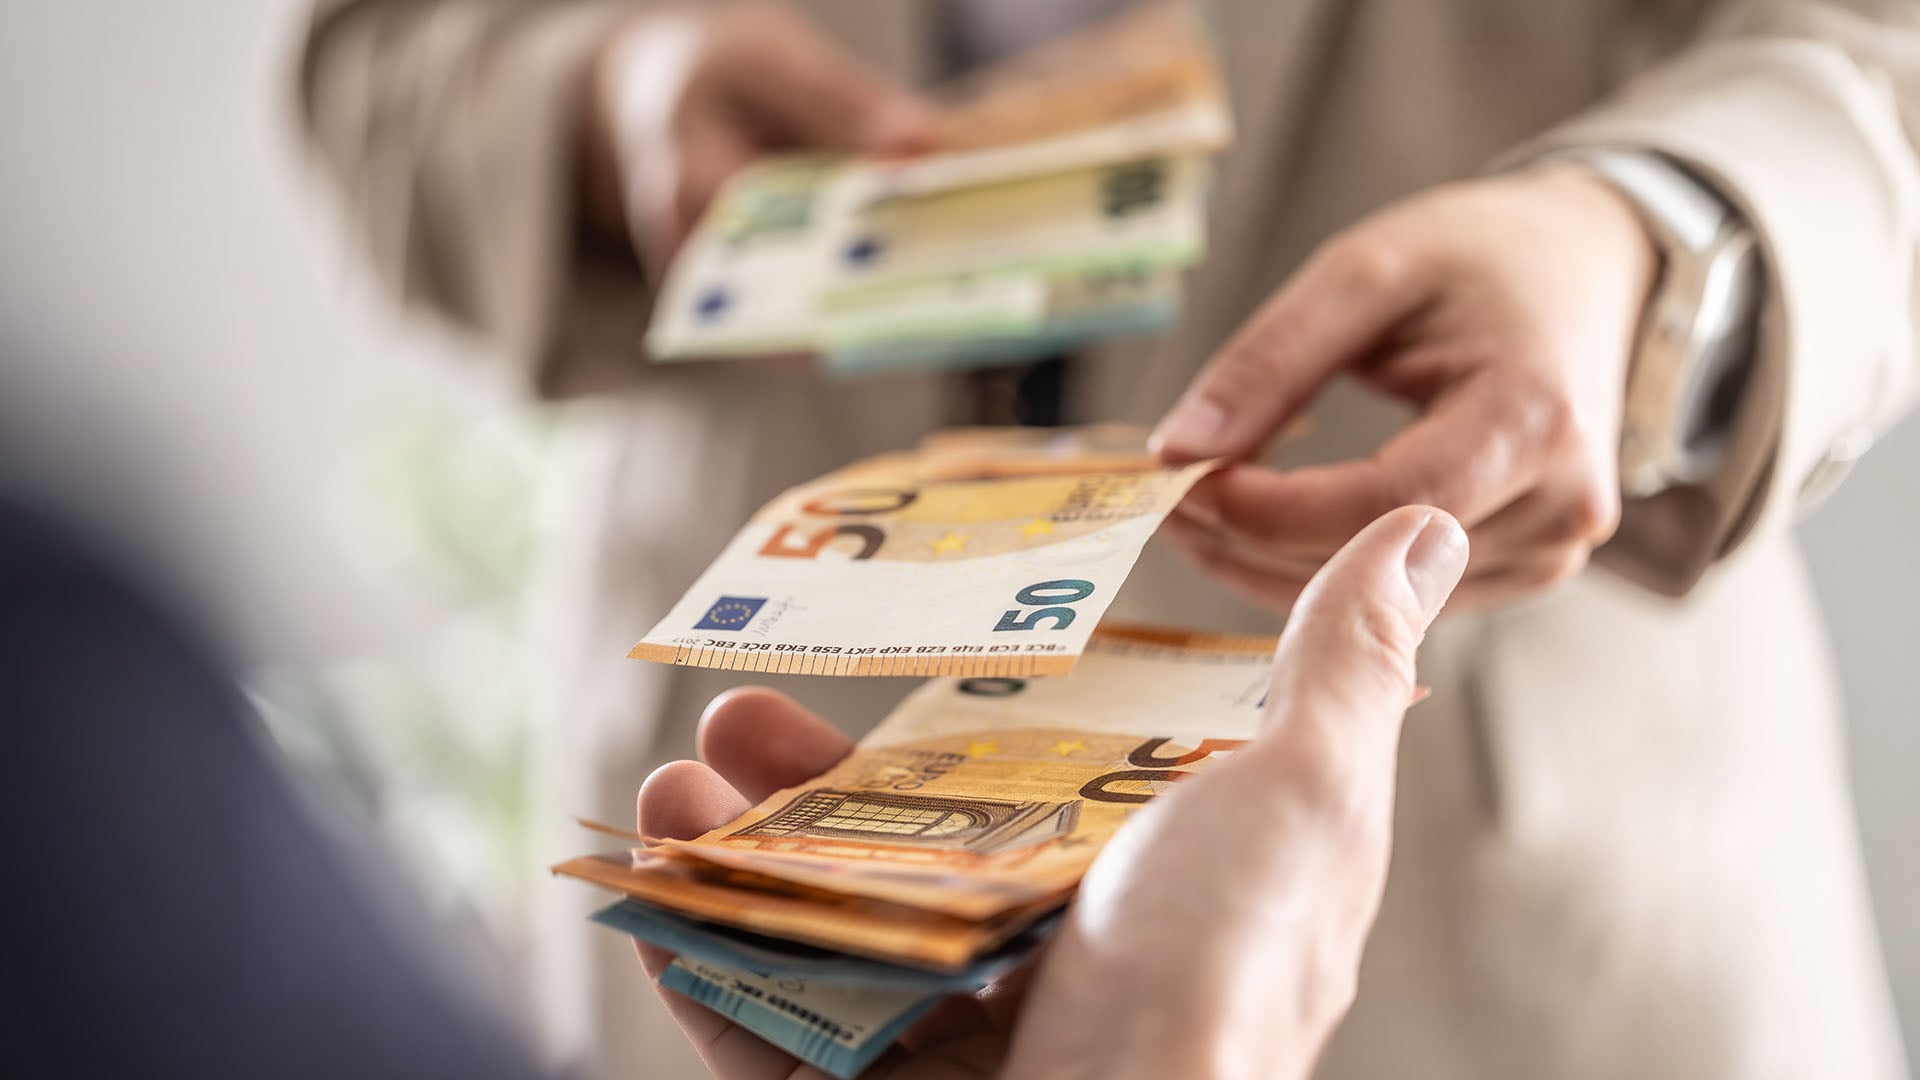
La cronificación de la pobreza ha incrementado el volumen de préstamos personales que han solicitado las familias desde que Pedro Sánchez llegó a la Moncloa. Según los últimos datos del Banco de España, el saldo de los créditos de consumo alcanzó en septiembre los 122.549 millones de euros, lo que supone un incremento de un 11,4% con respecto a hace un año y un aumento del 45% con respecto a 2018.
Los datos del Banco de España corroboran la escasez de recursos de las familias españolas que muestran los datos de pobreza del Instituto Nacional de Estadística (INE). Los préstamos personales son los que reflejan un mayor riesgo financiero en la economía doméstica. A diferencia de las hipotecas, que se conceden sobre una vivienda, o los destinados a fines concretos, como la compra de automóviles, los préstamos de consumo representan la entrega de dinero para gastos generales.
Préstamos y pobreza
El aumento de los préstamos ha ido en paralelo a la cronificación de la pobreza entre el principal grupo de personas que puede solicitar fondos al banco: los trabajadores. El INE estima que la tasa de pobreza general de los trabajadores se ha mantenido sin cambios durante todo el mandato de Sánchez, estancada en el 16,4%, y con cada vez más familias con privaciones. Entre 2018 y 2025, el porcentaje de ocupados con carencias materiales y sociales severas se ha incrementado del 3,9% al 6,1%.
A pesar de que el Gobierno saca pecho de la creación de empleo, los datos apuntan a que el trabajo ya no garantiza en España un nivel de vida digno. El aumento de los préstamos, por un lado, y la intensificación de la pobreza, por otro lado, radiografían una clase trabajadora que no llega a final de mes. La tasa de paro, además, se ha estancado en el 10%, una de las más altas de Europa.
Los datos del Banco de España revelan que el aumento de préstamos personales se ha intensificado. En los últimos 12 meses, la tasa de crecimiento de los créditos de consumo se ha mantenido por encima del 11%, al doble de velocidad que el incremento de las hipotecas. En el conjunto de 2025, los préstamos subieron un 12,3%.
En paralelo al aumento de los préstamos de consumo, los destinados a otros fines distintos a la vivienda, como puede ser la compra de un vehículo o para emprender, se encuentran en retroceso. Durante 2025, el saldo de este tipo de créditos se redujo un 1,6% hasta los 78.640 millones de euros.
Lo último en Economía
-

El sector ferroviario convoca otra huelga para el 17 de noviembre e incrementa la presión contra Puente
-
El aumento de la pobreza de las familias dispara un 45% los préstamos personales desde la llegada de Sánchez
-
La mitad de las «ayudas» anunciadas por Puente para las víctimas de Urda son anticipos de sus indemnizaciones
-
Grupo Tello Alimentación convierte la formación en oportunidades de empleo para el talento joven
-
Libeen refuerza su equipo directivo y renueva su plataforma para acelerar el acceso a la vivienda en España
Últimas noticias
-
El sector ferroviario convoca otra huelga para el 17 de noviembre e incrementa la presión contra Puente
-
Davidovich se rinde con las ATP Finals: tampoco jugará el Masters 1000 de París por sus problemas de espalda
-
Accidente de tren en Toledo, en directo: última hora de las víctimas, las ayudas y la investigación del accidente de Urda
-
El PP ‘invita’ a Sánchez a viajar a su mitin de Valencia en AVE para que sepa qué piensan maquinistas y usuarios
-
Belén Esteban zanja en COOL la polémica de su última campaña ‘Que no te toreen’: «Las comparaciones son malísimas»