Bizum desembarca en Mercadona, Alcampo, Eroski y Lidl y pone en jaque a Visa y Mastercard
Las principales cadenas de nuestro país están implementando la nueva tecnología de forma gradual
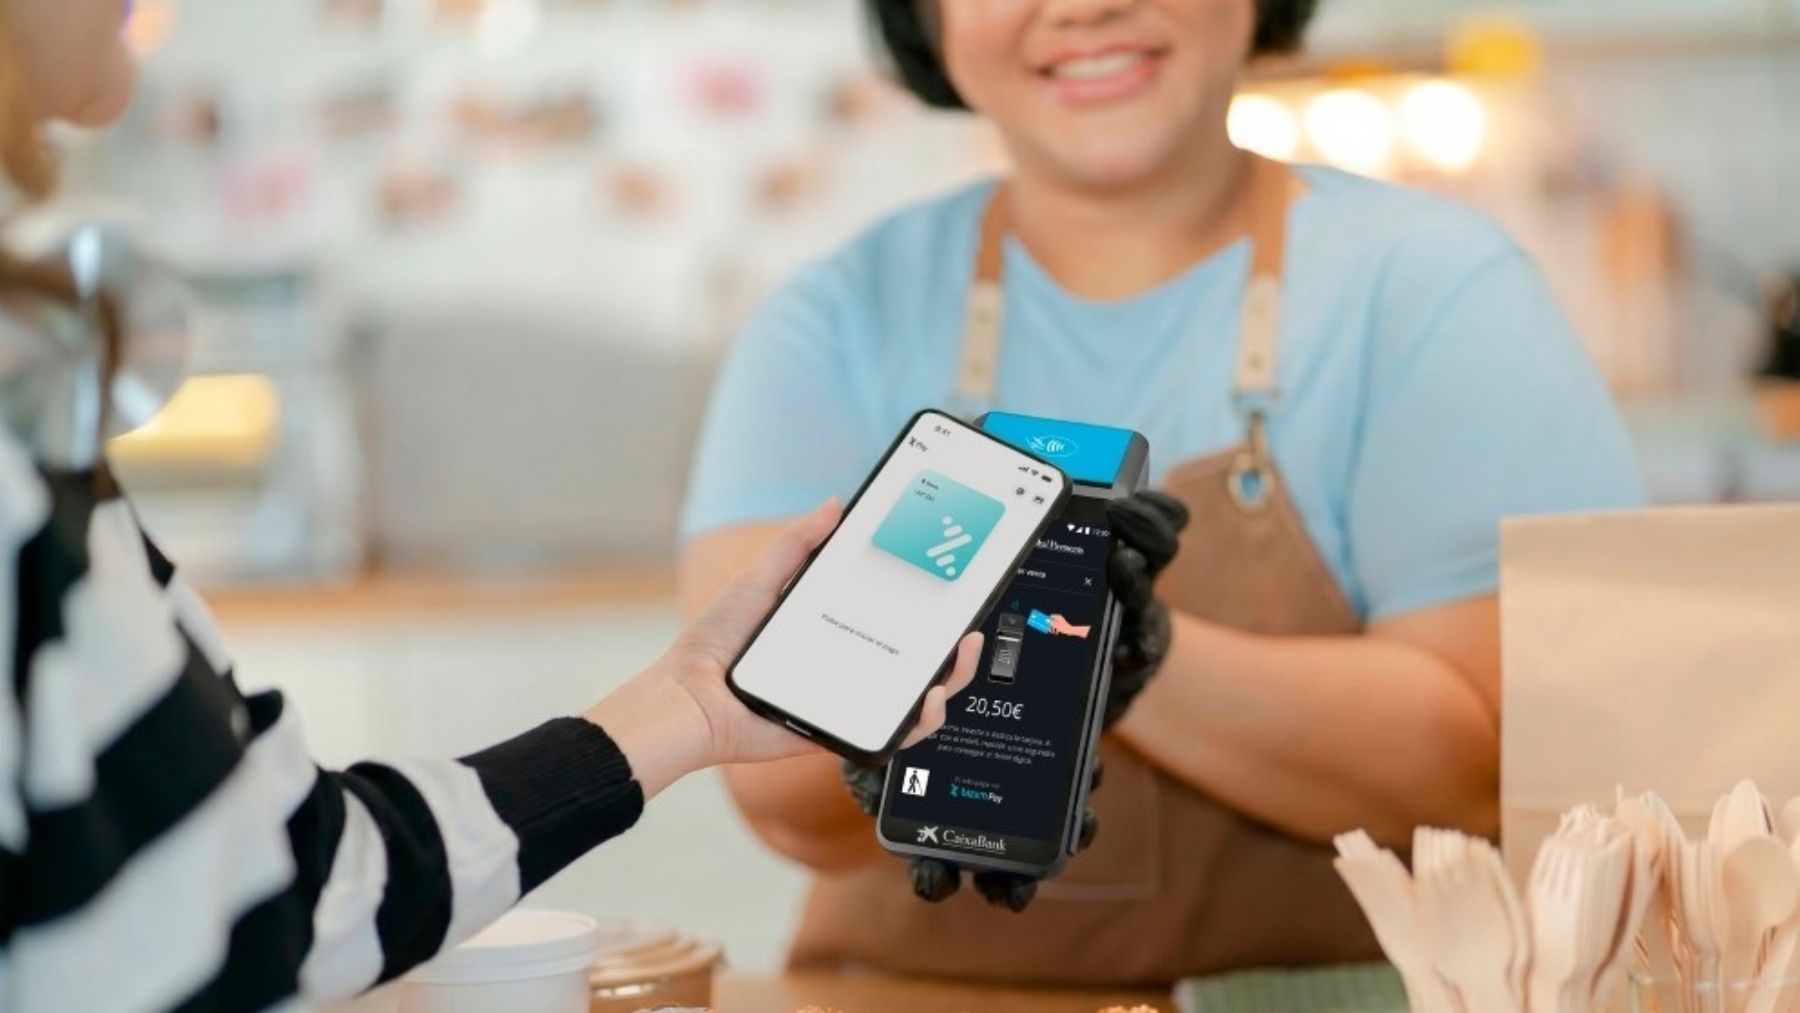
Visa y Mastercard tienen un problema, y es que la aplicación que nació como un modo alternativo para hacer transferencias entre particulares sin el engorro de tener que teclear un número de cuenta ha acabado por convertirse también en un medio de pago útil para contratar un viaje o incluso para comprar en un establecimiento. Hablamos de Bizum, el mecanismo impulsado por la banca española allá por 2016 y que, diez años más tarde, amenaza con acabar con el duopolio de las dos grandes tecnológicas estadounidenses en el mercado de las transferencias en Europa.
La evolución de esta compañía en la última década ha sido simplemente sensacional, pues ha pasado de los 300.000 usuarios que tenía a inicios de 2017 a 30,6 millones al cierre de 2025. El año pasado, y según datos de la propia firma, en nuestro país se realizaron 3,4 millones de transacciones diarias a través de Bizum (39 cada segundo) que movieron un total de 67.700 millones de euros en todo el ejercicio (un 53,3% más que en 2024).
Sin embargo, hasta hace relativamente poco el consumo seguía siendo feudo de las redes de pago estadounidenses, circunstancia que cambió en cuanto la empresa española anunció que a partir del verano de 2026 lanzaba Bizum Pay, una nueva funcionalidad que permite cerrar operaciones en un comercio físico utilizando el sistema NFC, que no es más que una tecnología inalámbrica de intercambio de datos entre dispositivos.
¿Cuál es la diferencia entre acercar un móvil con Bizum a un datáfono o hacer lo mismo con una tarjeta? Simplemente, que en el primer caso los intermediarios —léase, Visa, Mastercard o American Express— no cobran ninguna comisión. Según los últimos datos del Banco de España, en el 25% de las compras que se realizan en España en tiendas físicas, media una tarjeta (que en un 98% de los casos es de Visa o Mastercard), con lo que sobra decir hasta qué punto la irrupción de este nuevo competidor puede ser un problema para los gigantes de EEUU.
En las últimas semanas, una miríada de grandes cadenas han ido anunciando que empezaban a aceptar la aplicación española como medio de pago. Entre estas se cuentan restaurantes franquiciados, grandes centros comerciales y gigantes del textil, pero también supermercados. Y esto último podría cambiar el panorama de las compras en nuestro país, pues no hay que olvidar que las familias españolas dedican alrededor de una cuarta parte de su presupuesto a la alimentación.
El último en anunciar que incorporaba la app a su operativa fue Caprabo el pasado lunes, y antes lo hicieron Carrefour, Eroski, Alcampo, Lidl o Eroski —entre otros—. Bien es cierto que no todas estas empresas han desplegado el sistema en la totalidad de sus establecimientos, pero desde el sector dan por sentado que el cambio es imparable. Mercadona, por ejemplo, ha anunciado un plan de implementación gradual que empieza por pruebas piloto en algunos supermercados antes de la extensión del sistema a toda su red.
Es imposible exagerar el efecto que puede tener el desembarco de Bizum en las grandes cadenas de alimentación, y no solo en lo que refiere a la cuenta de resultados de las grandes tecnológicas estadounidenses.
Según explica a OKDIARIO Luz Parrondo, que es profesora del EMBA de la UPF Barcelona School of Management, ahora una de las grandes preguntas sin respuesta es cómo reaccionarán los bancos ante la pérdida de este intermediario y cómo afectará al precio final de venta. De hecho, sigue la experta, en este momento Visa y Mastercard tienen muchos incentivos para ser más competitivos. Precisamente, es de sobra sabido que uno de los principales problemas que tiene en España el pequeño comercio es que paga más comisiones por cada transacción con tarjeta debido a que tienen menor poder de negociación que las grandes compañías, y también eso podría cambiar de la mano de Bizum.
Hasta aquí lo estrictamente económico, pues lo cierto es que este fenómeno también tiene una vertiente geopolítica, que no es otra que la voluntad manifiesta de la Unión Europea de librarse del monopolio estadounidense en un espacio que consideran estratégico. En este sentido, comenta la experta de la UPF, Bizum y sus equivalentes en Europa —como Bancomat Pay (Italia), Swish (Suecia), TWINT (Suiza), Blik (Polonia) y Vipps MobilePay (Noruega, Dinamarca y Finlandia)— son vistos con buenos ojos en Bruselas como parte de su estrategia para ganar soberanía en los medios de pago. Y esto, apunta Luz Parrondo, también pasa por el euro digital; «Están atacando por varios frentes», zanja la profesora.
Lo último en Economía
-

Bustinduy amenaza a Booking con una multa de hasta 100.000 euros por ofrecer pisos turísticos en zonas ocupadas de Palestina
-
El notario de la venta de ADIF a BBVA en la Operación Chamartín se niega a explicar a OKDIARIO por qué no pidió permiso al Gobierno
-
La patronal de Acciona, FCC y Urbaser recurre el nuevo mega contrato de basuras de Madrid de 1.300 millones
-
«Estábamos cansados, vendimos nuestra casa, dejamos nuestros trabajos y nos mudamos a Albania: no queríamos esperar hasta la jubilación para empezar a vivir»
-
Encarni, jubilada de 83 años, sobre la vivienda: «Con mi pensión, tuve que poner a mis 3 hijos de avales para poder seguir en la casa donde vivo»
Últimas noticias
-
La AEMET avisa de lluvias y un descenso notable de las temperaturas de la Comunidad Valenciana
-
Predicción del horóscopo para Géminis hoy, miércoles 28 de octubre de 2026
-
Predicción del horóscopo para Tauro hoy, miércoles 28 de octubre de 2026
-
Horóscopo diario gratis: la predicción para hoy, miércoles 28 de octubre
-
Jubilación digna para ellos y dimisión para Marlaska