La Seguridad Social lo confirma y es oficial: se abonará una ‘paga extra’ a los jubilados con más de 40 años cotizados para evitar recortes
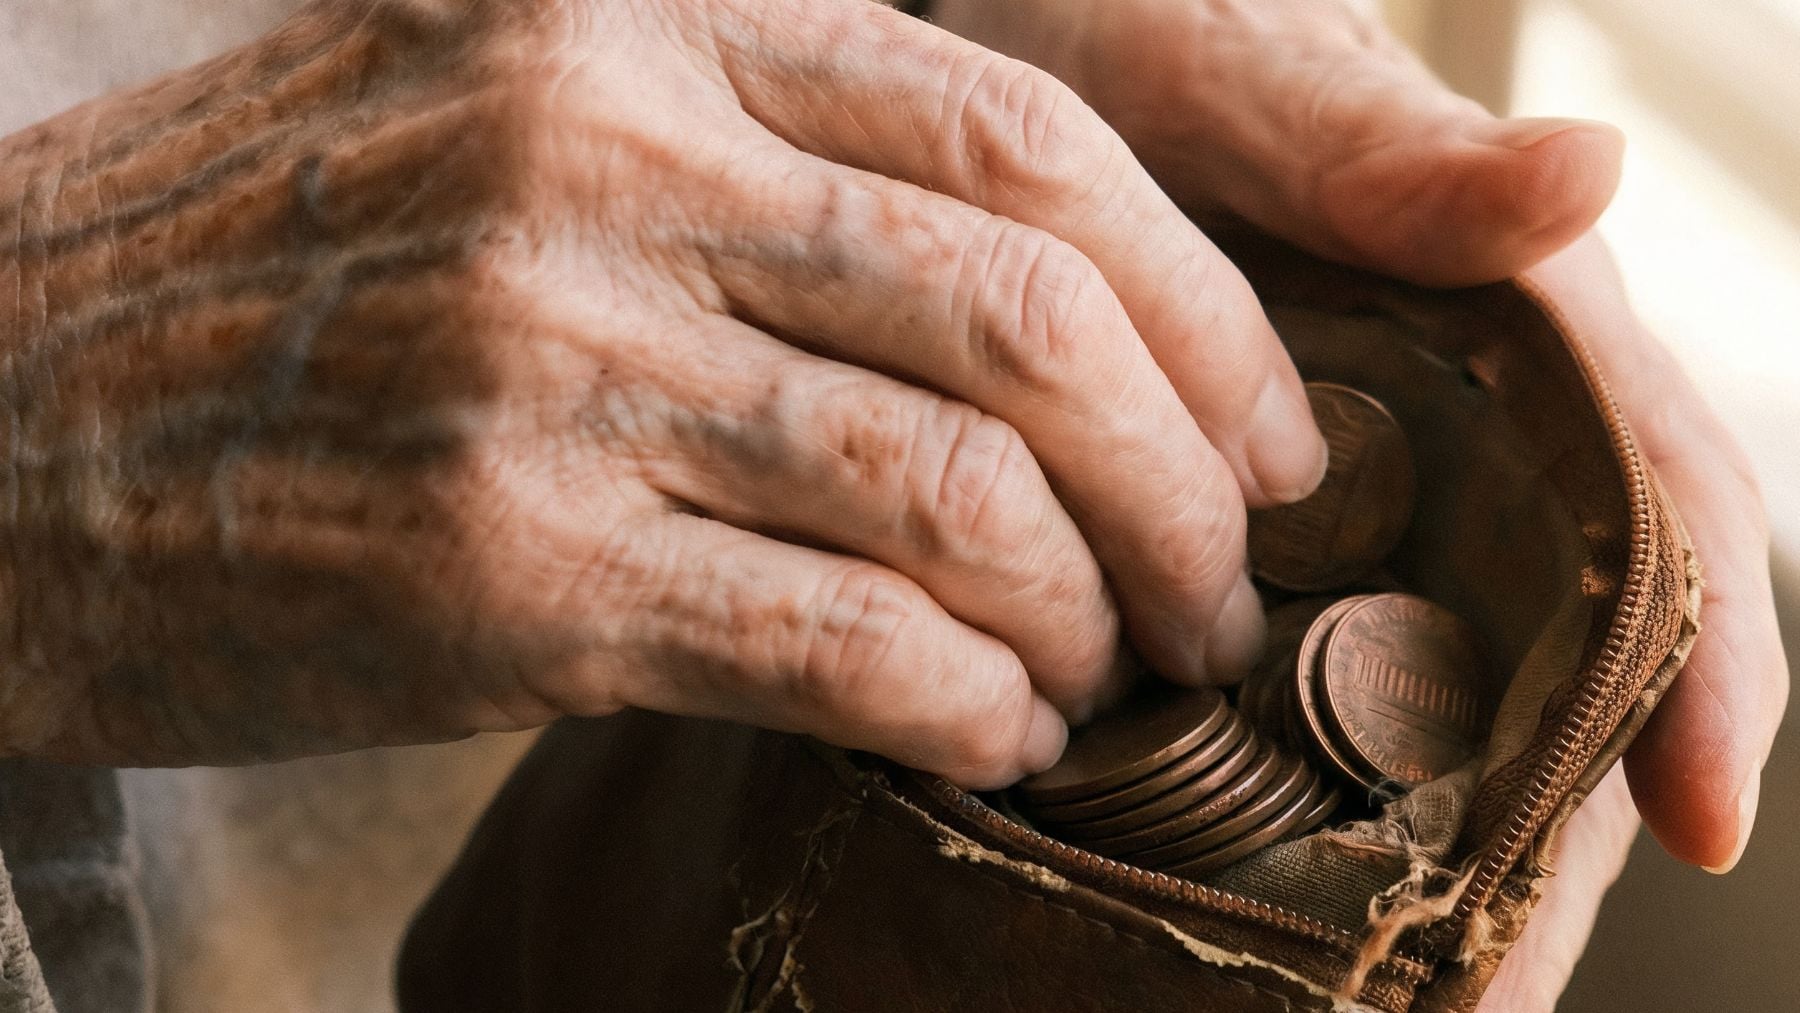
Un total de 95.499 jubilados que se acogieron a la jubilación anticipada y acumulan más de 40 años cotizados perciben un complemento de mejora en su pensión de la Seguridad Social. Esta compensación económica se encuentra recogida en la disposición adicional primera de la reforma de las pensiones de 2021 y busca corregir las penalizaciones que se aplicaron a quienes se acogieron a la jubilación anticipada, cuyas condiciones habrían sido más favorables con la normativa posterior. En concreto, la medida se dirige a quienes accedieron a una pensión contributiva de jubilación anticipada involuntaria (hasta cuatro años antes de la edad ordinaria) o voluntaria (como máximo dos años antes) entre el 1 de enero de 2002 y el 31 de diciembre de 2021.
Para acceder a este complemento, vigente con efectos desde el 1 de marzo de 2022, la normativa establece como requisito haber cotizado al menos 44 años y seis meses. Sin embargo, también pueden beneficiarse quienes acrediten un mínimo de 40 años cotizados, siempre que su pensión fuera inferior a 900 euros a fecha de 1 de enero de 2022. Además, es necesario que la cuantía inicial de la pensión reconocida fuera inferior a la que habría correspondido si se hubieran aplicado los coeficientes reductores en vigor desde el 1 de enero de 2022.
La ‘paga extra’ de la Seguridad Social para estos jubilados
La medida está dirigida a quienes se jubilaron anticipadamente, tanto por causas involuntarias como por decisión propia, entre el 1 de enero de 2002 y el 31 de diciembre de 2021. Para beneficiarse de este complemento, con efectos económicos desde el 1 de marzo de 2022, es necesario acreditar al menos 44 años y seis meses cotizados. Sin embargo, quienes percibían una pensión inferior a 900 euros a 1 de enero de 2022 pueden acceder a él si cuentan con un mínimo de 40 años de cotización.
Asimismo, la pensión inicial reconocida tiene que haber sido inferior a la que habría correspondido aplicando los coeficientes reductores vigentes desde el 1 de enero de 2022. La cantidad que se percibe como complemento equivale a la diferencia entre ambos importes. Según establece la normativa, este suplemento se abona en 14 pagas anuales y tiene la consideración legal de pensión de jubilación. Por lo tanto, queda integrado en la prestación a todos los efectos, incluido el cómputo para el límite máximo de las pensiones públicas.
Asimismo, el Congreso ha comenzado a tramitar una propuesta legislativa de Podemos que busca eliminar los coeficientes reductores aplicados a las personas que se jubilan anticipadamente después de haber cotizado durante 40 años o más. La iniciativa también contempla la posibilidad de aplicar la medida con carácter retroactivo, lo que permitiría a quienes ya están jubilados solicitar una revisión de sus prestaciones. Por el momento, la propuesta sólo ha superado la primera fase de su tramitación parlamentaria.
Coeficientes reductores en 2026
En 2026, los coeficientes reductores aplicables a la jubilación anticipada voluntaria dependen de los meses que se adelante el retiro y del tiempo cotizado. Si la jubilación se anticipa 24 meses, la reducción de la pensión es del 21 % para quienes han cotizado menos de 38 años y seis meses; del 19 % para quienes acumulan entre 38 años y seis meses y menos de 41 años y seis meses; del 17 % para quienes han cotizado entre 41 años y seis meses y menos de 44 años y seis meses, y del 13 % para quienes alcanzan los 44 años y seis meses o más.
Cuando el adelanto es de 23 meses, los porcentajes se sitúan en el 17,6 %, el 16,5 %, el 15 % y el 12 %, respectivamente. Si se adelanta 22 meses, las reducciones son del 14,65 %, el 14 %, el 13,33 % y el 11 %. Para un adelanto de 21 meses, los coeficientes bajan al 12,57 %, el 12 %, el 11,43 % y el 10 %.
Con 20 meses de adelanto, la reducción es del 11 %, el 10,5 %, el 10 % o el 9,2 %, según el periodo cotizado. Si la jubilación se anticipa 19 meses, los porcentajes son del 9,78 %, el 9,33 %, el 8,89 % y el 8,4 %. Para 18 meses, se aplican reducciones del 8,8 %, el 8,4 %, el 8 % y el 7,6 %.
En caso de adelantar 17 meses, los coeficientes son del 8 %, el 7,64 %, el 7,27 % y el 6,91 %. Con 16 meses, se sitúan en el 7,33 %, el 7 %, el 6,67 % y el 6,33 %. Si el adelanto es de 15 meses, las reducciones son del 6,77 %, el 6,46 %, el 6,15 % y el 5,85 %.
Para 14 meses de adelanto, los porcentajes alcanzan el 6,29 %, el 6 %, el 5,71 % y el 5,43 %. Con 13 meses, se reducen al 5,87 %, el 5,6 %, el 5,33 % y el 5,07 %. Cuando la jubilación se anticipa 12 meses, los coeficientes son del 5,5 %, el 5,25 %, el 5 % y el 4,75 %.
Si la jubilación se adelanta 11 meses, la reducción es del 5,18 %, el 4,94 %, el 4,71 % y el 4,47 %. Para 10 meses, los porcentajes son del 4,89 %, el 4,67 %, el 4,44 % y el 4,22 %. Con nueve meses de adelanto, se aplican reducciones del 4,63 %, el 4,42 %, el 4,21 % y el 4 %.
Cuando faltan ocho meses para la edad ordinaria de jubilación, los coeficientes son del 4,4 %, el 4,2 %, el 4 % y el 3,8 %. Para siete meses, se sitúan en el 4,19 %, el 4 %, el 3,81 % y el 3,62 %. Si el adelanto es de seis meses, las reducciones son del 4 %, el 3,82 %, el 3,64 % y el 3,45 %.
Con cinco meses de adelanto, los porcentajes bajan al 3,83 %, el 3,65 %, el 3,48 % y el 3,3 %. Para cuatro meses, se aplican reducciones del 3,67 %, el 3,5 %, el 3,33 % y el 3,17 %. Si la jubilación se anticipa tres meses, los coeficientes son del 3,52 %, el 3,36 %, el 3,2 % y el 3,04 %. Con dos meses de adelanto, se sitúan en el 3,38 %, el 3,23 %, el 3,08 % y el 2,92 %. Por último, para un mes de adelanto, la reducción es del 3,26 %, el 3,11 % y el 2,96 % en los tres primeros tramos de cotización, respectivamente.
Lo último en Economía
-

Mapfre fortalece su compromiso con el sector HORECA en la celebración del Día de la Hostelería
-
Cómo trabajar contando pingüinos en la Antártida por hasta 2.500 euros al mes: requisitos y condiciones
-
De los toros a los conciertos: Las Ventas se transforma para acoger más de 40 espectáculos musicales y eventos institucionales y privados
-
El diésel sube un 35,7% en un año: llenar el depósito cuesta 25 euros más
-
El Banco de España alerta de una inflación más alta y persistente a medio plazo
Últimas noticias
-
La Reina Letizia se achicharra en Melilla: se quita la blazer y acepta un abanico entre vítores de «¡Viva España!»
-
Última hora de la visita de los Reyes a Melilla, elecciones del 29-N y la actualidad política en directo hoy
-
Mapfre fortalece su compromiso con el sector HORECA en la celebración del Día de la Hostelería
-
El 29-N saldremos a votar, ganaremos y los echaremos
-
Alaró acogerá un ciclo de improvisación organística con tres conciertos gratuitos en la iglesia de Sant Bartomeu