La reflexión de un ex funcionario de Hacienda sobre el control fiscal: «No te imaginas la cantidad de información que tiene la Agencia Tributaria de cada contribuyente»
Un ex funcionario de Hacienda explica todo lo que puede llegar a investigarse por parte de la Agencia Tributaria
Hacienda multa a las personas que ingresen o retiren dinero en efectivo del cajero de esta forma
Hacienda reconoce que esta es la cantidad de dinero que puedes ingresar
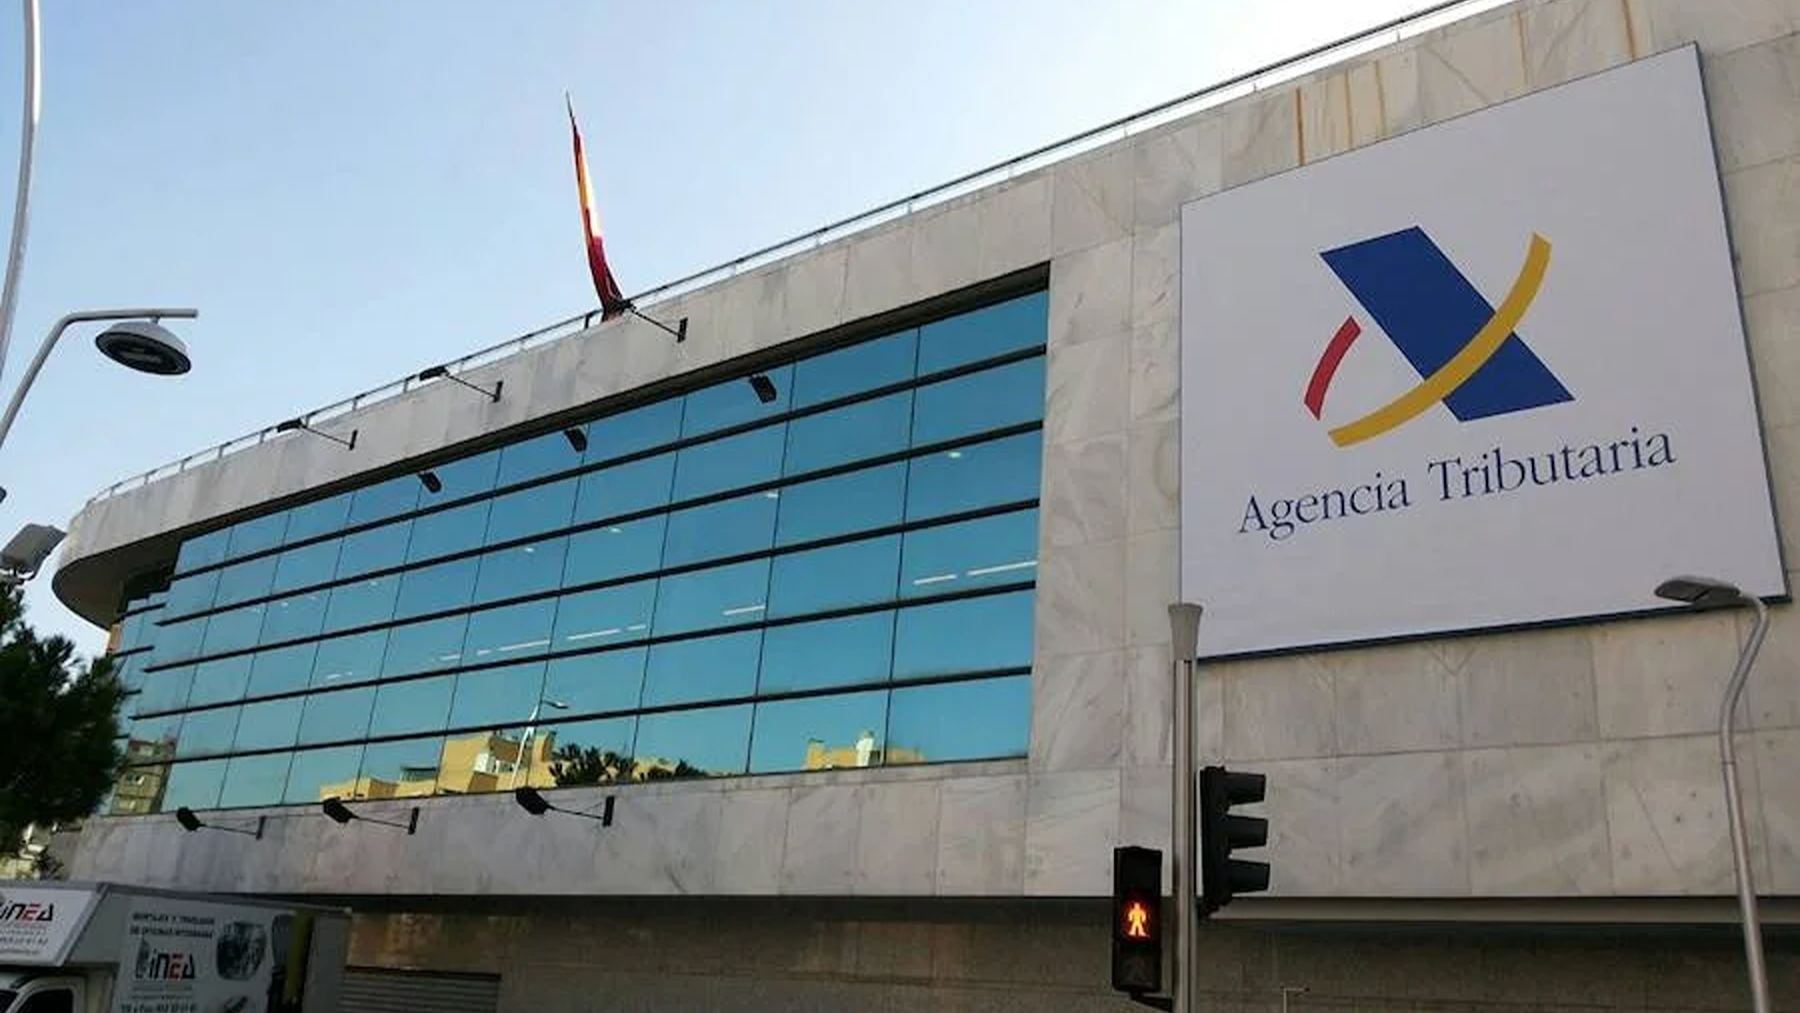
¿Cuánto sabe realmente Hacienda de cada contribuyente? Probablemente, bastante más de lo que muchos imaginan. Y es que la Agencia Tributaria no depende únicamente de los datos que aparecen que proporcionamos en la declaración de la Renta. Bancos, empresas y organismos públicos también le facilitan información que puede cruzar para comprobar si los ingresos, el patrimonio y determinadas operaciones económicas coinciden con lo declarado.
Emilio Baena conoce este funcionamiento desde dentro. Trabajó durante diez años en la Agencia Tributaria y actualmente ejerce como asesor fiscal. En una entrevista en el pódcast Tengo un Plan resumió así la capacidad de control del organismo: «No te imaginas la cantidad de información que tiene la Agencia Tributaria de cada contribuyente». Y lo cierto es que cobra sentido al comprobar de dónde proceden todos esos datos.
La reflexión de un ex funcionario de Hacienda sobre el control fiscal
Una parte importante de la información que maneja Hacienda de cada uno de los contribuyentes no procede directamente del ciudadano. Empresas, entidades financieras y otros organismos tienen obligaciones propias y deben comunicar determinados datos a la Administración. Un ejemplo es el Suministro Inmediato de Información (SII), utilizado para gestionar electrónicamente los libros registro del IVA. Afecta, entre otros, a grandes empresas con una facturación superior a 6.010.121,04 euros, grupos de IVA y compañías inscritas en el Registro de Devolución Mensual.
La información llega además con rapidez. Como regla general, los registros correspondientes a las facturas expedidas deben remitirse en cuatro días, aunque existen excepciones. Esto no significa que Hacienda reciba una copia de cada factura ya que lo que se envía son los registros de facturación exigidos por el sistema. Además, la Ley General Tributaria también contempla la obligación de facilitar a la Administración datos, informes y justificantes con trascendencia tributaria. De esta forma, Hacienda puede disponer de información procedente de diferentes fuentes y compararla con lo declarado por cada contribuyente.
Hacienda también recibe información de los bancos
Las cuentas bancarias son uno de los aspectos que más dudas generan. Las entidades financieras tienen obligaciones de información frente a Hacienda y comunican determinados datos sobre las cuentas de sus clientes. Desde 2026, el modelo 196 recoge información sobre diferentes tipos de cuentas, incluidas las corrientes, de ahorro, imposiciones a plazo, cuentas de crédito y cuentas de pago. Al cierre del ejercicio se facilitan datos como el saldo existente a 31 de diciembre, el saldo medio del último trimestre y los importes totales de cargos y abonos realizados durante el año.
Eso no quiere decir que Hacienda esté observando individualmente cada transferencia que realiza una persona ni que cualquier movimiento elevado vaya a terminar en una inspección. Los datos forman parte de la información de la que dispone la Administración y pueden utilizarse cuando existen circunstancias que requieren una comprobación. También existe el modelo 171, relacionado con determinadas imposiciones, disposiciones de fondos y cobros de documentos superiores a 3.000 euros. Conviene evitar una confusión habitual: superar esa cantidad no implica automáticamente una investigación ni significa que la operación sea irregular.
¿Qué ocurre cuando los datos no coinciden?
El verdadero alcance de toda esa información aparece cuando Hacienda empieza a cruzarla. Si los datos aportados por una entidad financiera, una empresa u otro tercero no coinciden con lo declarado, la Administración puede comprobar qué ha ocurrido y solicitar documentación. Baena lo resume con otra frase directa: «Pueden pedir prácticamente todo». Es decir, que en una comprobación, Hacienda puede requerir justificantes que permitan aclarar el origen de determinados ingresos u operaciones siempre dentro de las facultades reconocidas por la legislación.
Recibir uno de estos requerimientos tampoco significa necesariamente haber cometido una infracción. Puede existir una explicación perfectamente válida para la diferencia detectada y será el contribuyente quien tenga que acreditarla aportando la documentación correspondiente.
Las cuentas en el extranjero no siempre quedan fuera del radar
Tener dinero en otro país tampoco supone necesariamente que Hacienda no pueda conocer su existencia. España participa en mecanismos internacionales para el intercambio automático de información financiera, entre ellos el Sistema Común de Reporte (CRS). Gracias a estos acuerdos, determinados datos sobre cuentas mantenidas en el extranjero por residentes fiscales españoles pueden llegar a la Administración tributaria. Dependerá del país, la entidad y las circunstancias de cada caso. No se trata, por tanto, de que Hacienda pueda acceder libremente a cualquier cuenta extranjera, sino de un intercambio regulado entre administraciones.
El límite que Hacienda no puede cruzar sin autorización
Todas estas facultades tienen límites. Uno de los más importantes afecta al domicilio constitucionalmente protegido. Baena explica: «Pueden pedir prácticamente todo, menos entrar a tu casa salvo que tengan una orden judicial». La Ley General Tributaria establece que para entrar en un domicilio protegido es necesario el consentimiento del contribuyente o la correspondiente autorización judicial, que deberá estar justificada. Entonces, Hacienda no conoce absolutamente cada movimiento de una persona, pero la cantidad de información que recibe de terceros le permite obtener una imagen bastante amplia de su situación económica. Y cuando alguna pieza no encaja con las demás, puede pedir explicaciones sin que nostros podamos hacer nada para evitarlo.
Lo último en Economía
-

La reflexión de un ex funcionario de Hacienda sobre el control fiscal: «No te imaginas la cantidad de información que tiene la Agencia Tributaria de cada contribuyente»
-
Los economistas lo advierten: «Mientras el petróleo se mantenga alto no hay grandes problemas, pero cuando caiga demasiado podrían llegar dificultades económicas»
-
Ni Cosori ni Ninja: va a haber colas en Lidl a partir de hoy por la freidora de aire de 1500 W y recipiente de vidrio que está destruyendo a la competencia
-
El SEPE lo aclara: «Cotizar en el negocio familiar siendo menor de 30 años puede no sumar ni un solo día para cobrar el paro»
-
La Ley de Propiedad Horizontal lo deja claro: un vecino no puede cerrar su terraza sin permiso y estos son los requisitos que debe cumplir
Últimas noticias
-
Pablo Gil, economista: «Si hoy tuviera que empezar de cero, tengo muy claro lo que haría con 1.000 euros»
-
Al menos un muerto y 78 heridos en el incendio de una residencia de mayores de Barcelona
-
Predicción del horóscopo para Escorpio hoy, miércoles 23 de septiembre de 2026
-
La reflexión de un ex funcionario de Hacienda sobre el control fiscal: «No te imaginas la cantidad de información que tiene la Agencia Tributaria de cada contribuyente»
-
Los economistas lo advierten: «Mientras el petróleo se mantenga alto no hay grandes problemas, pero cuando caiga demasiado podrían llegar dificultades económicas»