David Jiménez, economista y abogado, avisa: «Si fallece un familiar y tiene una hipoteca pendiente, debes cambiar la titularidad lo antes posible»
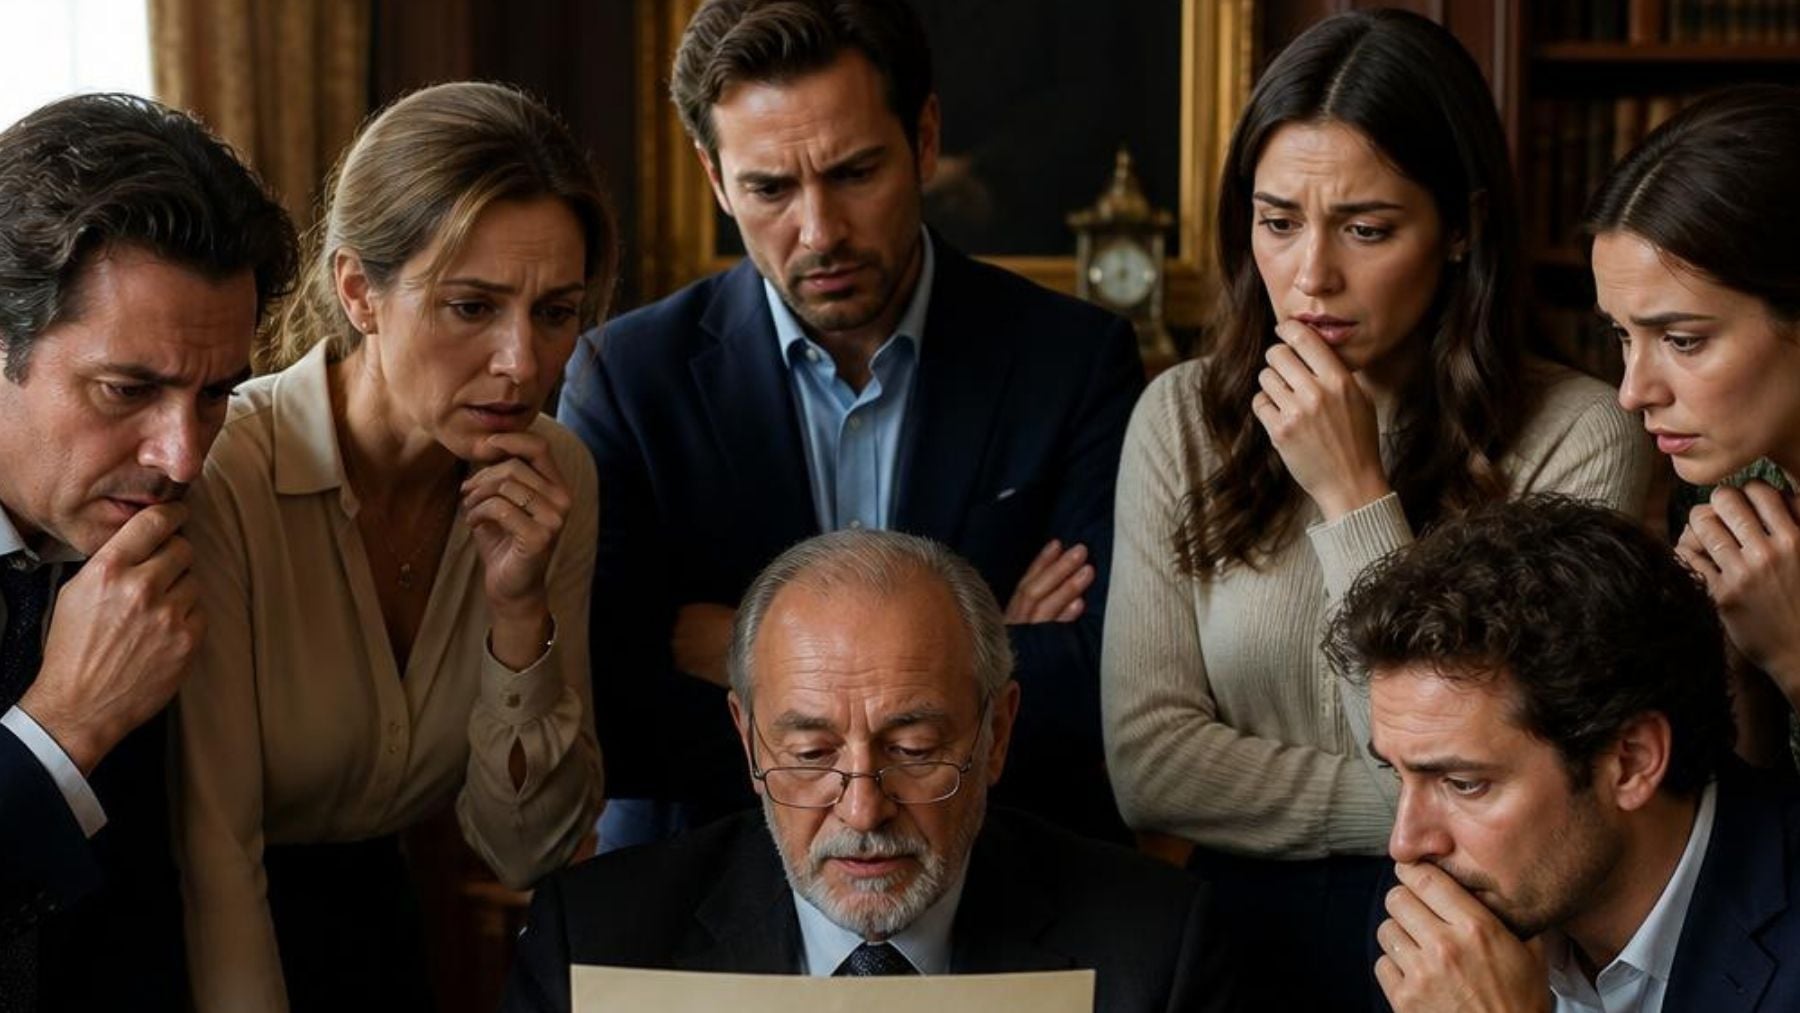
Cuando fallece el titular de una hipoteca, es habitual que surjan dudas sobre qué ocurre con el préstamo pendiente. La respuesta es clara: el fallecimiento no extingue la deuda. La hipoteca continúa vinculada a la vivienda y, si los herederos deciden aceptar el inmueble, también deberán hacer frente a las obligaciones asociadas a la financiación que quede pendiente.
La hipoteca a tipo fijo se ha consolidado en 2026 como la opción mayoritaria entre quienes compran una vivienda en España. Según los datos de Gibobs.com, el 87,81% de las hipotecas firmadas a través de su plataforma fueron a tipo fijo, frente al 9,82% correspondientes a modalidades mixtas y apenas un 0,20% a hipotecas variables. El porcentaje de préstamos a tipo fijo supone además un aumento respecto a 2025. El perfil medio corresponde a un comprador de 38,85 años, que destina el 24,81 % de sus ingresos al pago de la cuota y solicita una hipoteca media de 172.000 euros.
Fallecimiento de un familiar con hipoteca pendiente
@davidjimenezabogadoFallecimiento de familiar con hipoteca pendiente de pago♬ original sound – @davidjimenezabogado
«Si fallece un familiar y tiene una hipoteca pendiente de pago, ¿quién tiene que asumir esa deuda? Te lo cuento. Pero antes, sígueme. Soy David Jiménez, economista y abogado experto en herencias, y vamos al lío. Cuando una persona fallece, los herederos tienen que asumir las deudas que formen parte de la herencia. Ahora bien, si nos encontramos con una vivienda habitual que tiene una hipoteca pendiente, ¿qué tienen que hacer los herederos? ¿Deben seguir pagando esa deuda?
A veces los clientes nos preguntan: ç2Oye, David, si mi padre tenía un préstamo pendiente de pago y todavía le quedaban 10 o 15 años, ¿tengo que amortizarlo íntegramente ahora?» No tienes que pagar toda la hipoteca de golpe, sino que simplemente sustituyes al fallecido en su posición jurídica. Por tanto, si quedaban 10, 15 o 20 años de hipoteca, tendrás que seguir pagando las cuotas correspondientes hasta que finalice el préstamo, siempre que aceptes la herencia y asumas la deuda. No tienes que adelantar todo el dinero: simplemente continúas pagando las cuotas como se venían pagando», explica.
Cuando fallece una persona que tenía una hipoteca pendiente, la deuda pasa a formar parte de la herencia. Una vez aceptada la herencia, los herederos asumirán las obligaciones correspondientes hasta que se produzca la partición y adjudicación de los bienes. Por lo tanto, la deuda no desaparece ni cambia automáticamente por el fallecimiento; el préstamo mantiene las condiciones que fueron pactadas originalmente, incluyendo aspectos como los intereses, el plazo de vencimiento y los gastos asociados a la hipoteca.
¿Es posible exigir a la entidad bancaria que sólo alguno de los herederos se haga cargo de la deuda? La respuesta es no, ya que debe incorporar a todos los herederos en la titularidad del préstamo hipotecario, según establece el artículo 661 del Código Civil: «Los herederos suceden al difunto por el hecho solo de su muerte en todos sus derechos y obligaciones».
«La entidad no debe exigir garantías adicionales o la contratación de nuevos productos en los casos en que todos los herederos existentes (sean uno o varios) se hagan cargo de la deuda. Sin embargo, en el caso de que, habiendo varios herederos, no todos quieran adjudicarse la deuda y lleguen a un acuerdo con la entidad, esta sí podría exigir garantías adicionales o la contratación de algún producto», explica el Banco de España.
Qué pueden hacer los herederos
Según explica Joaquín García, experto hipotecario de Wypo, existen tres posibilidades cuando una persona hereda una vivienda con una hipoteca pendiente:
- La primera opción es rechazar la herencia. En este caso, los herederos renuncian tanto a los bienes como a las deudas y cargas asociadas. Por tanto, tampoco adquieren la vivienda hipotecada. De esta manera, quedan al margen de las obligaciones económicas de la herencia, aunque también renuncian a los bienes que les correspondían.
- La segunda posibilidad consiste en aceptar la herencia con todas sus cargas, asumiendo también la hipoteca que quedara pendiente.
- Por último, existe una tercera alternativa: aceptar la herencia a beneficio de inventario. Esta vía permite limitar la responsabilidad de los herederos a los bienes que forman parte de la propia herencia. Sin embargo, si no se asume la deuda hipotecaria, tampoco se conserva el inmueble vinculado al préstamo.
Esta última opción puede cobrar especial importancia cuando la deuda pendiente es superior al valor de los bienes heredados. En ese supuesto, aceptar la herencia a beneficio de inventario permite evitar que las deudas de la herencia puedan comprometer el patrimonio personal de los herederos.
«No hay ninguna cláusula oculta en la hipoteca que se active con el fallecimiento del titular. Todo está regulado por ley y depende de cómo se resuelva la herencia», explica García, según recoge Finanzas. Y añade: «uno de los errores más frecuentes es no revisar el Certificado de Últimas Voluntades, que permite conocer los seguros contratados y sus posibles coberturas en caso de fallecimiento».
Lo último en Economía
-

Una jubilada de 77 años pasa 680 días en Marruecos mientras sigue cobrando la pensión de España: ahora la Justicia le obliga a devolver 32.857 euros
-
La Seguridad Social lo ha confirmado: se ha cambiado el cálculo de las pensiones de los autónomos y en 2027 cada año cotizado vale menos
-
Jesús, camionero español trabajando en Estados Unidos, revela cuánto gana: «En ocho meses gané 57.542 euros»
-
David Jiménez, economista y abogado, avisa: «Si fallece un familiar y tiene una hipoteca pendiente, debes cambiar la titularidad lo antes posible»
-
La subida de las pensiones en 2027 ya es oficial: la tabla de las pensiones máximas y mínimas
Últimas noticias
-
Predicción del horóscopo para Libra hoy, lunes 21 de septiembre de 2026
-
La reflexión de Yola Berrocal sobre su infancia: «He sido la oveja negra de la familia»
-
Brad Pitt brilla a sus 62 años tras revelar el secreto de su dieta para estar en forma: «Tengo el tracto urinario más limpio de todo Los Ángeles»
-
Una jubilada de 77 años pasa 680 días en Marruecos mientras sigue cobrando la pensión de España: ahora la Justicia le obliga a devolver 32.857 euros
-
¿Cómo se escribe correctamente en español, ‘graffiti’ o ‘grafiti’? LA RAE despeja definitivamente todas las dudas posibles