Sánchez desoye a Bruselas: gastará 2.000 millones en Telefónica cuando debe reducir la deuda en 700.000

La irrupción del Gobierno en Telefónica, además del coste para el erario público, supone un desafío de Pedro Sánchez a la UE, puesto que va a gastarse más de 2.000 millones en la operación justo cuando se acaba de acordar la restauración de las reglas fiscales que obligan a España a reducir el déficit público por debajo del 3% del PIB y la deuda, al 60%. Eso implica recortar más de 700.000 millones desde los niveles actuales del 110% de deuda..
Finalmente, el Gobierno ha escogido la opción más fácil para financiar la compra del 10% de Telefónica: una transferencia del Estado a la SEPI, que según algunas fuentes podría aprobarse en el Consejo de Ministros de la próxima semana. La alternativa era un crédito bancario, pero esa opción conllevaba grandes dificultades, como explicó OKDIARIO.
Esa transferencia no computará en principio como déficit público, ya que se considerará una inversión financiera del Estado, incluida en el Capítulo VIII de los Presupuestos Generales del Estado. Sí computarán como déficit las eventuales pérdidas de valor en el futuro de la participación en Telefónica, del mismo modo que lo hacían las participaciones del FROB en las entidades financieras nacionalizadas o en la Sareb.
Pero, en todo caso, esa transferencia extraordinaria para entrar en Telefónica debe financiarse mediante emisión de deuda pública dada la insuficiencia de los ingresos del Estado respecto a sus gastos. En consecuencia, engrosará todavía más el endeudamiento del Estado este año (si se aprueba la operación la próxima semana) o el próximo.
Reducir el déficit y la deuda
Y ahí es donde está el problema, porque la reforma de las reglas fiscales acordada el miércoles por el Ecofin -y anunciada como un triunfo de España por Nadia Calviño- impone la obligación de volver a los límites del Pacto de Estabilidad y Crecimiento (los antiguos criterios de Maastricht): un déficit máximo del 3% del PIB y una deuda pública del 60%. Actualmente se sitúa en 1,58 billones, el 110% del PIB, por lo que llevarla a ese nivel requeriría reducirla en más de 700.000 millones.
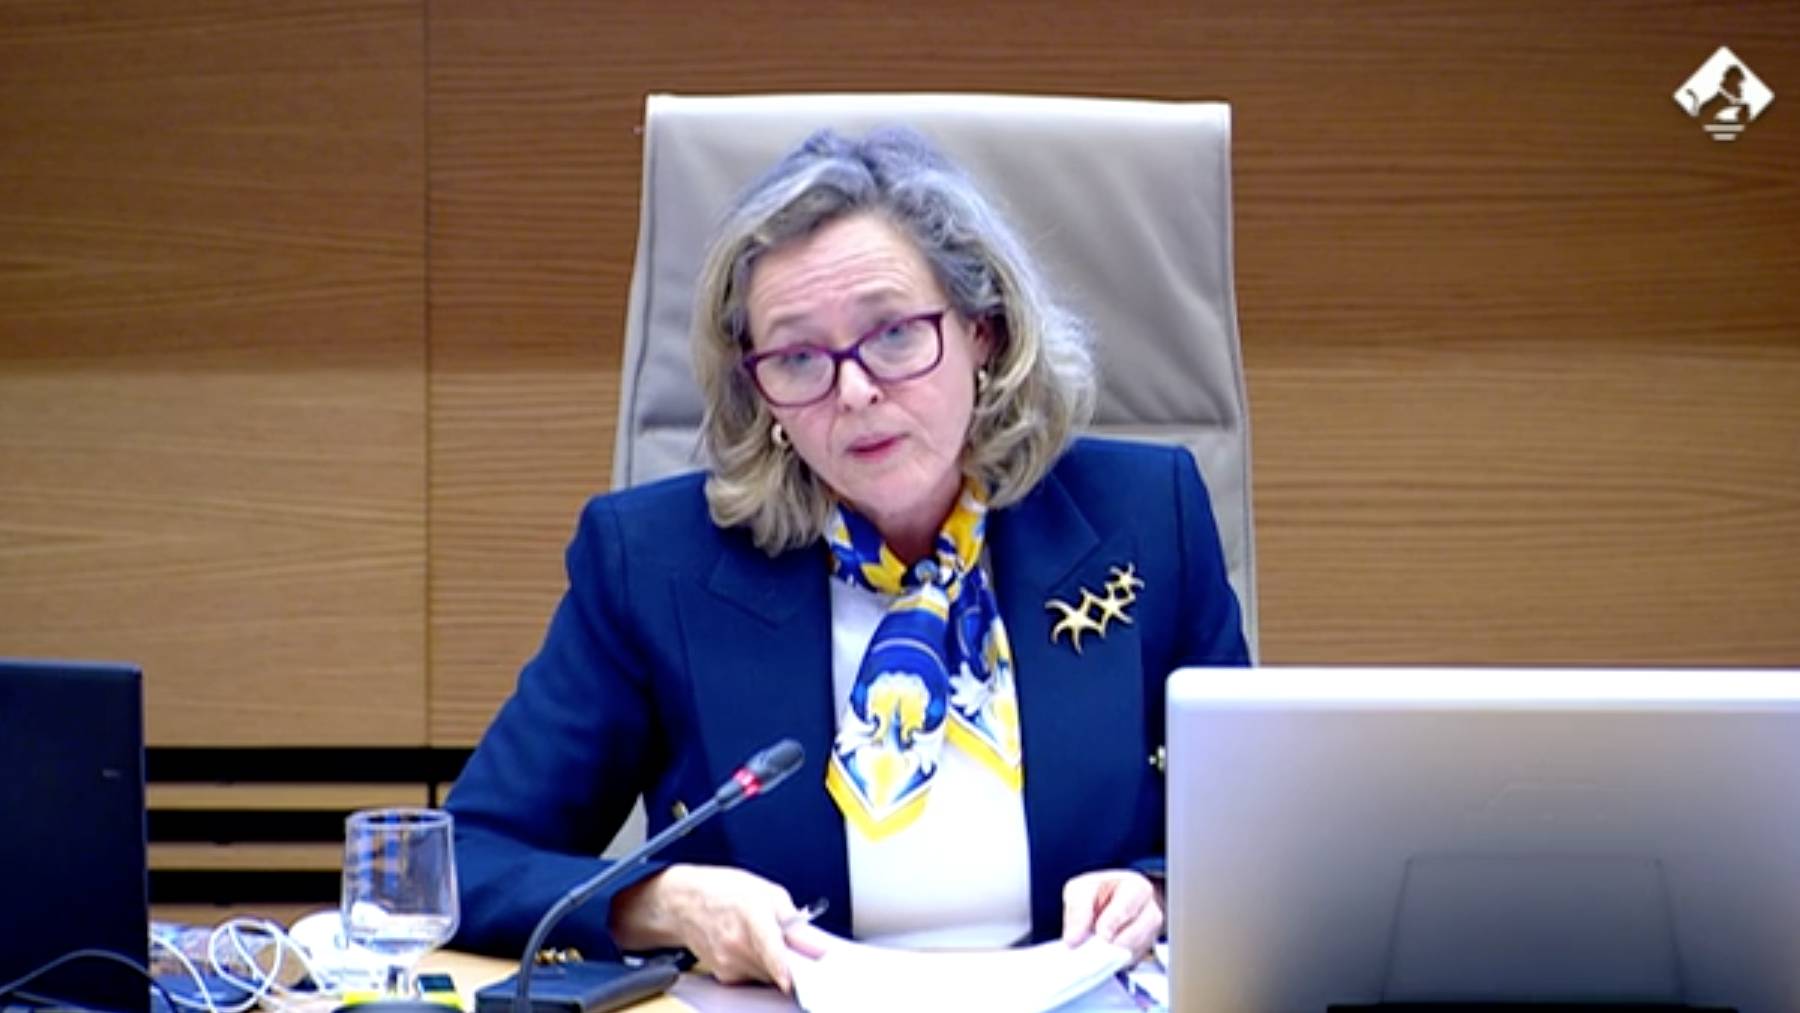

Es más, el acuerdo establece obligaciones anuales de reducción de ambos desequilibrios. Así, los países que superen ese 3% de déficit, como España, tendrán que hacer un ajuste anual del 0,5% del PIB hasta quedar por debajo de ese tope. Pero si el país en cuestión también supera el 90% de deuda, como también es nuestro caso, esa reducción debe continuar hasta el 1,5% del PIB.
El panel de previsiones de Funcas prevé que el déficit cierre 2023 en el 4,1% y 2024 en el 3,6%, muy por encima de las estimaciones del Gobierno. El Instituto de Estudios Económicos eleva aún más esas cifras, hasta el 4,3% y el 3,8%, respectivamente.
En cuanto a la deuda, la obligación es reducirla en un punto de PIB anualmente en el caso de que supere el citado 90%. Los países que se encuentren por encima de esos límites, como España, Francia o Italia, entrarán en el procedimiento de déficit excesivo en la primavera de 2024, lo que puede desembocar en sanciones si no acometen las reducciones anuales acordadas.
Existe un cierto alivio, aprobado a petición de Francia: se ha establecido un período transitorio entre 2025 y 2027, en el que la Comisión Europea tendrá cierto margen de interpretación de estos desequilibrios sobre la base del impacto de las subidas de tipos de interés en las cuentas públicas.
A pesar de ese margen, el espíritu de estas reglas es que los países deben volver a los niveles del Pacto de Estabilidad y Crecimiento cuanto antes. Y el gasto de 2.000 millones -que probablemente serán más si la cotización de Telefónica sube en los meses que tarde la SEPI en completar sus compras- va justo en la dirección contraria de la reducción de deuda exigida.
Crédito bancario
La opción del crédito bancario tropezaba con numerosos obstáculos. Por un lado, la reticencia de los bancos, que ya se negaron a ayudar al Gobierno comprando también acciones de Telefónica, como informó OKDIARIO. Por otro lado, la SEPI tiene un elevado endeudamiento, flujo de caja negativo y no cuenta con garantía explícita del Estado.
Por ello, la SEPI tendría que garantizar el préstamo con las propias acciones. Y, en esos casos, los bancos siempre imponen un recorte (haircut), es decir, prestan menos del importe de la operación. Dicho recorte puede llegar al 30% del mismo, según fuentes del mercado. En tercer lugar, supone un verdadero «infierno burocrático» para la SEPI, y en el caso de que tuviera que poner garantías adicionales por una caída de la cotización de la operadora en Bolsa, tendría que volver a pasar por el Consejo de Ministros.
Lo último en Economía
-
El bloqueo de EEUU vacía las terminales de petróleo de Irán y estrangula sus exportaciones
-
Elon Musk anuncia que regalará una acción de SpaceX a cada niño de EEUU en 2027
-
El tope de precios hunde el alquiler en Barcelona: cada anuncio recibe 401 interesados, el triple que en Madrid
-
La siderurgia española reclama más ayudas públicas: exige 43 millones más ante el encarecimiento energético
-
El temporal de Valencia afecta a 8.000 hectáreas: «La mayoría de los agricultores aún no pueden acceder a sus campos»
Últimas noticias
-
Se cierra el censo del 29-N y los 163.020 ‘nietos del exilio’ que tienen el voto suspendido siguen inscritos
-
Iker Jiménez «impresionado» por las revueltas en Francia: «¿Quién quiere que Europa arda?»
-
Sánchez exhibe su indiferencia en redes al confesarse «cautivado» por una canción el día que la DANA deja 4 muertos
-
Pepe Navarro y Florentino Fernández sobre la demanda que les puso Chiquito de la Calzada: «Nunca pensamos en plagiarle»
-
‘The Sun’ recoge los rumores sobre el estado de salud de Kim Jong-un: «Estaría en coma y lo habrían llevado a China»