El lastre inmobiliario de Banco Popular sigue haciendo estragos: pierde 137 millones por las provisiones
El negocio inmobiliario sigue levantando fantasmas en Banco Popular. La entidad registra unas pérdidas de 137 millones de euros en el primer trimestre de 2017 tras de dotar 496 millones a provisiones por el negocio inmobiliario, en contraste con el beneficio neto de 93,7 millones correspondiente al mismo periodo de 2016.
Las pymes, una vez más, han vuelto a ser el ‘airbag’ de Banco Popular, toda vez que la actividad comercial minorista de la entidad, especializada en pequeñas y medianas empresas logró un beneficio de 180 millones de euros, lo que salva algo los números rojos provocados por la ‘mochila’ inmobiliaria que lleva cargando el banco desde el inicio de la crisis.
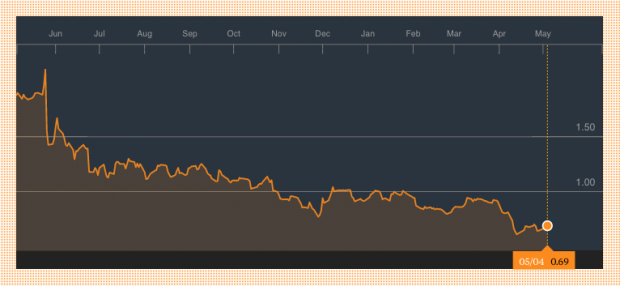
La Bolsa, por cierto, recoge con cierto agrado las cifras presentadas en la mañana del viernes por Banco Popular, toda vez que sus títulos subían algo menos de medio punto porcentual en los primeros compases de la sesión.

La entidad atraviesa por un delicado momento, que le llevó a registrar el año pasado unas pérdidas de casi 3.500 millones, tras destinar 5.692 millones a provisiones para reforzar su balance, devolver a sus clientes lo cobrado de más por las cláusulas suelo y acelerar la desinversión en activos no productivos.
Posteriormente, el Popular anunció una revisión de estos números, que probablemente elevará esos quebrantos. Ahora, entre enero y marzo, logró reducir sus activos improductivos en casi 570 millones de euros, y mejorar su ratio de cobertura de los mismos hasta el 45,2 %, lo que el banco califica de «cambio de tendencia» en la gestión del negocio inmobiliario.
La entidad cerró marzo con un recorte del 5,6% en su volumen de créditos, que quedó en 100.859 millones, con un ratio de morosidad del 14,91 %, frente al 12,68 % de un año antes.
Las recuperaciones de créditos morosos rozaron los 1.000 millones en este trimestre, lo que condujo a un recorte de las entradas netas en mora de 304 millones.
Las ventas de inmuebles sumaron 459 millones a cierre de marzo, con un incremento del 18,5 % en las ventas minoristas, al tiempo que las ventas de créditos inmobiliarios alcanzaron los 402 millones.
Según explica el banco, la actividad de este trimestre mejoró de forma especial en la última parte, después de los cambios organizativos, incluido el relevo del consejero delegado, y la reestructuración y el ajuste de oficinas.
Pese a ello, la nueva producción crediticia alcanzó los 4.770 millones y se estabilizó en términos interanuales. También se redujeron los recursos de clientes, un 3 %, hasta 84.163 millones, lo que dejó los activos totales gestionados por la entidad en 167.212 millones, un 8,2 % menos que un año antes.
La entidad destaca en su nota el incremento del 27 % registrado por la contratación de depósitos en marzo, que fue el de mayor captación de ese producto de los últimos diez meses.
A cierre de marzo, Popular tenía un ratio de capital de máxima calidad CET 1 «phased-in» del 10,02 %, frente al 12,81 % de un año antes y por encima de los requisitos normativos del 7,875 %.
Sin embargo, el ratio CET 1 «fully loaded» (contando ya con todos los requisitos de Basilea III) se situó en el 7,33 %.
En cuanto a los principales márgenes de la cuenta, el de intereses, que recoge la mayor parte de los ingresos, se redujo a algo menos de 500 millones de euros tras caer un 9,4 %.
Por su parte, el margen bruto, que añade los ingresos por comisiones, empeoró en un 18,2 % y quedó en 679,7 millones, lastrado entre otras cosas por el recorte del 86,8 % registrado por las operaciones financieras.
Los costes bajaron a su vez un 10 %, hasta 372 millones, después de que los gastos de personal se redujeran un 20 % en comparación interanual, fruto del proceso de reestructuración de plantilla y oficinas llevado a cabo.
De esta forma, el ratio de eficiencia se redujo en 18 puntos porcentuales en comparación con el cierre de 2016 y se situó en el 48,72 %, explica la entidad.
Todo esto condujo a un margen de explotación de 309 millones, un 26 % menos que en marzo de 2016 y a un resultado de la actividad de explotación que arrojó pérdidas de 51,76 millones.
Lo último en Economía
-
Cuerpo anuncia «reformas necesarias» en las pensiones «para que el sistema siga siendo sostenible»
-
Las demandas por despido marcan récord en España: superan a la crisis de 2012 y a la pandemia de 2020
-
Ángeles Casañas, albañila de 52 años: «Dicen que las mujeres venimos a quitarles el trabajo, pero hay trabajo para todos»
-
España sufre la peor inflación de las grandes economías europeas, con un 5% en septiembre
-
Confirmado por el BOE: el cambio de horario de octubre, ¿será la madrugada del 23 al 24 o del 24 al 25?
Últimas noticias
-
Tomas Gómez, ex secretario del PSOE de Madrid: «No puedo votar a Pedro Sánchez ni puedo votar a esta banda que va con Pedro Sánchez»
-
El árbitro De Burgos Bengoetxea pitará el Betis – Barcelona con Del Cerro Grande en el VAR
-
Las mejores fiestas de Halloween 2026 en Madrid: dónde son, precio y cómo comprar entradas
-
Tita Thyssen vuelve a mover ficha con su colección privada: subasta un Hopper por hasta 27 millones
-
La psicología explica por qué tener pocos amigos después de los 60 años no significa estar solo: la clave está en la calidad de las relaciones