


La combustión dejará de dominar en 2030 la producción mundial de vehículos, que pasará a suponer del 60% al 41% de la fabricación total
La encuesta de PwC identifica las capacidades y estrategias que las empresas de automoción deben reforzar para diferenciarse y mejorar su competitividad en los próximos años.
En 2030, los vehículos de combustión interna (ICE, por sus siglas en inglés) representarán menos de la mitad de la producción mundial: su peso caerá del 60% actual al 41%, un mínimo histórico, según la primera edición del informe Global Automotive Outlook, elaborado por PwC a partir de una encuesta a 720 directivos del sector de automoción en 33 países.
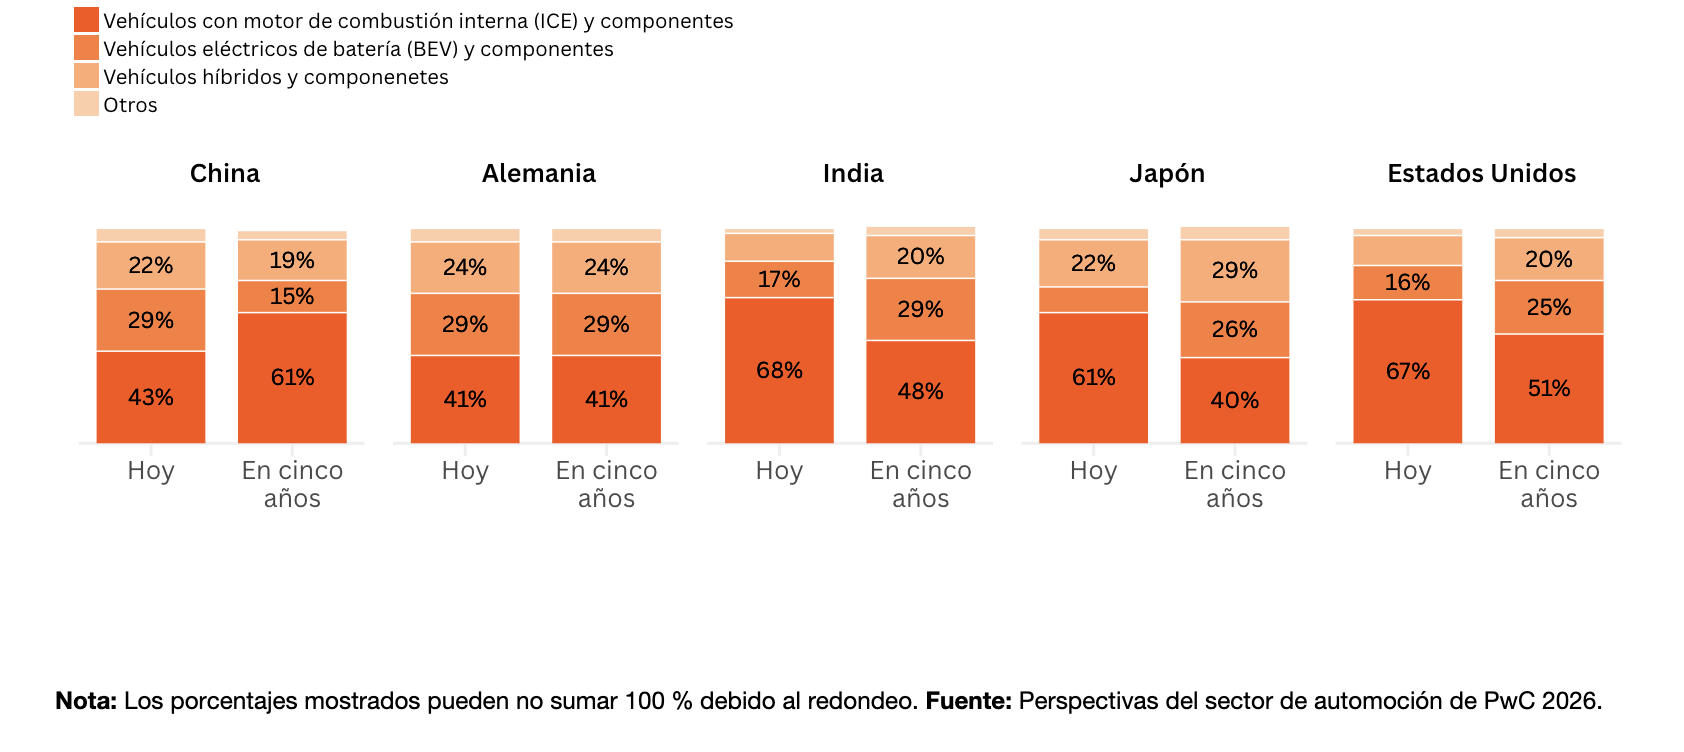
El estudio prevé que los vehículos eléctricos de batería (BEV) pasen del 18% al 30% de la producción mundial en los próximos cinco años, aunque la transición avanzará a distinto ritmo según la región. China seguirá liderando la electrificación: la cuota de los BEV pasará del 29% al 40%, mientras que la de los vehículos de combustión interna (ICE) caerá del 43% al 29%. En Estados Unidos, en cambio, los vehículos de combustión seguirán representando más de la mitad de la producción en 2030 (51%). El informe identifica, además, otros tres grandes cambios en la industria:
- Del producto. El valor del vehículo ya no reside principalmente en los materiales con los que se fabrica, como el acero, el plástico y el caucho. Cada vez depende más del software integrado, los servicios digitales y el análisis de datos. Se prevé que el uso de tecnologías avanzadas en la cadena de valor del sector de automoción aumente del 47% actual al 72% en 2030. Además, el 51% de los directivos encuestados identifica la inteligencia artificial como una de las tres tecnologías más relevantes para alcanzar sus objetivos estratégicos en los próximos cinco años.
Principales productores de vehículos en el mundo, por tipo de motorización, en la actualidad y en 2030.

- De los clientes. El comprador particular que adquiere su vehículo a través de un concesionario, cliente tradicional del sector, está perdiendo peso como eje estratégico. Los encuestados prevén que los nuevos clientes generen el 33% de los ingresos dentro de cinco años, frente al 21% actual. Por ello, los fabricantes de vehículos centran su atención en segmentos con potencial de crecimiento, como los operadores de flotas comerciales, los proveedores de servicios de movilidad y las Administraciones Públicas.
- De los competidores. Los actores tradicionales siguen siendo la principal fuerza competitiva del sector, pero ya no delimitan por sí solos las fronteras de la industria. El efecto Xiaomi —una marca de electrónica de consumo que entregó su primer automóvil en 2024 y alcanzó las 500.000 unidades en agosto de 2026— es la manifestación más visible de un cambio estructural más amplio. El 46% de los encuestados considera que, en los próximos cinco años, los nuevos actores procedentes de sectores adyacentes —especialmente empresas tecnológicas y energéticas— serán una fuente de competencia.
Ventajas competitivas emergentes
El documento también identifica las cuatro ventajas emergentes sobre las que las compañías de automoción deberían construir sus capacidades en los próximos años:
- El mix de producto. Además del crecimiento de los vehículos eléctricos de batería (BEV) y sus componentes, el software integrado, los servicios digitales y el análisis de datos ofrecen importantes oportunidades de ingresos tanto para los fabricantes de vehículos como para los proveedores de primer nivel (Tier 1). La proporción de fabricantes que sitúan la conducción autónoma y los sistemas avanzados de asistencia al conductor entre sus tres principales fuentes de ingresos pasará del 9% este año al 24% en 2030. También destacan las tecnologías de baterías, el almacenamiento de energía y los servicios y plataformas de movilidad.
- La localización geográfica. Al identificar las tres regiones con mayor potencial de crecimiento, el porcentaje de directivos que menciona Europa Occidental desciende del 44% actual al 26% en 2030. En cambio, Asia Meridional pasa del 24% al 45% y Asia Sudoriental, del 31% al 44%. Entre los encuestados alemanes, la caída de Europa Occidental es aún más acusada: del 78% actual al 48% en 2030.
- Nueva orientación de las inversiones. A escala mundial, el 68% de los encuestados sitúa la I+D y el desarrollo de producto entre las tres principales áreas de inversión para los próximos cinco años, por delante de la fabricación y las operaciones (61%) y de las plataformas digitales y la monetización de datos (45%). La inversión en I+D se orienta más a abrir nuevas vías de crecimiento que a mejorar la eficiencia, lo que indica que el sector ya está destinando parte de sus presupuestos a las áreas de las que surgirán sus próximas ventajas competitivas.
- Crecimiento inorgánico. Los encuestados de China e India muestran una especial predisposición a utilizar adquisiciones, acuerdos de licencia y colaboraciones público-privadas para acelerar el desarrollo de nuevas capacidades.
Para Manuel Díaz Delgado, socio responsable de Automoción en PwC, “el sector de automoción está entrando en una nueva etapa en la que la electrificación, el software y los datos redefinirán tanto el vehículo como el modelo de negocio. Para competir, las compañías tendrán que diversificar sus fuentes de ingresos, acercarse a nuevos clientes y acelerar el desarrollo de capacidades tecnológicas en los mercados con mayor potencial de crecimiento”.
Lo último en Motor
-
La combustión dejará de dominar en 2030 la producción mundial de vehículos, que pasará a suponer del 60% al 41% de la fabricación total
-
Espíritu aventurero y la electrificación más avanzada: la nueva era de Jeep aterriza con el renovado Avenger y el potente Compass 4xe
-
La velocidad a la que el consumo de combustible es menor: muchos conductores creen que es a 9 km/h, pero los datos dicen lo contrario
-
La multa de la DGT que te puede caer si llevas la cinta de la Ikurriña en tu coche: hasta 200 euros de sanción
-
La subida del precio de la gasolina dispara el ahorro del coche eléctrico: los conductores se gastan 350 € menos
Últimas noticias
-
Los Reyes, al límite del mapa: Felipe VI visita a los militares y Letizia deslumbra en la Laponia sami
-
Red Eléctrica tuvo que activar los sistemas de emergencias para evitar un apagón en España: «¿Habrá otro apagón en los próximos meses?»
-
Cuando despertábamos, Pedro Sánchez todavía estaba allí.
-
¿Por qué no se construye? La pregunta incómoda
-
¿Por qué no se construye? La pregunta incómoda