El plan de EEUU para romper el dominio chino en energía solar tiene nombre: paneles tándem
China fabrica 8 de cada 10 paneles solares y Europa importa el 90%: así quiere EEUU darle la vuelta
Frente a los módulos chinos, estos paneles especiales rinden más de un 31%, pero cuestan hasta 3,5 veces más
La energía de una gota de agua: logran que la solar produzca electricidad cuando llueve
La energía solar se ha convertido en la fuente de electricidad más barata del planeta, pero detrás de cada placa se esconde una dependencia difícil de digerir. China fabrica hoy ocho de cada diez paneles solares del mundo y Estados Unidos cree haber encontrado por fin la tecnología capaz de plantarle cara.
Según ha informado The New York Times, varios fabricantes norteamericanos aseguran estar al borde de un salto tecnológico capaz de transformar el sector y amenazar el control chino. La apuesta se llama panel tándem y promete generar mucha más electricidad con la misma superficie de placa.
La apuesta de Estados Unidos
Empresas como Tandem PV, First Solar y Hanwha Qcells ultiman la comercialización de estos módulos, después de superar las pruebas técnicas y lograr las certificaciones de los organismos del sector. Su llegada al mercado está prevista para los próximos meses, tras años de desarrollo en los laboratorios.
La clave está en la perovskita, un mineral derivado del titanato de calcio más barato y fácil de producir que el silicio. Apilada en una segunda capa sobre el silicio tradicional, captura un espectro más amplio de luz solar y eleva de forma notable el rendimiento de cada panel.
Frente al 21% o 23% de la luz que convierten en electricidad los paneles convencionales, la tecnología tándem supera el 29% en laboratorio. Los directivos del sector sostienen que estos módulos pueden alcanzar factores de capacidad por encima del 31%, esto es, producir energía durante más horas al día.
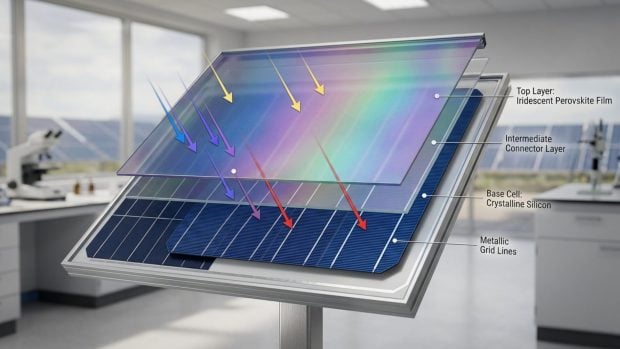 Composición de panel tándem. Recreación por IA.
El precio, el gran obstáculo
La compañía californiana Tandem PV, con sede en San José, resume bien esa carrera. Tras diez años de investigación y 50 millones de dólares captados, unos 46 millones de euros, su consejero delegado, Scott Wharton, prevé tener listos los primeros paneles para clientes a gran escala en 2026.
Hanwha Qcells, por su parte, prueba sus módulos tándem en un laboratorio de Alemania. El gran obstáculo, sin embargo, no es técnico, sino económico: estos paneles podrían costar entre tres y tres veces y media más que los convencionales de una sola capa de silicio.
El precio marcará la diferencia. “Los fabricantes chinos venden sus paneles solares a precios muy bajos”, advierte Andrés Gluski, consejero delegado de la eléctrica AES, para quien el coste final decidirá si la nueva tecnología logra o no abrirse hueco en un mercado dominado por Asia.
Una carrera por recuperar terreno
La urgencia estadounidense tiene una explicación estratégica. Perfeccionar el panel tándem antes que los fabricantes chinos permitiría a Estados Unidos, Alemania y otros países recuperar una porción relevante de una industria que hace quince años dominaban y que hoy se reparte casi por completo desde China.
First Solar, uno de los pocos gigantes occidentales que resisten, apuesta por producir a gran escala en suelo norteamericano, impulsada por los incentivos fiscales aprobados en los últimos años. La meta es levantar una cadena de suministro que no dependa de un único país.
El camino, con todo, está lleno de obstáculos. Las eléctricas se muestran reacias a comprar módulos nuevos mientras no se demuestre que no se degradan más rápido que los actuales, un temor que puede frenar la adopción de la tecnología pese a su mayor rendimiento.
China fabrica 8 de cada 10
El rival al que se enfrentan no admite término medio. China controla alrededor del 80% del mercado mundial de paneles solares, ya sea suministrando las placas terminadas o los componentes con los que se ensamblan, según los datos de la Agencia Internacional de la Energía.
Su peso resulta aún mayor en el arranque de la cadena. El país asiático se acerca al 95% de la producción mundial de polisilicio, lingotes y obleas, y sólo la región de Xinjiang concentra en torno al 40% del polisilicio de todo el planeta.
Esa concentración le otorga una ventaja de costes casi imposible de igualar: fabricar en China sale un 35% más barato que en Europa y un 20% más que en Estados Unidos. En una década, además, ha abaratado la energía solar más de un 80%.
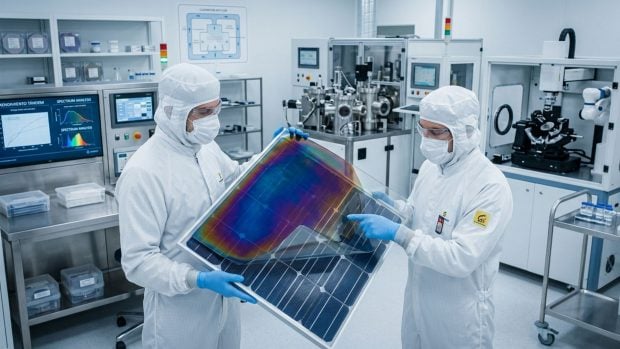 Recreación de un laboratorio.Imagen dee IA.
La batalla también es china
Pekín tampoco piensa ceder terreno en la nueva tecnología. El fabricante Trina Solar ha batido el récord mundial de eficiencia con una célula tándem que alcanza el 29,2% y 907 vatios de potencia, prueba de que la carrera de la perovskita se libra también en Asia.
A ese liderazgo se suma un problema de sobrecapacidad. Las fábricas chinas producen muchos más paneles de los que el mundo instala, lo que hunde los precios y les permite inundar los mercados exteriores con un excedente que nadie más iguala en coste.
Ese torrente de placas baratas tiene un destino claro y un damnificado evidente. Mientras Estados Unidos y China pelean por la vanguardia tecnológica, Europa afronta el pulso desde la posición más frágil de los tres grandes bloques.
Europa, atada a China
Alrededor del 90% de los paneles solares instalados en la Unión Europea procede de China, una dependencia que convierte al continente en el gran comprador del excedente asiático. En Alemania, el principal mercado, el 88% de las placas importadas en 2025 llegó desde el país asiático.
La razón es puramente económica: un panel fabricado en China puede resultar hasta dos tercios más barato que uno europeo. Sólo en 2024, Europa importó cerca de 83 gigavatios en módulos chinos, y en la primera mitad de 2025 el 40% de las exportaciones solares de China tuvo destino europeo.
El desfase entre lo que se compra y lo que se instala es enorme. Unos 40 gigavatios en placas, valorados en cerca de 7.000 millones de euros, se amontonan sin montar en almacenes de Países Bajos, España, Alemania o Polonia, a la espera de mano de obra y permisos.
Una industria que se apaga
La fabricación europea, mientras tanto, se apaga poco a poco. El mayor productor de módulos del continente, el suizo Meyer Burger, cerró su planta alemana de Freiberg y trasladó su actividad a Estados Unidos, un golpe que recortó cerca de un 10% la capacidad industrial de la Unión.
El sector, que da empleo a más de 357.000 personas en Europa, teme un efecto dominó. El Consejo Europeo de Fabricación Solar calificó aquel cierre como la «punta del iceberg» y reclamó a Bruselas medidas urgentes frente a la competencia china antes de que cierren más plantas.
La respuesta comunitaria, el Reglamento de Industria de Cero Emisiones Netas, busca recuperar parte de esa capacidad perdida, aunque avanza con lentitud. Con la meta de alcanzar 720 gigavatios solares en 2030, el gran reto europeo es fabricar en casa la tecnología que definirá la próxima década.