La justicia europea lo confirma: si te vacían la cuenta con phishing, tu banco debe devolverte el dinero en un día hábil aunque diga que fue culpa tuya
La devolución debe hacerse como muy tarde al final del día hábil siguiente, siempre que el cliente avise sin demora injustificada.
El Tribunal Supremo acaba de resolver quién responde si te vacían la cuenta con phishing: y no, no eres tú
INCIBE confirma un fallo crítico en los discos en red de Synology: permite entrar en tus archivos sin contraseña y el parche está previsto para hoy
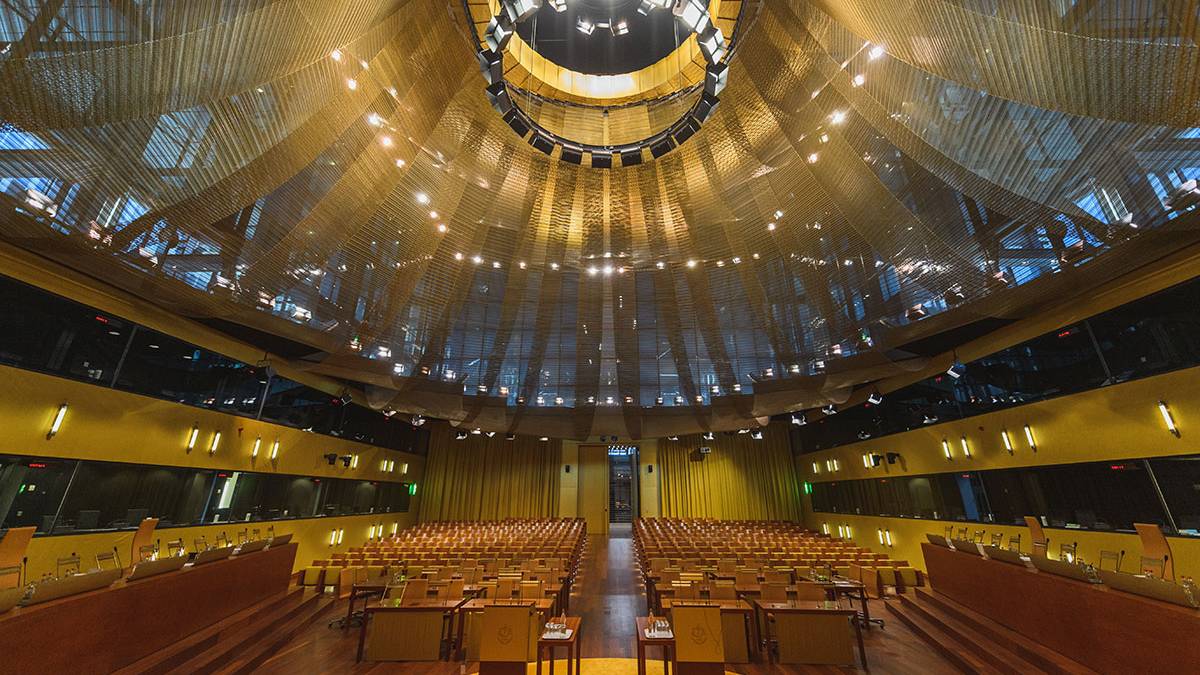
Si le han vaciado la cuenta con un engaño por internet y su banco se negó a devolverle el dinero, quizá pueda volver a reclamar. La Organización de Consumidores y Usuarios (OCU) anima a hacerlo tras una sentencia del Tribunal de Justicia de la Unión Europea (TJUE).
El fallo, del 15 de octubre de 2026, deja claro que el banco no puede quedarse con el dinero mientras discute si el cliente fue descuidado. Primero tiene que devolverlo. Después, si cree que hubo negligencia grave, deberá demostrarlo.
La OCU lo ha recordado el pasado 18 de noviembre en una nota de prensa. Según la organización, la sentencia abre la puerta a que miles de afectados recuperen su dinero.
Un enlace falso y 700 euros
El caso llegó desde Polonia. Una mujer había puesto a la venta un objeto en una plataforma de compraventa por internet, según el comunicado del Tribunal de Justicia.
Un supuesto comprador le mandó un enlace para confirmar la venta. Parecía de la plataforma, pero la llevó a una web que imitaba la de su banco. Allí escribió sus claves de la banca electrónica.
Con ellas, el estafador se transfirió unos 700 euros. La clienta avisó al banco al día siguiente.
La entidad se negó a devolverlos. Alegó que ella había actuado con negligencia grave al no proteger sus claves.
Primero devolver, luego discutir
Un tribunal polaco preguntó al TJUE si el banco podía negarse a pagar con ese argumento. La respuesta, en el asunto C-70/25, fue que no.
Ante una operación no autorizada, la entidad debe devolver el importe de inmediato. El plazo máximo es el final del día hábil siguiente a aquel en que la detecta o se la comunican. Eso sí, el cliente tiene que avisar sin demora injustificada.
Solo hay una excepción. El banco puede retrasar la devolución si sospecha con motivos razonables que el fraude es del propio cliente. En ese caso, debe comunicarlo por escrito a la autoridad competente.
La prueba es cosa del banco
El tribunal separa dos cuestiones: devolver el dinero y decidir quién asume la pérdida al final. Si el banco cree que el cliente incumplió sus obligaciones de forma deliberada o por negligencia grave, puede reclamarle el importe más tarde. Pero tiene que probarlo.
Según el TJUE, dejar que el banco se niegue de entrada vaciaría de sentido la devolución inmediata. Además, obligaría al cliente a iniciar un procedimiento para recuperar lo suyo, con los costes que eso supone.
Según el propio tribunal, su respuesta vincula también a los demás tribunales nacionales con casos parecidos. España incluida.
Aquí ya había precedentes. El Tribunal Supremo condenó a un banco a devolver más de 56.000 euros a un cliente víctima de phishing con un duplicado de su tarjeta SIM.
Lo que dice la ley española
En España, estas reglas están en el Real Decreto-ley 19/2018 de servicios de pago. Su artículo 45 ya fija la devolución inmediata, como muy tarde al final del día hábil siguiente. La única salvedad es que el banco sospeche con motivos razonables un fraude y lo comunique por escrito al Banco de España.
El artículo 44 añade que corresponde al banco probar el fraude o la negligencia grave del cliente. Que la entidad tenga registrado el uso de la tarjeta o de las claves no basta, por sí solo, para demostrarlo.
Si la tarjeta u otro medio de pago se pierde o se lo roban, el cliente puede tener que asumir hasta 50 euros. No los paga si no pudo detectar la pérdida o si la culpa fue de empleados o agentes del banco.
Ese tope desaparece si actuó de forma fraudulenta o incumplió sus obligaciones deliberadamente o por negligencia grave. Y si el banco no le pidió la autenticación reforzada, solo responde en caso de fraude.
Cómo volver a reclamar
La OCU anima a reclamar de nuevo a quienes vieron rechazada su queja por una supuesta negligencia grave. Se refiere a las que denegó el servicio de atención al cliente del banco.
Lo primero es avisar a la entidad sin demora injustificada en cuanto se detecte el cargo. La ley española fija, en todo caso, un plazo máximo de 13 meses desde la fecha del adeudo. Ese plazo no corre si el banco no facilitó la información de la operación.
El servicio de atención al cliente debe responder en 15 días hábiles como máximo. Y su respuesta tiene que tratar todas las cuestiones planteadas.
Otros avisos de la semana
En el caso polaco, el estafador no rompió ninguna contraseña. Consiguió que la víctima escribiera sus claves en una web falsa que imitaba la de su banco.
Los fallos de seguridad no siempre vienen de un engaño. INCIBE avisó el 19 de noviembre de un fallo crítico en los discos en red de Synology que permitiría leer o modificar archivos sin credenciales.
Y en plena temporada de compras, un estudio de Censuswide encargado por Samsung indica que solo el 14 % de los españoles encuestados mira cuánto gastará un electrodoméstico antes de comprarlo.
La información procede de la nota de prensa de la OCU del 18 de noviembre de 2026 y del comunicado del Tribunal de Justicia de la UE del 15 de octubre. Las reglas españolas proceden del Real Decreto-ley 19/2018, publicado en el BOE.
Crédito de la imagen: Tribunal de Justicia de la Unión Europea.
Lo último en Techy
-

La justicia europea lo confirma: si te vacían la cuenta con phishing, tu banco debe devolverte el dinero en un día hábil aunque diga que fue culpa tuya
-
INCIBE confirma un fallo crítico en los discos en red de Synology: permite entrar en tus archivos sin contraseña y el parche está previsto para hoy
-
Google confirma que su ordenador cuántico gana un juego imposible: intenta rellenar esta cuadrícula de 3×3 y verás por qué nadie puede
-
Solo el 14 % de los españoles mira cuánto gastará un electrodoméstico antes de comprarlo en Black Friday: la OCU recuerda además la regla de los 30 días
-
Adiós al nivel verde: la DGT cambia los colores de las carreteras con nieve y así son los 4 niveles que verás este invierno
Últimas noticias
-
Ángel Cristo y Ana Herminia desvelan a COOL su sueño frustrado: «Si tuviéramos diez años menos, iríamos a por el niño»
-
Dabiz Muñoz revoluciona la Navidad con sus nuevos turrones XO: huevos fritos con patatas y lasaña de fresas
-
Neymar se lía a gritos contra la afición del Coritiba: «¡Pedazos de mierda!»
-
La justicia europea lo confirma: si te vacían la cuenta con phishing, tu banco debe devolverte el dinero en un día hábil aunque diga que fue culpa tuya
-
Padre Julio, sacerdote, sobre los sueldos en la Iglesia: «Hay dos tipos de cura: si trabajas en una parroquia una parte de lo que recibe va para tu sustento personal»