La banca de Wall Street revive la crisis de 2008: la caída de Bankinter anticipa la sangría bursátil en España
La banca de EEUU encadena seis semanas en caída mientras que en la bolsa española el castigo arranca con Bankinter
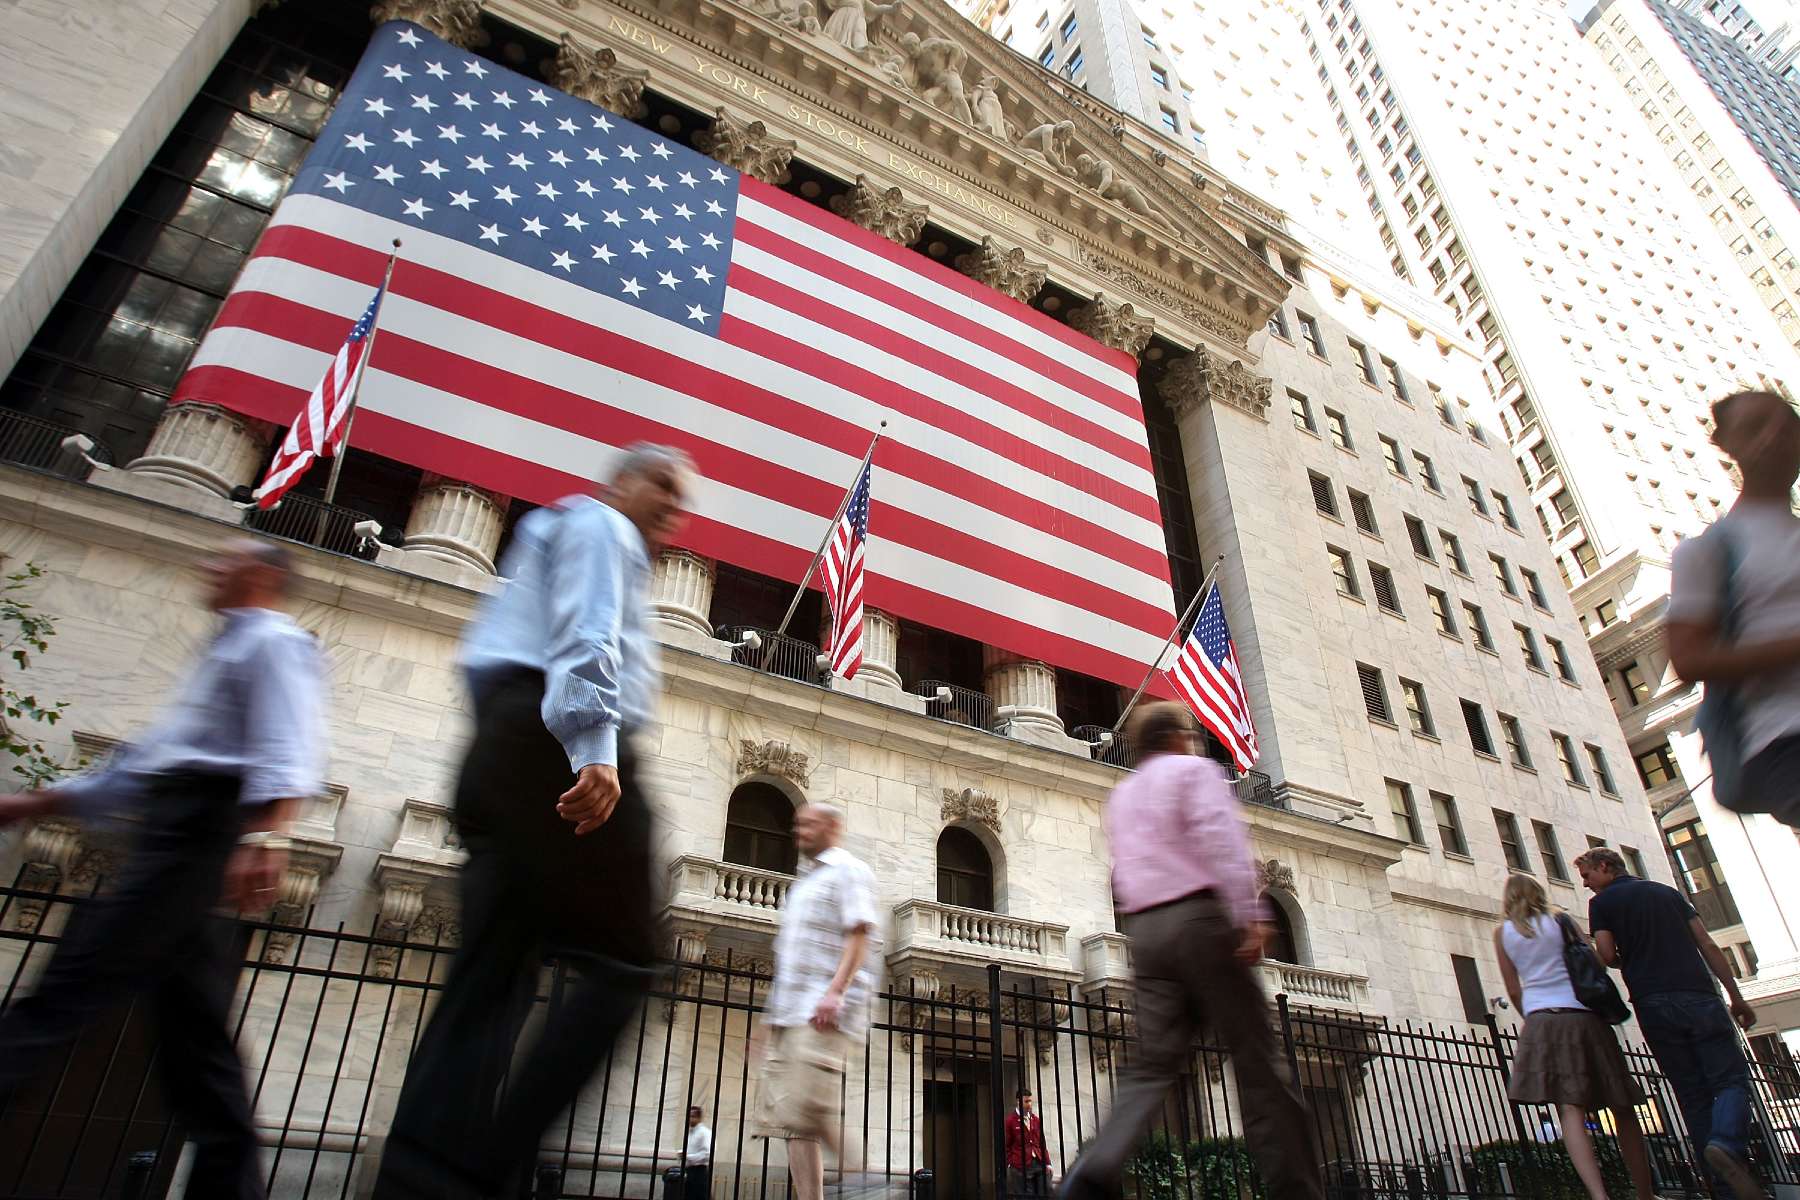
Parece que el fantasma de la crisis de 2008 vuelve a aparecerse y, al igual que entonces, el desastre comienza con la banca estadounidense como protagonista. El índice KBW Bank encadenó seis semanas consecutivas de caídas hasta el 16 de octubre y acumula un retroceso cercano al 13% desde sus máximos de agosto.
Para sorpresa de muchos, el castigo llega con una temporada de resultados que destaca por unos beneficios sólidos. La desconfianza se ha mantenido incluso después de conocerse los resultados del tercer trimestre.
Entre los seis grandes bancos estadounidenses que han publicado sus cuentas, JPMorgan Chase y Bank of America no alcanzaron las previsiones de beneficio por acción (BPA). En cambio, Goldman Sachs, Citigroup, Wells Fargo y Morgan Stanley superaron las estimaciones, aunque con diferencias en sus ingresos y en la evolución de sus negocios.
JPMorgan obtuvo un BPA trimestral de 5,57 dólares, por debajo de los 5,90 dólares que esperaba el mercado, y sus acciones cedieron un 0,9% en la sesión de resultados. Bank of America registró un BPA ajustado de 1,08 dólares, frente a los 1,10 dólares previstos, y cayó cerca de un 4,8%.
Entre las entidades que batieron las expectativas, Goldman Sachs destacó con un beneficio por acción de 17,01 dólares, muy por encima de los 13,02 dólares estimados, aunque sus títulos retrocedieron un 0,2%. Wells Fargo obtuvo un BPA de 1,87 dólares, ligeramente superior a los 1,85 dólares previstos, pero perdió alrededor de un 3%. Citigroup ganó 2,85 dólares por acción, frente a los 2,66 dólares esperados, pero sufrió un castigo del 5,6% en la sesión. Morgan Stanley también superó las estimaciones, con un BPA de 3,03 dólares frente a los 2,93 dólares previstos, aunque la reacción bursátil fue menos clara.
Con todo esto por delante, parece que ya no basta con superar las previsiones de beneficios. Es más, el peso ahora se dirige hacia la volatilidad de los mercados, la actividad de banca de inversión y el impacto de unos tipos de interés elevados durante más tiempo. Por el otro lado, el mensaje que llega desde la banca tampoco es alentador; con temor a que las condiciones económicas terminen pasando factura en los próximos trimestres.
Castigo a Bankinter ganando un 11% más
En España, todavía es pronto para señalar a las víctimas. La mayoría de las presentaciones serán la semana que viene. Sin embargo, la primera señal de la temporada de resultados ha llegado con Bankinter, que arrancaba la temporada financiera.
La entidad ganó 901 millones de euros entre enero y septiembre, un 11% más que un año antes. El margen de intereses aumentó un 6%, hasta 1.762 millones, y las comisiones netas avanzaron un 13%.
Pese a estas cifras, sus acciones llegaron a caer hasta un 7% en algunas horas de la sesión del jueves. El mercado no encontró suficiente respaldo en unos ingresos del tercer trimestre de alrededor de 795 millones de euros, cerca de un 2% por debajo de las previsiones, con debilidad en algunas líneas de comisiones y negociación.
Ahora, toca mirar al resto de bancos, a sus resultados y a su capacidad para enfrentarse a la incertidumbre que se vive en los mercados a día de hoy. Por ahora, las previsiones apuntan a que los seis grandes bancos españoles podrían sumar 29.235 millones de euros de beneficio neto hasta septiembre, alrededor de un 15% más interanual. Las estimaciones dibujan, no obstante, una evolución desigual entre entidades.
Previsiones en banca
Santander lideraría el beneficio, con unos 12.724 millones de euros, un 23% más que en el mismo periodo del año anterior. BBVA alcanzaría los 8.967 millones, con un crecimiento del 12,4%, mientras CaixaBank se situaría en 4.792 millones, un 9% más. Para Unicaja, el consenso apuntaba a 527,4 millones, un 4,9% más. Sabadell sería la excepción entre estas entidades, con un beneficio previsto de 1.327,5 millones, un 4,5% inferior al de un año antes.
Por ahora, las expectativas puestas en la banca son buenas. Renta 4 prevé que el margen de intereses de los bancos del Ibex aumente alrededor de un 8,2% interanual en el tercer trimestre, aunque advierte de que las perspectivas ofrecidas por las entidades podrían ser menos optimistas que en junio. La evolución del crédito, el coste de los depósitos y la capacidad de sostener los márgenes serán claves para las cotizaciones.
Tipos de interés y deuda
Javier Cabrera, analista de XTB, atribuye las caídas estadounidenses a una combinación de resultados que no siempre cumplen las expectativas, incertidumbre sobre los tipos de interés y preocupación por las cuentas públicas. Unos tipos elevados pueden beneficiar inicialmente a los ingresos por intereses, pero también reducir la demanda de crédito y elevar el coste de financiación de los bancos.
Otro foco de riesgo son las carteras de deuda pública. Cuando suben las rentabilidades de los bonos, cae el precio de los títulos ya emitidos y pueden aflorar pérdidas latentes. Su impacto depende de la clasificación contable de los activos, las coberturas y de si la entidad necesita venderlos para atender retiradas de depósitos.
Lejos de alarmar, Cabrera también llama a la calma y considera que el escenario no reproduce el de 2008: a su juicio, el foco de preocupación está más relacionado con la deuda pública, la inflación y la situación fiscal de los Estados que con el problema hipotecario que desencadenó aquella crisis. En Europa, señala a Francia como un posible foco de tensión por sus cuentas públicas y la exposición de sus bancos a la deuda soberana. Se trata de un riesgo a vigilar, no de una previsión de impago.
Para España, los expertos señalan que el contagio podría producirse de forma indirecta, a través de un repunte de las primas de riesgo, unas condiciones de financiación más restrictivas o un episodio de tensión en la banca europea. La exposición de cada entidad y su capacidad para absorber pérdidas serían determinantes. La caída de las cotizaciones, por sí sola, no demuestra que exista una crisis de solvencia, pero sí deja claro que el mercado cada vez exige más a los bancos en un entorno cada vez más complicado.
Temas:
- Banca
- Bankinter
- Wall Street
Lo último en Economía
-

RTVE vuelve a pedir a la SEPI una aportación extra de dinero para comprar contenidos y enfrentarse a las privadas
-
Hatta Energy alcanza los 3.450 millones de facturación y acusa a Hacienda de poner en duda su solvencia financiera
-
El Gobierno lo confirma: los propietarios con una o más viviendas sin uso habitual pueden ser penalizados con un recargo del 150% en el IBI
-
Iberdrola reúne a grandes figuras del mundo jurídico, empresarial e institucional en la primera edición de su Legal Forum
-
Thiess (ACS) amplía su presencia en Mongolia con dos nuevos contratos
Últimas noticias
-
Predicción del horóscopo para Tauro hoy, viernes 23 de octubre de 2026
-
Horóscopo diario gratis: la predicción para hoy, viernes 23 de octubre
-
OKDIARIO reúne en Alcobendas a Samsung, Data4, Baghdadi Capital, CEPYME y CEIM en un encuentro sobre el futuro empresarial
-
Las noticias de la Ley de Nietos: OKDIARIO fue el primero en alertar hace 4 años del intento de pucherazo de Sánchez
-
Ángel Moya: «La ley permite a un presunto depredador sexual de menores trabajar de profesor»