La psicología aclara que las personas que viven atrapadas en deudas no son irresponsables, en realidad tienen una relación con el dinero más emocional y se dejan llevar
La psicología dice que comprobar dos veces si la puerta está cerrada con llave no es una obsesión
Los expertos en control de plagas advierten: si ves restos de serrín junto a los muebles, es probable que tengas una colonia de carcoma activa
Los expertos en psicología lo confirman: las personas que se quedan calladas en las peleas no son tranquilas, en realidad están acumulando resentimiento y agotamiento emocional
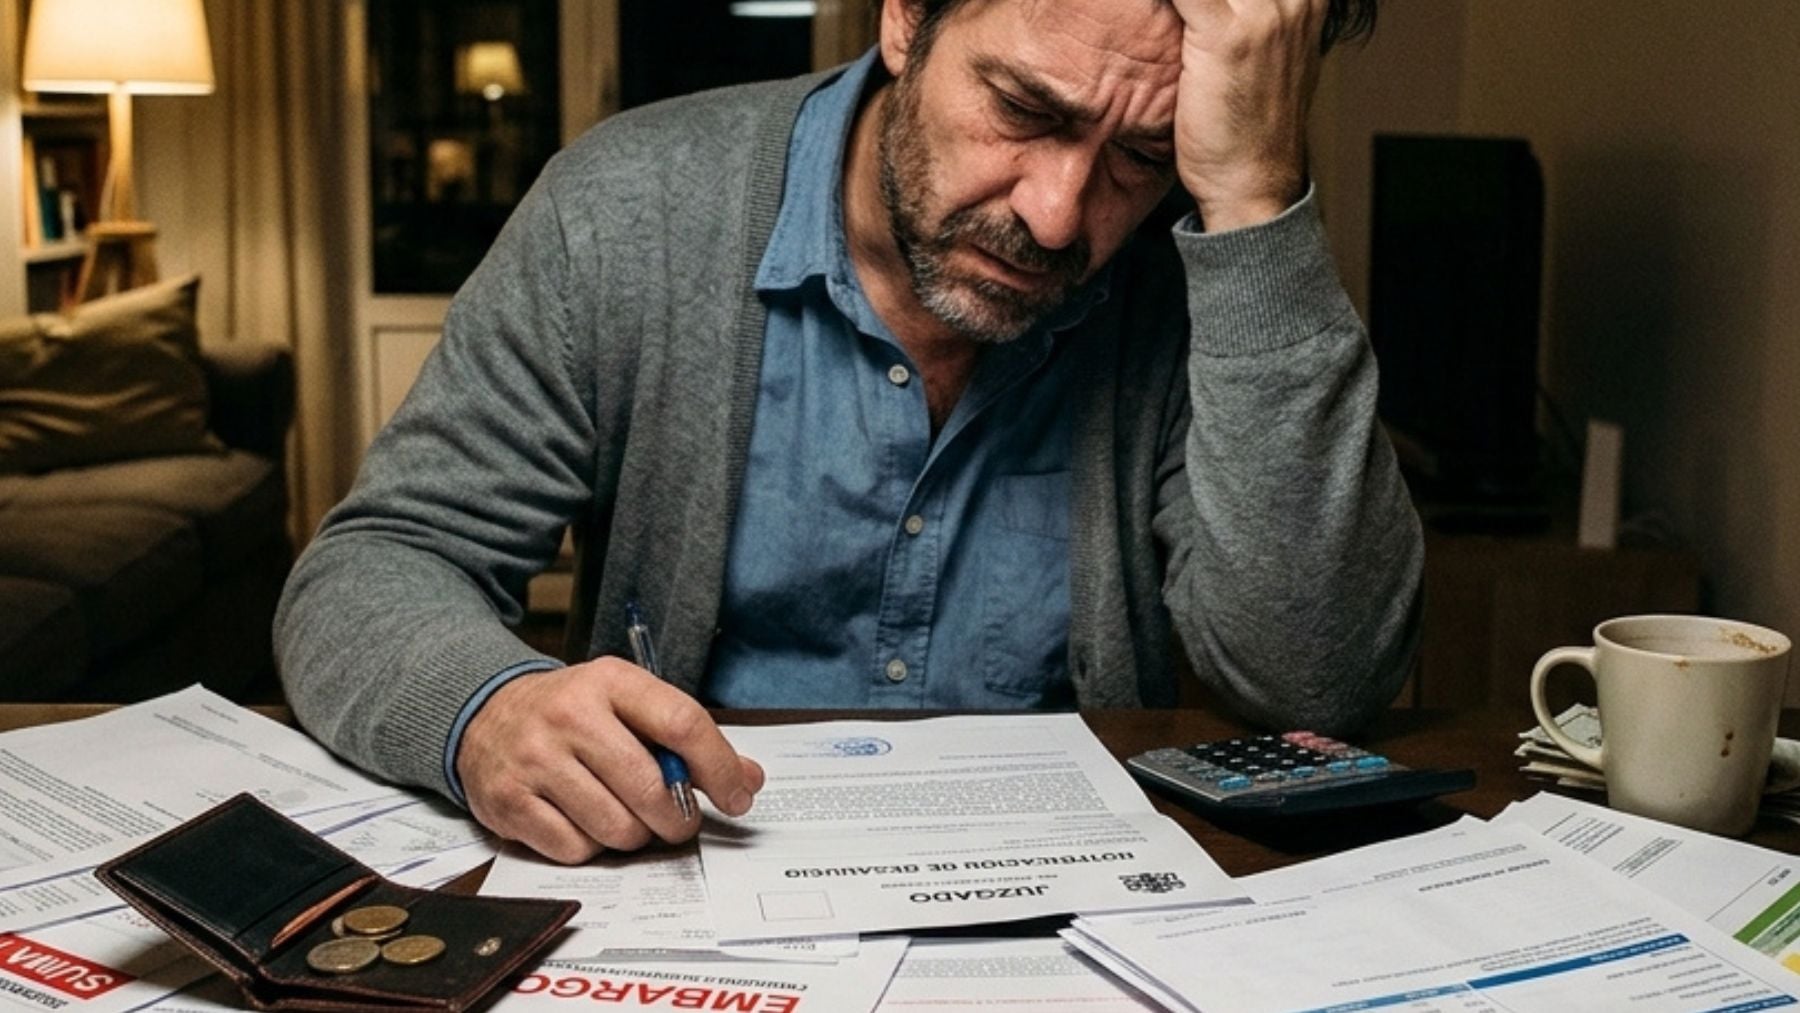
¿Por qué nos endeudamos y qué factores psicológicos se esconden detrás? En ocasiones, las personas atraviesan situaciones en las que sienten que no pueden llegar a final de mes, incluso cuando tienen ingresos estables. Esta sensación suele estar relacionada con patrones psicológicos adquiridos, la influencia del entorno social y la forma de gestionar las emociones vinculadas al dinero. Con frecuencia, la manera de administrar los recursos económicos no depende sólo de la lógica financiera, sino también de la educación recibida y de los sentimientos que se asocian al dinero.
Los hábitos financieros perjudiciales, como las compras impulsivas, la ausencia de planificación y la tendencia a anteponer los deseos inmediatos a las necesidades futuras, son algunas de las consecuencias de estos patrones. Esto puede dar lugar a un círculo vicioso en el que se gasta más de lo que se ingresa, aumentando el riesgo de sobreendeudamiento.
El perfil psicológico de las personas que viven atrapadas en las deudas
La explicación psicológica de estas conductas está relacionada con la forma en que el cerebro reacciona ante determinados estímulos. Comprar algo innecesario o tratar de mantener un alto nivel de vida suele estar vinculado a la búsqueda de búsqueda de placer inmediato. En muchos casos, las decisiones financieras no se toman de forma racional, sino que están condicionadas por emociones como el estrés, la ansiedad o la inseguridad personal. Estos factores psicológicos pueden influir en los malos hábitos financieros.
Según un estudio de la Universidad Autónoma de Madrid, «diversos estudios han observado que, para aproximadamente el 75% de la población, el dinero y el trabajo son las principales fuentes de estrés, dato que se dispara en tiempos de crisis como la que estamos viviendo».
Ansiedad e hipervigilancia
Con frecuencia, la vergüenza por las deudas afecta a la salud mental. Algunas de las conductas más habituales son revisar constantemente las facturas, imaginarse los peores escenarios económicos antes de dormir o sentir miedo y nerviosismo al recibir una llamada de un número desconocido. Este estado de alerta permanente se conoce como hipervigilancia y mantiene al sistema nervioso en «modo alerta», incluso cuando no existe un peligro inmediato.
Más allá de la salud mental, el estrés financiero también tiene consecuencias físicas. El insomnio, las molestias digestivas y la sensación de opresión en el pecho son algunos de los síntomas más comunes. Una investigación sobre las preocupaciones económicas y el malestar psicológico en adultos estadounidenses reveló que una mayor inquietud por la situación financiera está estrechamente relacionada con un mayor malestar, sobre todo en personas con ingresos más bajos y aquellas que se encuentran en situación de desempleo.
A todo ello se suma el pensamiento catastrófico, una tendencia a anticipar siempre el peor desenlace posible. Este patrón mental puede intensificar la ansiedad, aumentar la sensación de desesperanza y dificultar que una persona sea capaz de encontrar soluciones para afrontar sus problemas económicos.
Alquiler e hipoteca
Retrasarse en el pago del alquiler o de la hipoteca puede parecer un problema económico temporal, pero sus consecuencias podrían prolongarse durante muchos años. Así lo apunta una investigación que encontró que las personas que tuvieron dificultades para pagar su vivienda cuando eran jóvenes presentaban peores indicadores de salud y bienestar hasta 15 años después.
Publicado en septiembre de 2026 en el American Journal of Epidemiology, el trabajo analizó a 7.673 adultos participantes en el Estudio Nacional Longitudinal de Salud del Adolescente al Adulto, conocido como Add Health, realizado en Estados Unidos. Para llevar a cabo la investigación, los científicos utilizaron información recopilada en tres etapas diferentes de la vida de los participantes.
La investigación tomó como referencia los datos recopilados en 2008 y 2009, cuando los participantes eran jóvenes. En esa primera fase, los investigadores diferenciaron entre quienes no habían podido pagar el alquiler o la hipoteca y quienes habían tenido problemas para afrontar las facturas de electricidad o gas. Posteriormente, analizaron la evolución de estas personas entre 2022 y 2025.
En total, se examinaron 36 indicadores relacionados con la salud, el bienestar psicológico, las relaciones sociales, los comportamientos y la situación económica. Los resultados mostraron que las dificultades para pagar la vivienda durante la juventud estaban asociadas con una peor percepción de la salud física, mayores niveles de ansiedad, una menor satisfacción con la propia vida y más problemas económicos.
Cómo actuar
Para salir de las deudas, lo primero y más importante es entender que los hábitos financieros no dependen únicamente de factores externos, sino también de la propia psicología. Es fundamental identificar las emociones que influyen en las decisiones económicas para actuar de forma más consciente y racional. Partiendo de esta base, el siguiente paso consiste en diseñar un presupuesto realista, dando prioridad a los gastos esenciales para organizar mejor los recursos.
Ahora bien, salir de una situación de endeudamiento no es sencillo; requiere tiempo, constancia y disciplina. Aunque no es posible eliminar todas las deudas de la noche a la mañana, establecer prioridades y avanzar paso a paso permite disminuirlas de forma gradual.
Lo último en Curiosidades
-

Los expertos en psicología lo confirman: las personas que se quedan calladas en las peleas no son tranquilas, en realidad están acumulando resentimiento y agotamiento emocional
-
Cuándo es Halloween 2026 en España: todo lo que necesitas saber sobre la noche de los muertos
-
Los expertos en limpieza instan a añadir vinagre blanco a la lavadora para lavar bien las sábanas y almohadas: por qué lo piden, para qué sirve y cómo usarlo
-
Emilio Duró, empresario y consultor, sobre la educación: «La actitud es temporal. Los conocimientos son temporales. Los valores no»
-
¿Con qué frecuencia se deben lavar las sábanas? Ni después de una semana, ni después de 14 días, ni después de un mes
Últimas noticias
-
La energía fotovoltaica ahorró 17.021 millones de euros a los consumidores españoles en sólo 18 meses
-
Última hora de las huelgas, elecciones generales del 29-N y actualidad política hoy | Ceuta sufre un «cero energético» al irse la luz en toda la ciudad por una avería
-
Negueruela acusa a Prohens de «fracasar» en vivienda con ocho años de inactividad de Pedro Sánchez a sus espaldas
-
Adiós a los atascos: Carrefour rebaja 200 euros la bicicleta eléctrica perfecta para moverte por la ciudad
-
El director de ‘Primetime’ revela cómo convenció a Robert Pattinson para que aceptase el papel de Chris Hansen: «Luchaba contra una adicción…»