Alex Trias (41 años), jubilado: «Ahorro 4.300 euros al mes. La estrategia es vivir por debajo de las posibilidades y reinvertir la diferencia»
El estadounidense vive en Portugal y explica cómo ha conseguido jubilarse con 41 años
La Seguridad Social lo confirma: se abonará una ‘paga extra’ a los jubilados con más de 40 años cotizados para evitar recortes
Alfonso Muñoz, experto en pensiones de la Seguridad Social: "A Wyoming le quedaría una indemnización de 81.700 euros"
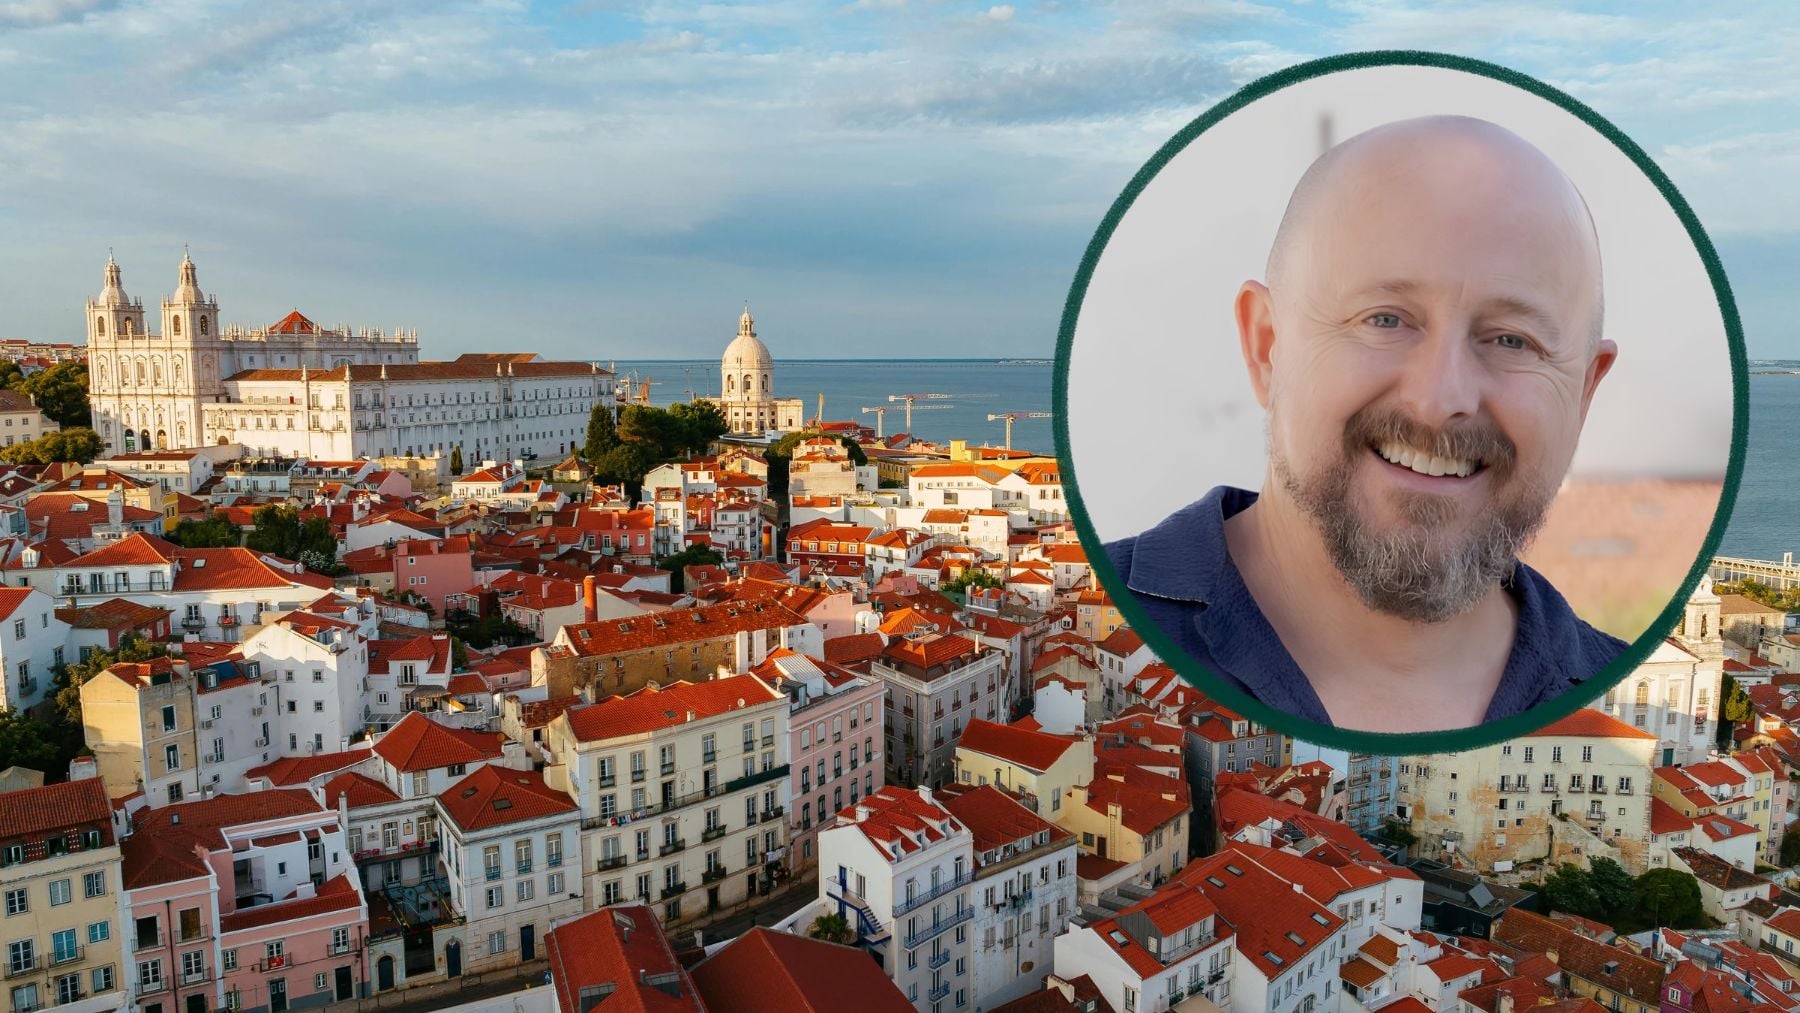
Una de las primeras consecuencias que tienen aquellos que se jubilan, tiene que ver con el hecho de cobrar una pensión que en la mayoría de casos, es inferior a lo que se cobraba trabajando. Raro es que se cobre más o que se tenga más dinero para ahorrar y quizás por ello sorprende tanto el testimonio de Alex Trias que no sólo ha podido jubilarse a los 41 años sino que además, es capaz de ahorrar 4.300 euros al mes.
Este abogado dejó su carrera a los 41 y decidio mudarse de los Estados Unidos a Portugal. Y lo pudo hacer gracias a un patrimonio que logró a partir de inversiones y afirma que, lejos de empezar a consumir rápidamente sus ahorros, su situación financiera ha seguido mejorando con los años ya que la pieza central de su éxito radica en lo poco que gasta. Según ha explicado, al vivir en vivir en Portugal puede ahorrar alrededor de 5.000 dólares mensuales, unos 4.300 euros, respecto a lo que gastaba anteriormente en Washington. Impuestos, seguro médico, alimentación, ocio y otros costes diarios se redujeron considerablemente después de la mudanza. De este modo, mantiene la regla de vivir por debajo de sus posibilidades, reinvertir la diferencia y dejar que el interés compuesto siga haciendo su trabajo.
Alex Trias (41 años), jubilado: «Ahorro 4.300 euros al mes»
La cifra llama especialmente la atención porque Trias ya no recibe una nómina. Sus ingresos proceden de las inversiones que fue acumulando durante sus años de actividad profesional, una etapa en la que llegó a percibir un salario de seis cifras como abogado en Estados Unidos. Su situación, por tanto, parte de unas condiciones poco habituales. Antes de jubilarse había conseguido reunir una cartera capaz de generar ingresos suficientes para cubrir sus gastos. En 2011 dejó la abogacía con 41 años y, unos años después, su mujer también pudo abandonar su empleo.
Para entonces, las inversiones de la pareja ya generaban una cantidad importante de ingresos anuales. Eso les permitió dejar de depender de los salarios y mantener una estrategia que Trias sigue aplicando ahora: gastar menos de lo que entra y dejar invertida la diferencia para que continúe generando rendimientos.
Vivir en Portugal redujo sus gastos mensuales
El cambio de país tuvo como no, un efecto importante sobre las cuentas familiares. Trias y su mujer vivían anteriormente en Washington, donde determinados gastos tenían un peso considerable dentro de su presupuesto. Pero al trasladarse a Portugal comprobaron que podían mantener su nivel de vida gastando bastante menos. Según sus cálculos, el ahorro alcanza aproximadamente los 5.000 dólares al mes, unos 4.300 euros. La diferencia procede de varios conceptos, entre ellos impuestos, seguro médico, alimentación, entretenimiento y otros gastos cotidianos.
Pero ese margen no se dedica simplemente a gastar más. Trias explica que una parte vuelve a las inversiones, lo que permite que el patrimonio continúe creciendo incluso después de haberse retirado. «La mejor estrategia es vivir por debajo de nuestras posibilidades, reinvertir la diferencia y dejar que el interés compuesto haga su trabajo», señala. A pesar de esto, insiste en que su experiencia no puede trasladarse automáticamente a cualquier trabajador. No sólo tuvo ingresos elevados durante su carrera profesional, sino que además consiguió construir una cartera suficientemente grande como para sustituir el salario por rentas procedentes de su patrimonio.
La crisis de 2008 cambió su trayectoria profesional
Trias había seguido hasta entonces un recorrido bastante convencional. Estudió Derecho, realizó sus prácticas y comenzó una carrera como abogado. La crisis financiera de 2008 alteró esa trayectoria cuando el bufete para el que trabajaba terminó cerrando. A partir de entonces empezó a replantearse el camino que había seguido. Años después tomó la decisión de retirarse y mudarse a Portugal junto a su familia, un país en el que inicialmente no conocían a nadie y cuyo idioma tampoco dominaban.
La incertidumbre no terminó siendo un freno. Trias considera que empezar de nuevo les obligó a adaptarse y construir otra forma de vida. Portugal terminó ofreciendo además una ventaja importante: un coste de vida más bajo que facilitó que sus inversiones siguieran creciendo. Su experiencia también muestra que retirarse pronto no depende únicamente de haber ahorrado una determinada cantidad. Mantener unos gastos controlados después de dejar de trabajar resulta igual de importante cuando los ingresos ya no proceden de una nómina fija.
De abogado con salario de seis cifras a vivir de sus inversiones
Después de abandonar su carrera, Trias tuvo que acostumbrarse a una vida sin la estructura habitual del trabajo. Durante años, él y su mujer centraron buena parte de su tiempo en su hija. Cuando ésta cumplió 18 años y comenzó la universidad, volvieron a reorganizar sus días. Y actualmente, su mujer practica deporte, participa como voluntaria en un club de tenis y recibe clases de cerámica y de idiomas. Trias dedica parte de su tiempo a escribir, asesorar sobre jubilación y colaborar con una organización local. También viajan, cocinan y mantienen una vida social activa.
Temas:
- Jubilación
- Jubilaciones
- OKD
Lo último en Economía
-

Alex Trias (41 años), jubilado: «Ahorro 4.300 euros al mes. La estrategia es vivir por debajo de las posibilidades y reinvertir la diferencia»
-
Es oficial y está confirmado por el BOE: a partir del 10 de julio de 2027 se obligará a reducir el límite máximo de pagos en efectivo
-
Giro confirmado por la Seguridad Social en las bajas médicas: a partir del 1 de diciembre se modifica el cálculo de la incapacidad temporal y así te afecta
-
Los electricistas expertos coinciden: «Una batería puede contribuir a reducir el 30% de energía consumida»
-
Elena Burillo, agricultora de 27 años: «Todavía choca ver a una mujer al frente de una explotación asumiendo absolutamente todos los roles
Últimas noticias
-
Alex Trias (41 años), jubilado: «Ahorro 4.300 euros al mes. La estrategia es vivir por debajo de las posibilidades y reinvertir la diferencia»
-
Jubilarse con 15 años cotizados es posible pero la Seguridad Social avisa: a partir del 1 de enero de 2027 cambia la norma y ya es oficial
-
Los loteros coinciden: el truco infalible para saber si un décimo de Lotería de Navidad es falso
-
Arturo Pérez-Reverte, roto por la pérdida de su gran compañero: «El mundo será un lugar menos leal y noble»
-
Predicción del horóscopo para Escorpio hoy, jueves 19 de noviembre de 2026