La jugada oculta de Santander en Brasil: comprar el 100% de su filial le permitirá sortear una limitación bancaria
Santander aprovecha la debilidad de Brasil para hacerse con el 100% de su filial tras caer un 28% el beneficio
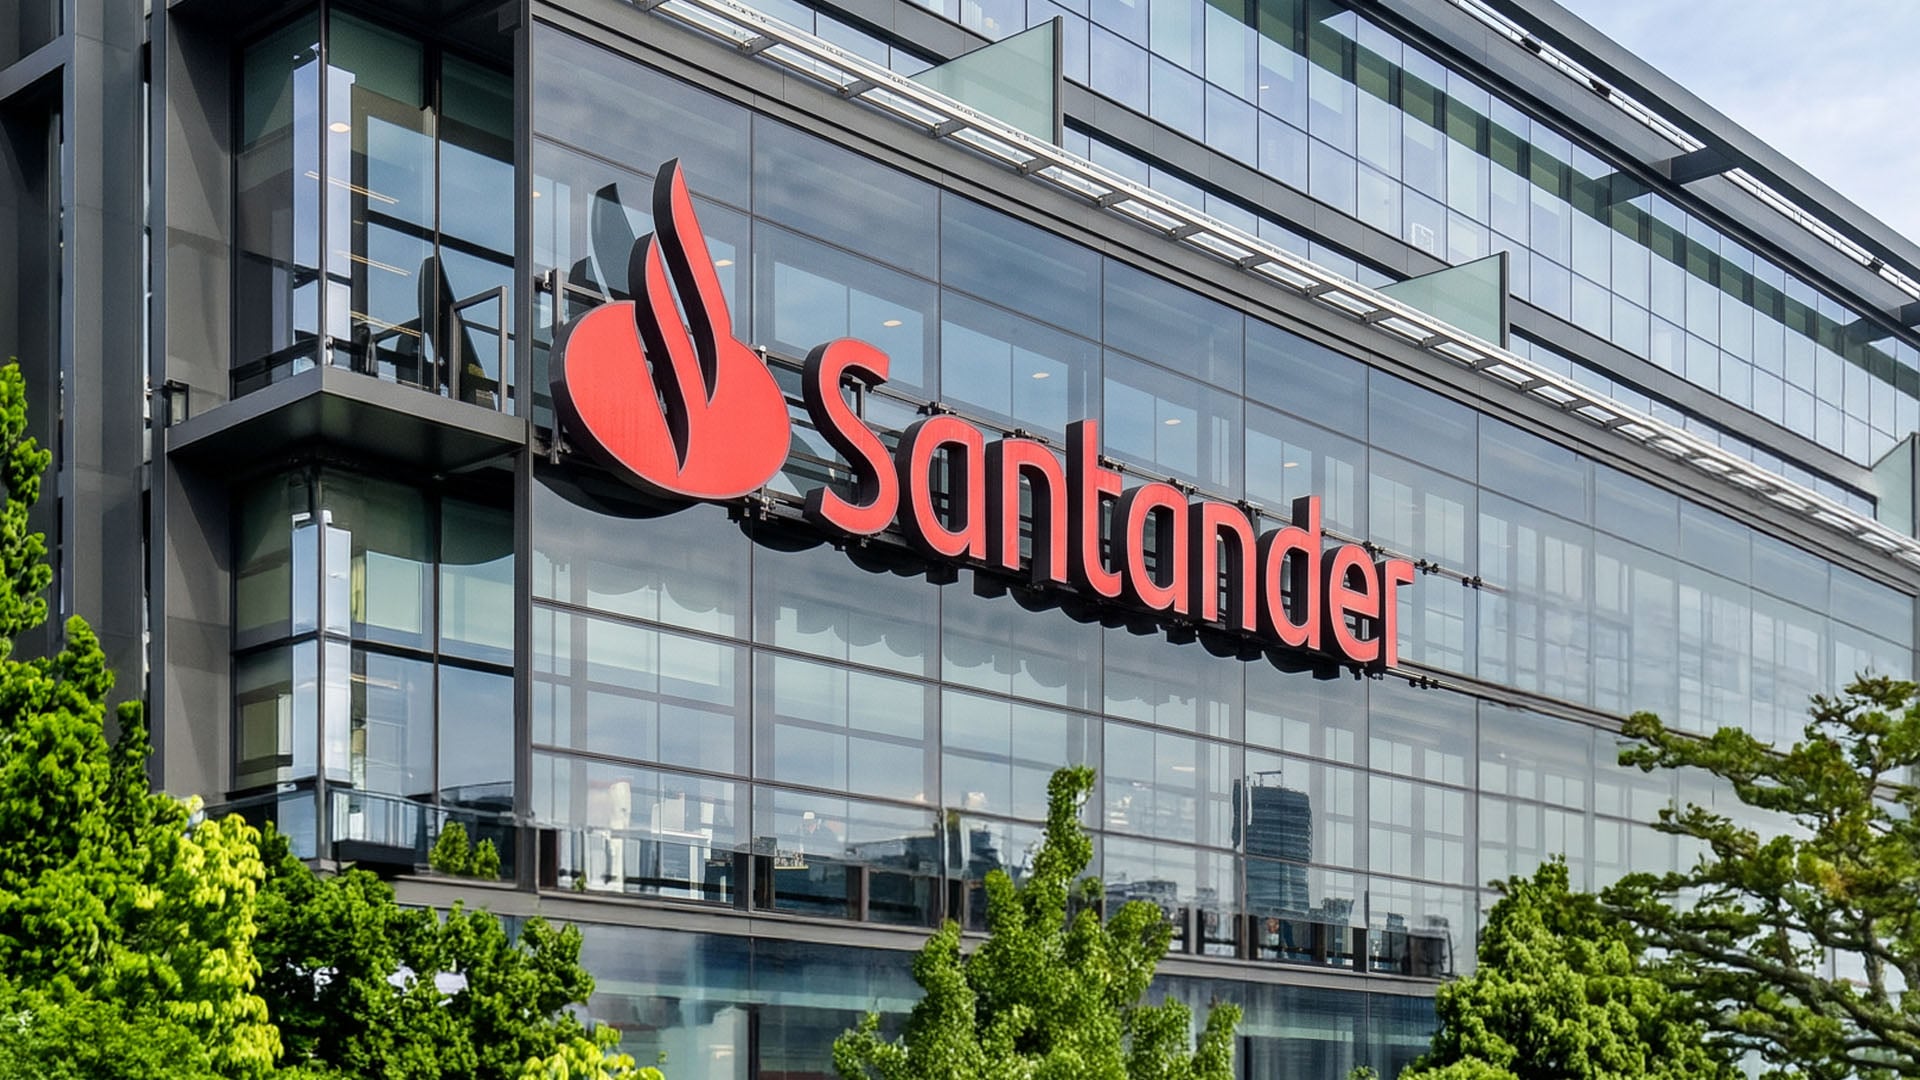
La ofensiva de Banco Santander para hacerse con el 100% de su filial en Brasil esconde una ventaja que va más allá de quedarse con todos sus beneficios. La entidad presidida por Ana Botín busca adquirir cerca del 10% que todavía está en manos de otros inversores, una operación que, según los analistas, permitiría simplificar su estructura y eliminar una limitación regulatoria que afecta a la forma en la que el grupo contabiliza parte del capital de su filial brasileña.
La clave está en los accionistas minoritarios. Aunque Santander ya controla prácticamente todo el negocio en Brasil, la regulación bancaria limita cuánto capital aportado por accionistas minoritarios de una filial puede computar en la ratio de solvencia (CET1) del grupo consolidado. «Al sustituir esos minoritarios por acciones propias de la matriz, el grupo elimina esa ineficiencia regulatoria», matiza Javier Cabrera, analista de XTB.
En términos sencillos, Santander pretende dejar de compartir la propiedad de su filial brasileña y, con ello, simplificar las reglas que afectan al reconocimiento del capital de los minoritarios. La ventaja señalada por XTB se suma a otra más evidente: si Santander alcanza el 100% de su filial, podrá atribuirse la totalidad de sus beneficios futuros y dejará de compartirlos con los accionistas minoritarios.
Además, Brasil no es un mercado secundario para el banco español. El banco aportó 1.596 millones de euros de beneficio ordinario durante los nueve primeros meses de 2026, lo que lo convierte en el segundo mercado del grupo por contribución a los resultados, sólo por detrás de España.
Los fondos presionan a Botín
No obstante, la ecuación de canje que acaparó buena parte de los titulares económicos el pasado jueves no es nueva. Santander ya había presentado las condiciones iniciales de la operación el 30 de julio, aunque ahora ha decidido mejorar su oferta un 5% para hacerla más atractiva a los accionistas minoritarios de su filial brasileña.
En concreto, el banco ofrece ahora 0,4260 acciones nuevas de Santander por cada unit o ADS de Santander Brasil, frente a las 0,4056 de la propuesta original. Por cada acción ordinaria o preferente, la contraprestación aumenta de 0,2028 a 0,2130 títulos, antes de aplicar los ajustes correspondientes a los dividendos distribuidos desde julio.
Sin embargo, detrás de esta mejora también hay presión de los inversores. «Los fondos con presencia en Santander Brasil exigían compensar el descuento con el que había quedado la ecuación tras la volatilidad otoñal, especialmente antes de convocar la junta general extraordinaria del próximo 15 de diciembre», sostiene el analista de XTB.
Las acciones de la matriz habían retrocedido más de un 9% desde el anuncio del 30 de julio. Esa evolución había reducido el valor de la contraprestación que recibirían los accionistas brasileños, puesto que Santander no ofrece efectivo, sino títulos propios.
La mejora del 5% trata de corregir parcialmente ese efecto, pero no elimina la paradoja. «Aunque Santander ofrece ahora más acciones por cada título de su filial, la caída de la cotización de la matriz hace que su valor en euros sea ahora mismo algo inferior al del anuncio inicial», explica el Pablo Vega, experto de Roams.
Por eso, Vega interpreta la revisión como un intento de conseguir una mayor aceptación entre los minoritarios y no necesariamente como una señal de mayor confianza en las perspectivas inmediatas del negocio brasileño.
Riesgo para quienes rechacen la oferta
La oferta es voluntaria y no exige alcanzar un porcentaje mínimo de aceptación. Esto significa que el banco puede adquirir las acciones de quienes acepten el canje, aunque otros inversores decidan mantener sus títulos.
Para Vega, esta circunstancia concede a Santander una ventaja importante. «Si una parte importante de los minoritarios acepta el canje, las acciones de la filial podrían perder liquidez, lo que dificultaría su venta en el futuro y animaría a otros inversores a aceptar la oferta», advierte.
El escenario no es inevitable, pero introduce un elemento adicional en la decisión de los accionistas brasileños. No sólo deben valorar si la contraprestación les parece suficiente, sino también qué ocurriría con la negociación de sus títulos si Santander incrementa todavía más su participación.
En esta cuestión, los analistas consideran que el banco tiene más incentivos para mantener su propuesta actual que para seguir elevando el precio de una operación cuyo efecto inmediato sobre los resultados será limitado.
Qué puede pasar ahora
Si todos los accionistas minoritarios aceptan la oferta, Santander emitirá aproximadamente 166 millones de acciones nuevas, equivalentes a alrededor del 1,1% de su capital social actual.
La contraprestación máxima rondaría los 1.900 millones de euros, tomando como referencia el precio de cierre del mercado anterior al anuncio de la mejora. La fórmula elegida también tiene importancia estratégica. Al pagar mediante acciones de nueva emisión, el banco evita realizar un desembolso directo de efectivo, aunque la operación implica una dilución para sus actuales accionistas.
Cabrera considera que el canje presenta ventajas para la matriz porque Santander ya dirige el negocio brasileño. No necesita integrar una entidad desconocida ni asumir los riesgos habituales de una adquisición externa. Además, hacerse con la participación restante permitiría concentrar los flujos económicos de la filial y eliminar los dividendos destinados a los minoritarios.
Vega coincide en que el atractivo principal se encuentra en el largo plazo. El propio Santander calcula que la operación elevará su beneficio por acción aproximadamente un 0,3% a partir de 2029, una previsión menos ambiciosa que la presentada en julio, cuando esperaba una mejora del 0,5% desde 2028.
Por si fuera poco, la situación del negocio brasileño añade otra lectura a la estrategia de Santander. Según Vega, el beneficio de Santander Brasil cayó un 28% interanual en el tercer trimestre de 2026, mientras que su rentabilidad se situó en el 11,9%. Un deterioro que coincide con la ofensiva de la entidad española para adquirir el porcentaje de su filial que todavía no controla.
La menor rentabilidad actual de Santander Brasil puede representar una oportunidad para aumentar su participación a una valoración más favorable. La interpretación del analista apunta a que el banco podría beneficiarse especialmente de la adquisición si el negocio recupera fuerza durante los próximos años.
El experto recuerda que una normalización de los tipos de interés podría favorecer la demanda de crédito y aliviar las dificultades de pago de familias y empresas. No obstante, advierte de que esa recuperación no está garantizada y de que Santander también aumentaría su exposición a los riesgos económicos y a la volatilidad del real brasileño.
Mirada puesta en el 15 de diciembre
Cabrera, por su parte, destaca el atractivo estructural del mercado bancario brasileño, caracterizado por la concentración del sector, sus márgenes y las oportunidades de expansión del crédito, aunque reconoce la existencia de riesgos fiscales, políticos y regulatorios.
La operación recuerda, además, a la estrategia que Santander ya siguió en México, donde elevó su participación en la filial hasta prácticamente el 100%.
El siguiente paso relevante llegará el 15 de diciembre, fecha prevista para la junta general extraordinaria en la que Santander someterá a la aprobación de sus accionistas las ampliaciones de capital necesarias para atender el canje. La oferta también está sujeta a las autorizaciones regulatorias correspondientes.
Así, mientras la atención se concentra en la mejora del precio ofrecido a los minoritarios, los analistas apuntan a una estrategia más amplia: quedarse con todos los beneficios futuros de Brasil, eliminar las restricciones asociadas al capital de los accionistas minoritarios y reforzar su posición negociadora sin comprometer efectivo.
Lo último en Economía
-

Forest Makers hace historia al sacar a Bolsa 2.000 hectáreas de bosque para las empresas que necesitan capturar Co2
-
La Ley Laboral y el TS coinciden: se permite llegar tarde a trabajar y ese tiempo cuenta como jornada laboral
-
ACS dispara su ambición para 2030: duplicará su beneficio hasta los 2.400 millones y facturará 86.000 millones
-
Trade Republic desafía al BCE y planta cara a la inflación con una cuenta remunerada al 4,07%
-
Está confirmado por el SEPE: a partir del 1 de enero de 2027 se concede el subsidio por desempleo a los trabajadores con rentas inferiores a 964 euros
Últimas noticias
-
Horóscopo diario gratis: la predicción para hoy, viernes 13 de noviembre
-
Sant Josep estrena patrullas aéreas inteligentes y refuerza la seguridad con nuevas cámaras y pantallas digitales
-
Rosalía arrasa en los Latin Grammy con cinco premios, Milo J sorprende con ‘Niño’ y Daddy Yankee recibe el homenaje de manos de Janet Jackson
-
El PSOE lleva a su programa electoral el contrato indefinido de alquiler que exigían los acampados y tumbó el Congreso
-
Aldama también le dio un coche al hermano de Corvillo: conducía un Touareg sin que conste pago alguno