ACS convence a los analistas con el impulso de la IA: ven potencial en Bolsa tras disparar un 35% su beneficio
Los expertos destacan la fortaleza del negocio de centros de datos, uno de los grandes motores de crecimiento de la compañía
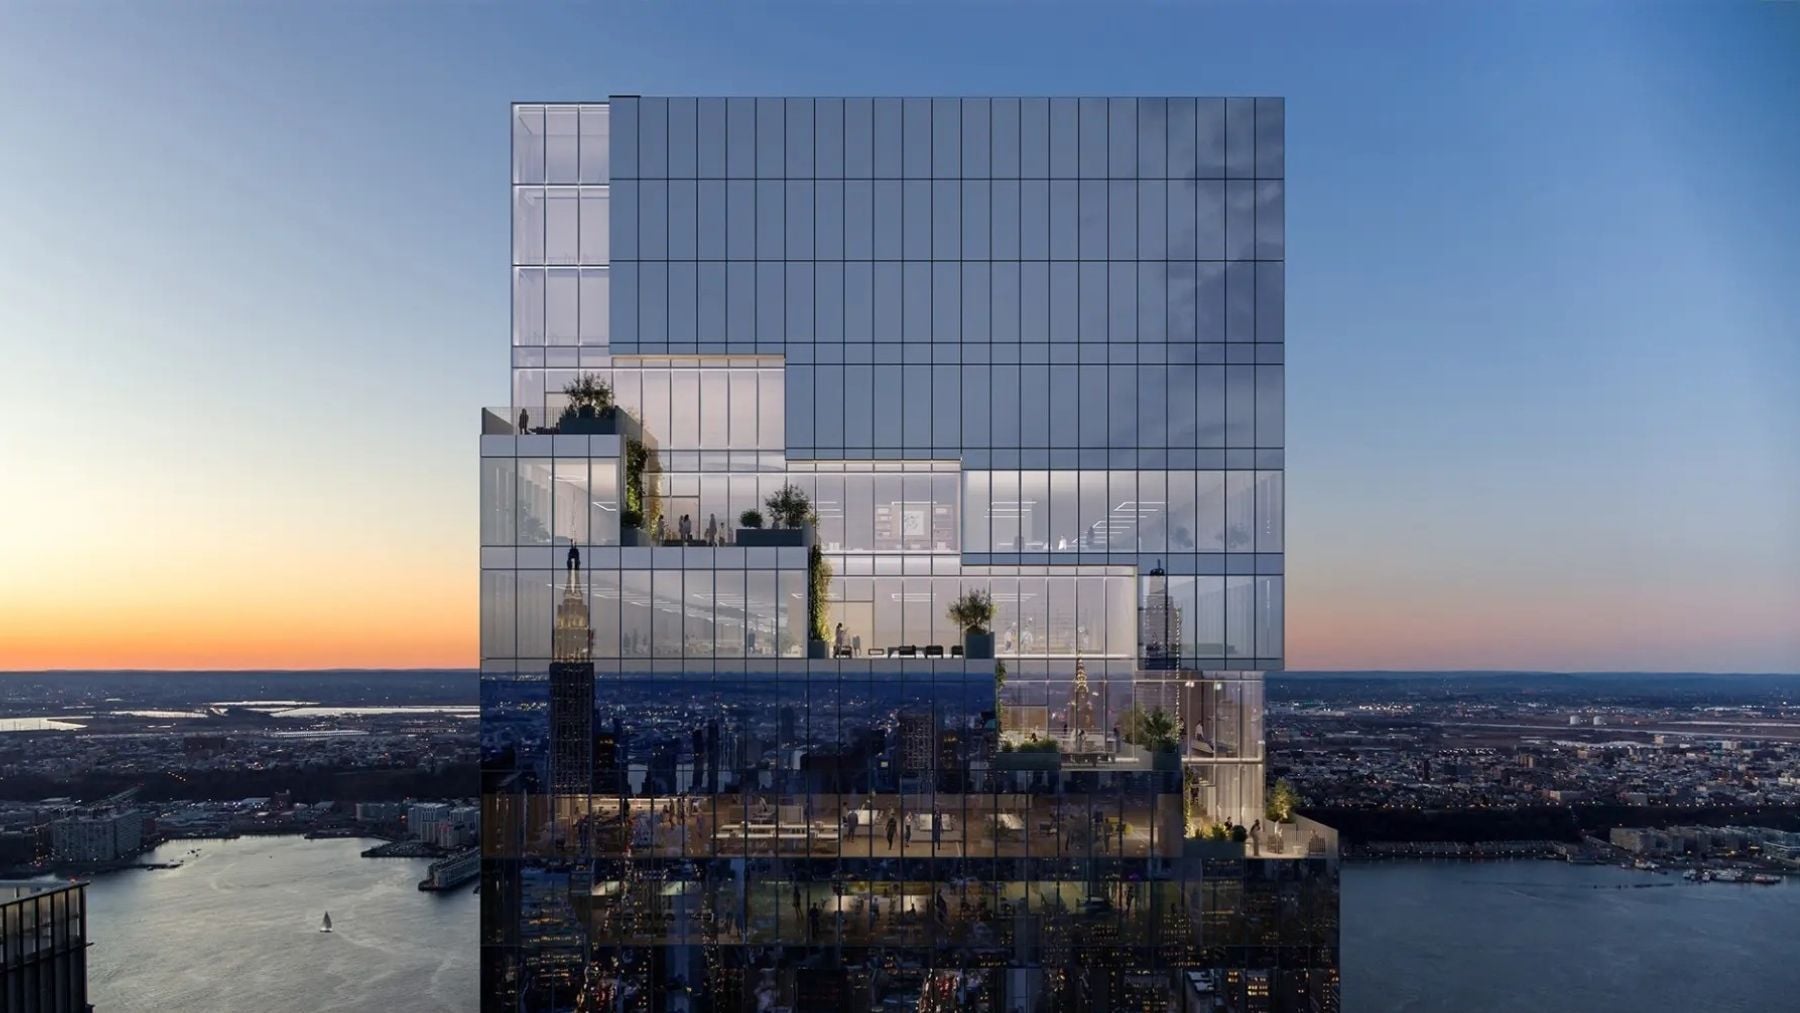
ACS consolida su crecimiento y refuerza su posición como uno de los grandes protagonistas de la inversión mundial en infraestructuras digitales. El grupo presidido por Florentino Pérez ha cerrado los nueve primeros meses de 2026 con un beneficio neto ordinario de 789 millones de euros, un 34,9% más que en el mismo periodo del año anterior, impulsado por la expansión de su negocio internacional y el dinamismo de Turner, su filial estadounidense.
Los resultados reflejan una evolución favorable de la actividad y de la rentabilidad. Los ingresos alcanzaron los 41.262 millones de euros, un 12,3% más en términos reportados y un 13,7% excluyendo el efecto de las divisas. Por su parte, el resultado bruto de explotación (EBITDA) creció un 13%, hasta los 2.506 millones de euros, mientras que el resultado operativo (EBIT) avanzó un 20,7%, hasta los 1.807 millones.
La fortaleza de las cuentas permite a ACS reiterar sus previsiones para el conjunto del ejercicio, con un crecimiento esperado del beneficio neto ordinario de entre el 30% y el 35%.
Uno de los principales catalizadores de los resultados vuelve a ser Turner, la filial estadounidense que concentra una parte significativa de los proyectos de centros de datos del grupo.
Según destaca XTB en su análisis de las cuentas, ACS está experimentando una aceleración de su actividad, con un crecimiento de los ingresos que se aproxima al 20% en el periodo analizado por la firma y un incremento interanual de las adjudicaciones del 60% en el tercer trimestre.
Turner desempeña un papel determinante en esta evolución. Los expertos señalan que los ingresos de la filial aumentaron un 26,7% interanual en el periodo que analiza y que prácticamente la mitad de su cartera de proyectos está vinculada a centros de datos.
La evolución de la rentabilidad ofrece otra señal favorable. De acuerdo con las cifras recogidas por Renta 4, el EBITDA de Turner aumentó un 41%, hasta los 905 millones de euros, frente a los 642 millones registrados un año antes. Además, los analistas destacan que la mejora de los márgenes responde, entre otros factores, a la estrategia de suministro integral, la modularización de proyectos y una mayor ejecución con recursos propios.
Esta combinación de crecimiento y eficiencia refuerza el posicionamiento de Turner en un mercado que está recibiendo importantes inversiones por parte de las grandes compañías tecnológicas.
La IA dispara la cartera
La expansión de la inteligencia artificial y de los servicios en la nube está generando una creciente necesidad de instalaciones de procesamiento y almacenamiento de información, un segmento en el que ACS ha reforzado su presencia a través de Turner y otras actividades del grupo.
Renta 4 subraya que la cartera de proyectos vinculados a centros de datos se ha incrementado un 94% interanual, una evolución que pone de manifiesto la fortaleza de la demanda de este tipo de infraestructuras. Además, la cartera total de ACS crece más de un 27% en términos comparables, apoyada en un aumento de las adjudicaciones superior al 30%.
Este volumen de contratación aporta visibilidad a los ingresos futuros y permite al grupo participar en tendencias estructurales de inversión que van más allá del ciclo tradicional de la construcción.
La compañía también está reforzando su actividad en otros segmentos estratégicos, como defensa, energía, movilidad sostenible, sanidad y educación, lo que contribuye a diversificar sus fuentes de crecimiento.
La lectura de Renta 4 sobre los resultados pone el foco en la solidez operativa de ACS. La firma señala que las ventas se situaron ligeramente por encima de sus previsiones, impulsadas por Turner y por la fortaleza de las distintas divisiones. También destaca la mejora de los márgenes tanto en la filial estadounidense como en Ingeniería y Construcción.
Esta evolución se ha trasladado al beneficio neto ordinario, cuyo crecimiento del 34,9% se sitúa prácticamente en la parte alta del rango previsto por la compañía para el conjunto del ejercicio.
Otro de los aspectos favorables es la generación de caja. Los flujos de caja operativos aumentaron más del 25%, superando ligeramente las estimaciones de Renta 4. En paralelo, ACS mantiene una importante actividad inversora, con desembolsos destinados a reforzar su participación en Hochtief, incrementar su exposición a Thiess y desarrollar proyectos de centros de datos.
La firma también identifica algunos elementos que conviene vigilar. Entre ellos figuran la evolución de CIMIC, los efectos de las divisas y las mayores necesidades de inversión, que han situado la posición de caja neta por debajo de sus previsiones.
XTB, por su parte, advierte de que los inversores prestan cada vez más atención a la capacidad de ACS para sostener el crecimiento de los beneficios y preservar sus márgenes. No obstante, ambos análisis coinciden en señalar la fortaleza de Turner y el dinamismo de los centros de datos como factores relevantes de las cuentas.
ACS en Bolsa
Más allá de las cifras trimestrales, el interés bursátil de ACS se concentra en su capacidad para transformar el aumento de las adjudicaciones en mayores beneficios y generación de caja.
El crecimiento de Turner y la exposición a infraestructuras digitales ofrecen al grupo una vía de expansión diferenciada dentro del sector de construcción e ingeniería. En este contexto, Renta 4 mantiene su recomendación de mantener, con un precio objetivo de 111 euros por acción, a la espera de conocer nuevos detalles sobre la estrategia de crecimiento de la compañía.
La firma considera especialmente relevante la próxima actualización estratégica de ACS, en la que el equipo directivo abordará las perspectivas de la demanda de infraestructura digital y las oportunidades en sectores como defensa, transporte, sanidad y energía.
La evolución de los márgenes y la disciplina en la asignación de capital serán factores importantes para determinar cómo se traslada este crecimiento a la valoración bursátil del grupo.
Con un beneficio ordinario que crece cerca del 35%, una mejora significativa de la rentabilidad de Turner y una cartera de centros de datos en fuerte expansión, ACS presenta unas cuentas que refuerzan su perfil de crecimiento.
Lo último en Economía
-

ACS convence a los analistas con el impulso de la IA: ven potencial en Bolsa tras disparar un 35% su beneficio
-
España incrementa un 40% las compras de gas a Rusia a dos meses del veto total a las importaciones rusas
-
Javi, encargado de un bar en un pueblo de sólo 50 habitantes: «El negocio no da para vivir, mi mujer está allí todo el día y yo además trabajo en el Ayuntamiento»
-
Está en vigor desde el 15 de septiembre: se permite solicitar la ayuda de 450 euros para cambiar el lavavajillas, lavadora y frigorífico
-
Hacienda endurece el criterio fiscal de las prejubilaciones: algunos trabajadores tendrán que pagar hasta 60.000 euros más en el IRPF
Últimas noticias
-
Toda la Gestapo sanchista contra mí
-
España – Inglaterra: La Armada Invencible quiere coronar la fiesta
-
Los OK y KO del domingo, 15 de noviembre de 2026
-
Falsos españoles y, encima, subvencionados
-
Jaime de los Santos (PP): «El Gobierno impuso las pulseras antimaltrato después de saber que no funcionaban»