Es oficial y Hacienda lo ha confirmado: se multará a las familias que hagan donaciones a familiares si supera éste límite sin declararlo
La cantidad de dinero a partir de la cuál es recomendable declarar el dinero que se dona
El aviso de los notarios españoles sobre las herencias: «Sacar dinero de una cuenta bancaria antes de que fallezca su titular puede meterte en un buen lío con Hacienda»
Es oficial: Hacienda pondrá multas a las personas que ingresen o retiren dinero en efectivo del cajero de esta forma
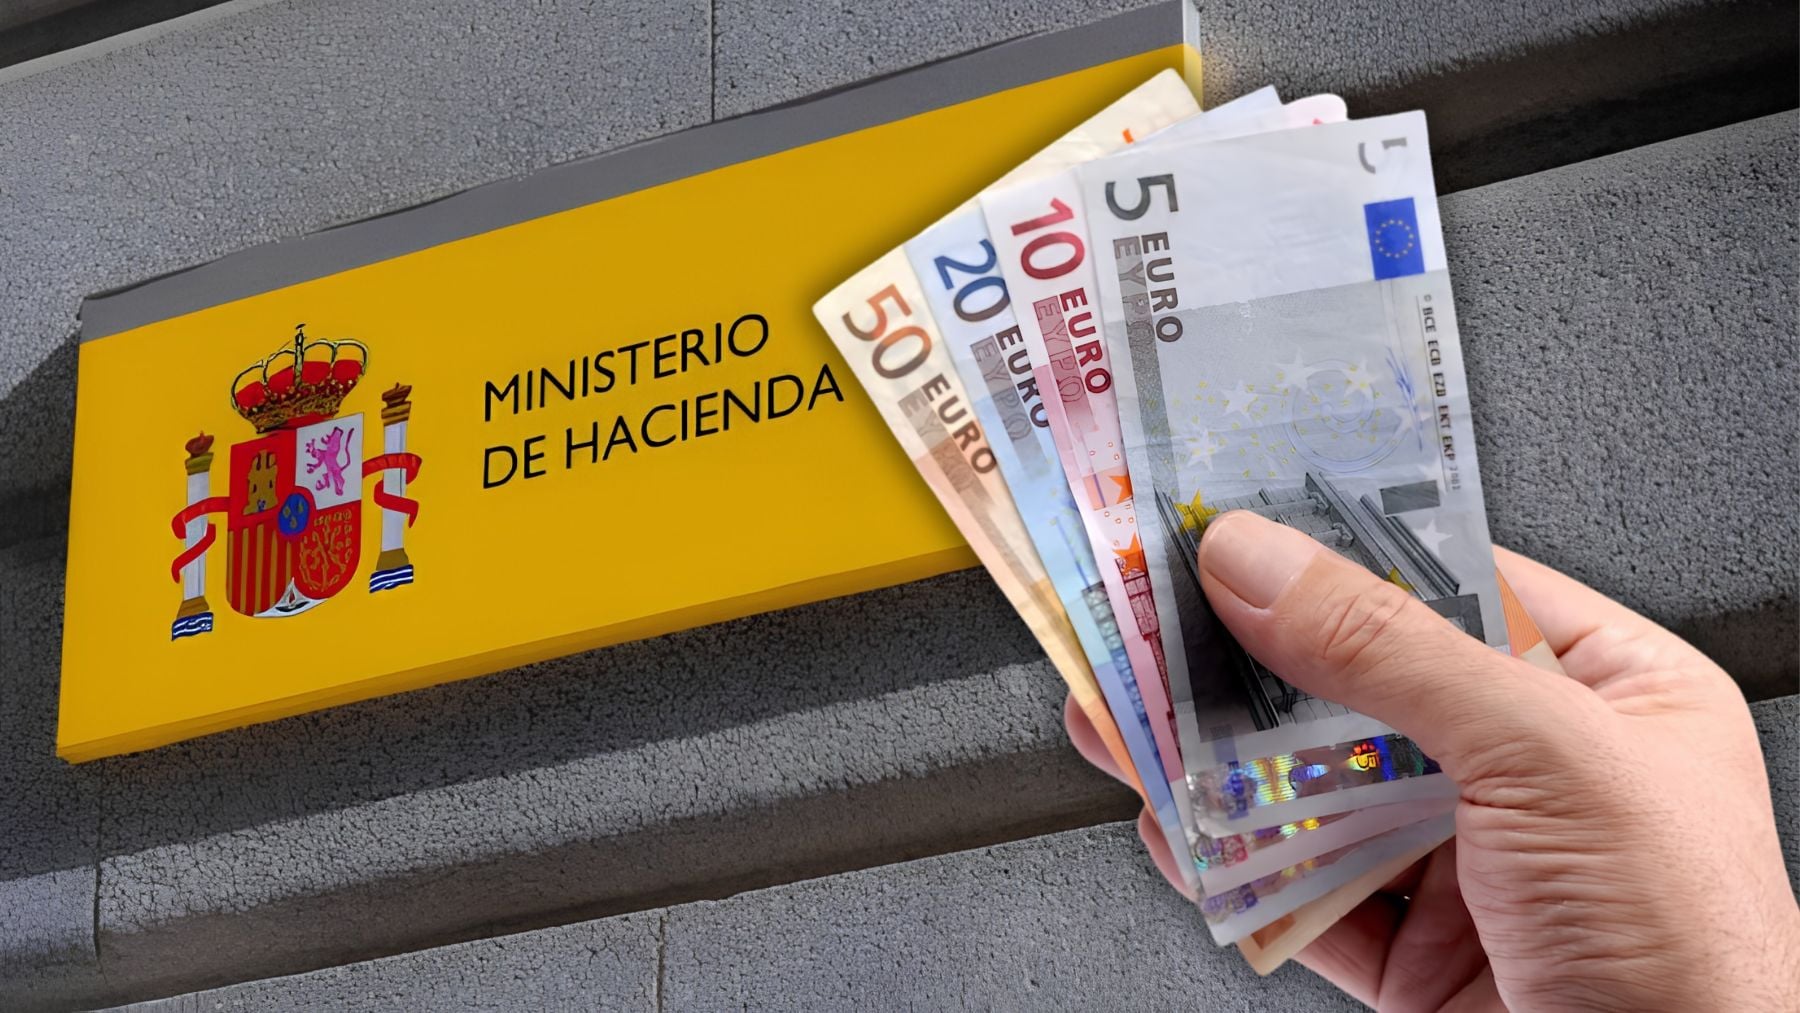
Dar dinero a un hijo para comprar un coche, ayudarle con la entrada de una vivienda o hacer una transferencia a un familiar que atraviesa dificultades económicas es algo que puede suceder en cualquier familia. Sin embargo, no suele tenerse en cuenta que dar ese dinero puede acabar teniendo consecuencias fiscales, aunque se realicen entre padres e hijos y no exista ninguna intención de obtener un beneficio. De hecho, Hacienda puede exigir que se declare la operación y, si no se cumplen las obligaciones correspondientes, iniciar un procedimiento que termine con una sanción.
La confusión suele aparecer cuando se habla de las cantidades que pueden regalarse sin pagar impuestos. En algunas comunidades autónomas existen reducciones y bonificaciones que permiten entregar cantidades importantes de dinero a determinados familiares sin tener que abonar prácticamente nada. Sin embargo, que una donación disfrute de estos beneficios no significa que quede libre de obligaciones fiscales. Aragón, por ejemplo, contempla una reducción de hasta 100.000 euros para determinadas donaciones familiares, aunque exige cumplir una serie de requisitos y presentar la documentación dentro del plazo establecido. La diferencia entre estar exento de pagar y no tener que declarar es precisamente lo que puede provocar problemas con la Administración tributaria.
Hacienda multará a las familias que hagan donaciones a familiares si supera éste límite sin declararlo
La legislación de Aragón recoge en su artículo 132-2 una reducción del 100 % de la base imponible del Impuesto sobre Sucesiones y Donaciones para las entregas realizadas a favor del cónyuge o de los hijos. Esta ventaja fiscal tiene un límite acumulado de 100.000 euros durante cinco años, de modo que pueden realizarse varias donaciones siempre que se respeten las condiciones establecidas. Cuando se cumplen los requisitos, la reducción puede dejar la base imponible en cero y evitar que exista una cantidad a ingresar por ese concepto.
No obstante, superar los 100.000 euros no implica recibir automáticamente una multa. Lo que sucede es que deja de poder aplicarse esa reducción por la parte que exceda del límite. Además, Aragón contempla una bonificación del 99 % de la cuota para determinadas donaciones entre familiares, siempre que se cumplan las condiciones correspondientes. Para cónyuges, ascendientes y descendientes mayores de 21 años, esta bonificación está vinculada a una base imponible computable que no supere los 500.000 euros. Los descendientes menores de 21 años cuentan con otro régimen de bonificación.
Cuándo hay que declarar una donación de dinero entre familiares
Una transferencia entre familiares no queda automáticamente fuera del control fiscal por tratarse de una cantidad pequeña. Si el dinero se entrega gratuitamente y existe una verdadera donación, quien lo recibe debe cumplir las obligaciones correspondientes al Impuesto sobre Sucesiones y Donaciones. La normativa no establece una cantidad mínima general por debajo de la cual todas estas operaciones puedan quedar sin declarar, aunque los beneficios fiscales aplicables dependen de la comunidad autónoma y del parentesco.
El trámite suele realizarse mediante el modelo 651 ante la Administración tributaria competente. En Aragón, el plazo general para presentar la autoliquidación es de un mes desde la donación, mientras que en otros supuestos pueden existir plazos diferentes. También conviene conservar los justificantes bancarios y documentar el motivo de la entrega. Si el dinero se concede como préstamo y debe devolverse, la operación tiene un tratamiento distinto, por lo que resulta importante dejar constancia de las condiciones pactadas y no confundir ambas figuras.
Qué multas puede imponer Hacienda por una donación sin declarar
La Ley General Tributaria contempla sanciones cuando se incumplen determinadas obligaciones de declaración. Si una persona no presenta una autoliquidación obligatoria y no existe perjuicio económico para Hacienda, el artículo 198 establece, con carácter general, una multa fija de 200 euros. Cuando la declaración se presenta fuera de plazo sin requerimiento previo, esa cantidad puede reducirse a la mitad, siempre que concurran las condiciones previstas legalmente.
La situación cambia cuando la falta de declaración implica dejar de ingresar impuestos. En ese supuesto, las sanciones pueden oscilar entre el 50 % y el 150 % de la cantidad no ingresada, dependiendo de la gravedad y las circunstancias de la infracción. No obstante, una regularización voluntaria realizada antes de recibir un requerimiento puede dar lugar al régimen de recargos previsto legalmente, en lugar de una sanción por ese incumplimiento.
Las transferencias bancarias que Hacienda puede revisar
Otro error frecuente consiste en pensar que todas las transferencias superiores a 3.000 o 10.000 euros se consideran automáticamente sospechosas. Estas cifras corresponden a obligaciones de información distintas y no constituyen límites generales para efectuar donaciones. El modelo 171, por ejemplo, recoge determinadas operaciones con efectivo superiores a 3.000 euros, pero no establece que cualquier transferencia entre particulares por esa cantidad sea una donación.
Por último, la Administración tributaria también puede solicitar información bancaria cuando resulte necesario comprobar el origen de determinados movimientos. Por eso, antes de entregar cantidades importantes a un familiar conviene revisar la normativa autonómica y preparar correctamente la documentación. El importe recibido puede disfrutar de importantes ventajas fiscales, pero estas no eliminan por sí mismas la obligación de declarar.
Lo último en Economía
-

Sabadell gana 1.376 millones y anuncia otro dividendo millonario pese a la caída del beneficio
-
BBVA rompe la barrera de los 9.000 millones y dispara sus beneficios un 13,6%
-
Luis, carpintero de 48 años trabajando en España: cambiar las puertas de casa «antes eran 120 euros por unidad, ahora pasan de 250»
-
Gonzalo Bernardos lanza una advertencia sobre la jubilación en España: «Debemos estar preparados para lo que viene, porque vamos por el camino de Dinamarca»
-
Santi, fontanero autónomo de 37 años: «El sueldo se me queda en 4.000 euros al mes, un fontanero que trabaja en una empresa no va a cobrar más de 1.800 euros»
Últimas noticias
-
Sabadell gana 1.376 millones y anuncia otro dividendo millonario pese a la caída del beneficio
-
BBVA rompe la barrera de los 9.000 millones y dispara sus beneficios un 13,6%
-
La reconciliación entre Cristiano y la Federación de Portugal es oficial: el cariñoso mensaje tras ganar el B.O.A.T
-
Luis, carpintero de 48 años trabajando en España: cambiar las puertas de casa «antes eran 120 euros por unidad, ahora pasan de 250»
-
Gabriel García Márquez, premio Nobel de Literatura, sobre el amor: «Nunca volveré a enamorarme, es como tener dos almas al mismo tiempo»