El aviso de los notarios españoles sobre las herencias: «Sacar dinero de una cuenta bancaria antes de que fallezca su titular puede meterte en un buen lío con Hacienda»
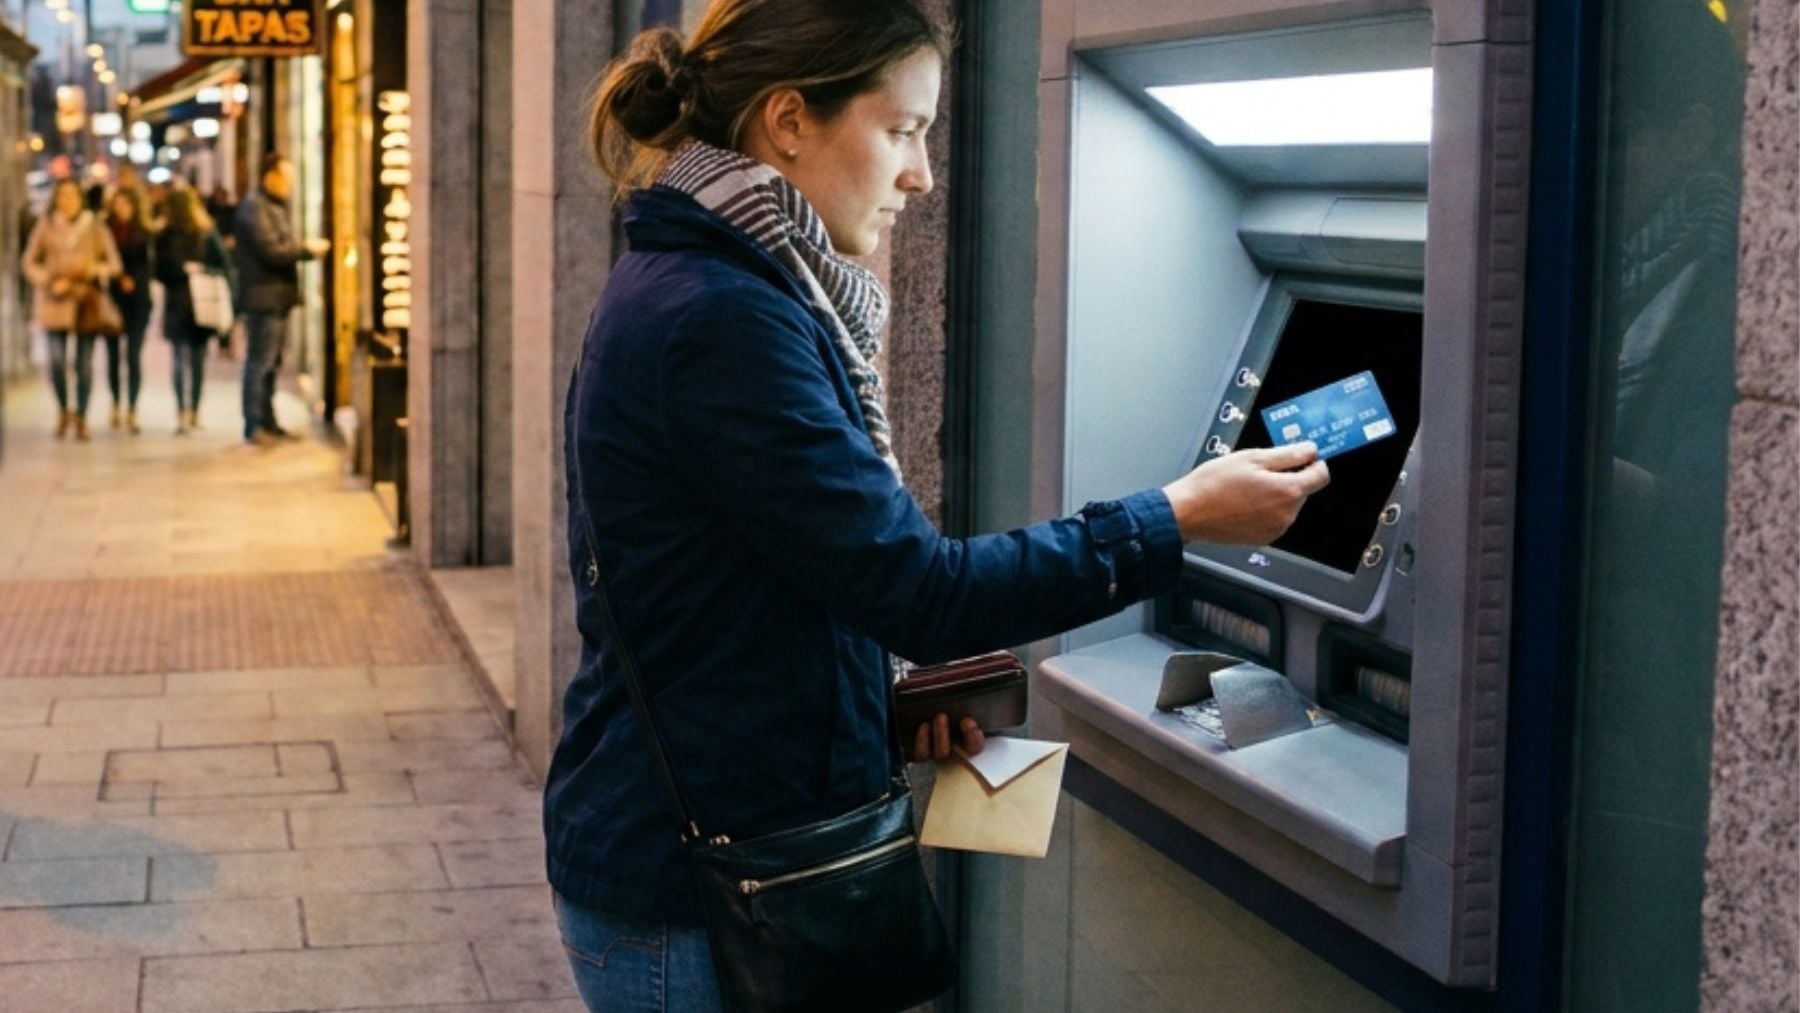
En España, cuando una entidad bancaria tiene constancia del fallecimiento del titular de una cuenta, puede bloquear preventivamente los fondos para proteger el patrimonio que forma parte de la herencia, y las consecuencias de esta medida dependen de cómo esté registrada la cuenta; si existe un único titular, puede quedar bloqueado el saldo hasta que se tramite la sucesión; en las cuentas conjuntas, el bloqueo considera la titularidad de los fondos, sin que darse por hecho que cada persona tiene automáticamente la mitad. Por su parte, las personas autorizadas pierden sus facultades para operar en la cuenta cuando fallece el titular.
La normativa española contempla un plazo de 20 años sin que se haya realizado ninguna gestión por parte de los interesados para que los saldos y depósitos bancarios puedan considerarse «abandonados» y pasar a ser propiedad del Estado. Hasta entonces, el capital permanece sujeto a las condiciones legales correspondientes. Por ello, es recomendable que los herederos comuniquen el fallecimiento a la entidad bancaria y presenten la documentación necesaria para acreditar sus derechos, evitar problemas con la disposición de los fondos.
Qué dice el Código Civil sobre las herencias
«Tanto el Código Civil como el Código Civil de Cataluña entienden que los herederos que hubieran ocultado o sustraído efectos de la herencia del causante pierden la facultad de renunciarla», explica la notaria María Cristina Clemente. «Por lo tanto, son aceptantes puros y simples, sin perjuicio además de las penas en que hubieran podido incurrir». Asimismo, «el artículo 11, apartado primero, letra A, de la Ley de Impuesto de Sucesiones presume que forman parte del caudal de la herencia todos los bienes que le hubieran pertenecido el año anterior a su fallecimiento», continúa. Sin embargo, esta presunción contempla una excepción cuando exista «prueba fehaciente de que tales bienes fueron transmitidos y de que se hallan en poder de persona distinta al heredero».
Un ejemplo de esta situación se encuentra en la sentencia del 14 de octubre de 2024, en la que el Tribunal Superior de Justicia de Madrid determinó que la hermana de la fallecida no podía renunciar a su herencia después de haber dispuesto de 120.000 euros. «Era cotitular o autorizada de todas las cuentas bancarias de la causante, que en el momento de producirse la defunción de ésta arrojaban un saldo negativo», explica Tottributs.
Estas retiradas de dinero pueden ocasionar un doble perjuicio: por un lado, para el resto de los coherederos, que podrían ver vulnerados sus derechos sucesorios; y, por otro, para Hacienda. Cuando la Agencia Tributaria detecta movimientos bancarios injustificados durante los meses anteriores al fallecimiento del titular, lo más habitual es queenvíe una notificación para iniciar una comprobación y solicite los documentos necesarios para justificar las retiradas de dinero.
Si considera que estas operaciones no están debidamente justificadas o sospecha que se realizaron de forma irregular, puede aplicar el criterio de aceptación tácita de la herencia. Esto significa que la persona que haya dispuesto de esos fondos podría verse obligada a tributar por ellos como parte de la herencia, aunque posteriormente manifieste su intención de renunciar a ella.
Por otro lado, incumplir el plazo legal para presentar el Impuesto de Sucesiones también puede tener consecuencias económicas. En función de las circunstancias, la Administración puede aplicar un recargo del 5%, el 10% o el 15% sobre la cantidad pendiente, o imponer una sanción que oscile entre el 50% y el 150% del importe no declarado.
Protección hereditaria
El Banco de España señala que, en las cuentas conjuntas, los fondos no se pueden utilizar libremente tras el fallecimiento sin el consentimiento de todos los herederos. En cambio, las cuentas indistintas o solidarias funcionan de manera diferente, ya que cualquiera de sus titulares puede realizar operaciones sin necesitar la autorización de los demás. En este sentido, Clemente explica que «si fallece uno de los titulares, la viuda sí podrá disponer de su parte sin necesidad de contar con la autorización de los hijos o herederos». Esta diferencia permite operar con la cuenta, aunque es importante distinguir entre el hecho de poder sacar dinero y la propiedad efectiva de los fondos.
Solicitar movimientos bancarios
El banco no está obligado a facilitar el historial de una cuenta a cualquier familiar por el mero hecho de serlo. Para acceder a esta información, es necesario presentar una solicitud por escrito ante la entidad bancaria, identificarse como heredero y aportar los documentos que acrediten el fallecimiento del titular y el derecho a la herencia. Entre los justificantes que suelen solicitarse figuran el certificado de defunción, el certificado de últimas voluntades, una copia autorizada del testamento o, si no existe, la documentación que acredite la declaración de herederos, además del documento de identidad de la persona solicitante.
Una vez comprobada la documentación, cada heredero legitimado puede solicitar la información bancaria que le corresponda sin que sea imprescindible que los demás coherederos estén presentes o autoricen la petición. Para evitar retrasos, es aconsejable especificar con claridad qué documentación se necesita, indicando el período concreto que se desea consultar y solicitando expresamente los extractos y movimientos bancarios.
Lo último en Economía
-

El aviso de los notarios españoles sobre las herencias: «Sacar dinero de una cuenta bancaria antes de que fallezca su titular puede meterte en un buen lío con Hacienda»
-
Elaine Yates, jubilada de 77 años y viuda desde hace 5 años: «Gasto unos 58 euros a la semana en gasolina, que es más de lo que gasto en comida»
-
Los notarios expertos coinciden sobre las herencias: «La persona viuda no tiene derecho a heredar un piso aunque exista testamento»
-
La organización de autónomos UPTA reelige presidente a Eduardo Abad para otros cuatro años más
-
Juan Leo, jubilado español con más de 45 años cotizados: «Me ha quedado una pensión de 1.600 euros, hay jóvenes que cobran más que yo»
Últimas noticias
-
El correo de Giorgia Meloni ha sido hackeado en un ataque informático al Parlamento italiano
-
Una comensal de ‘First Dates’ alucina al ver el atuendo de su cita: «¿No serás un therian?»
-
El PSOE utiliza sin permiso la imagen de un influencer sevillano: «A ver si quitan esto de aquí, porque a mí no me apetece»
-
Virginia Woolf, escritora: «Los ojos de los demás son nuestras prisiones; sus pensamientos, nuestras jaulas»
-
Policías y guardias civiles se encierran en el Ministerio del Interior para que se les reconozca la profesión de riesgo