Aviso del Banco de España a los titulares de una cuenta conjunta: si uno fallece el otro no podrá sacar dinero sin permiso de los herederos
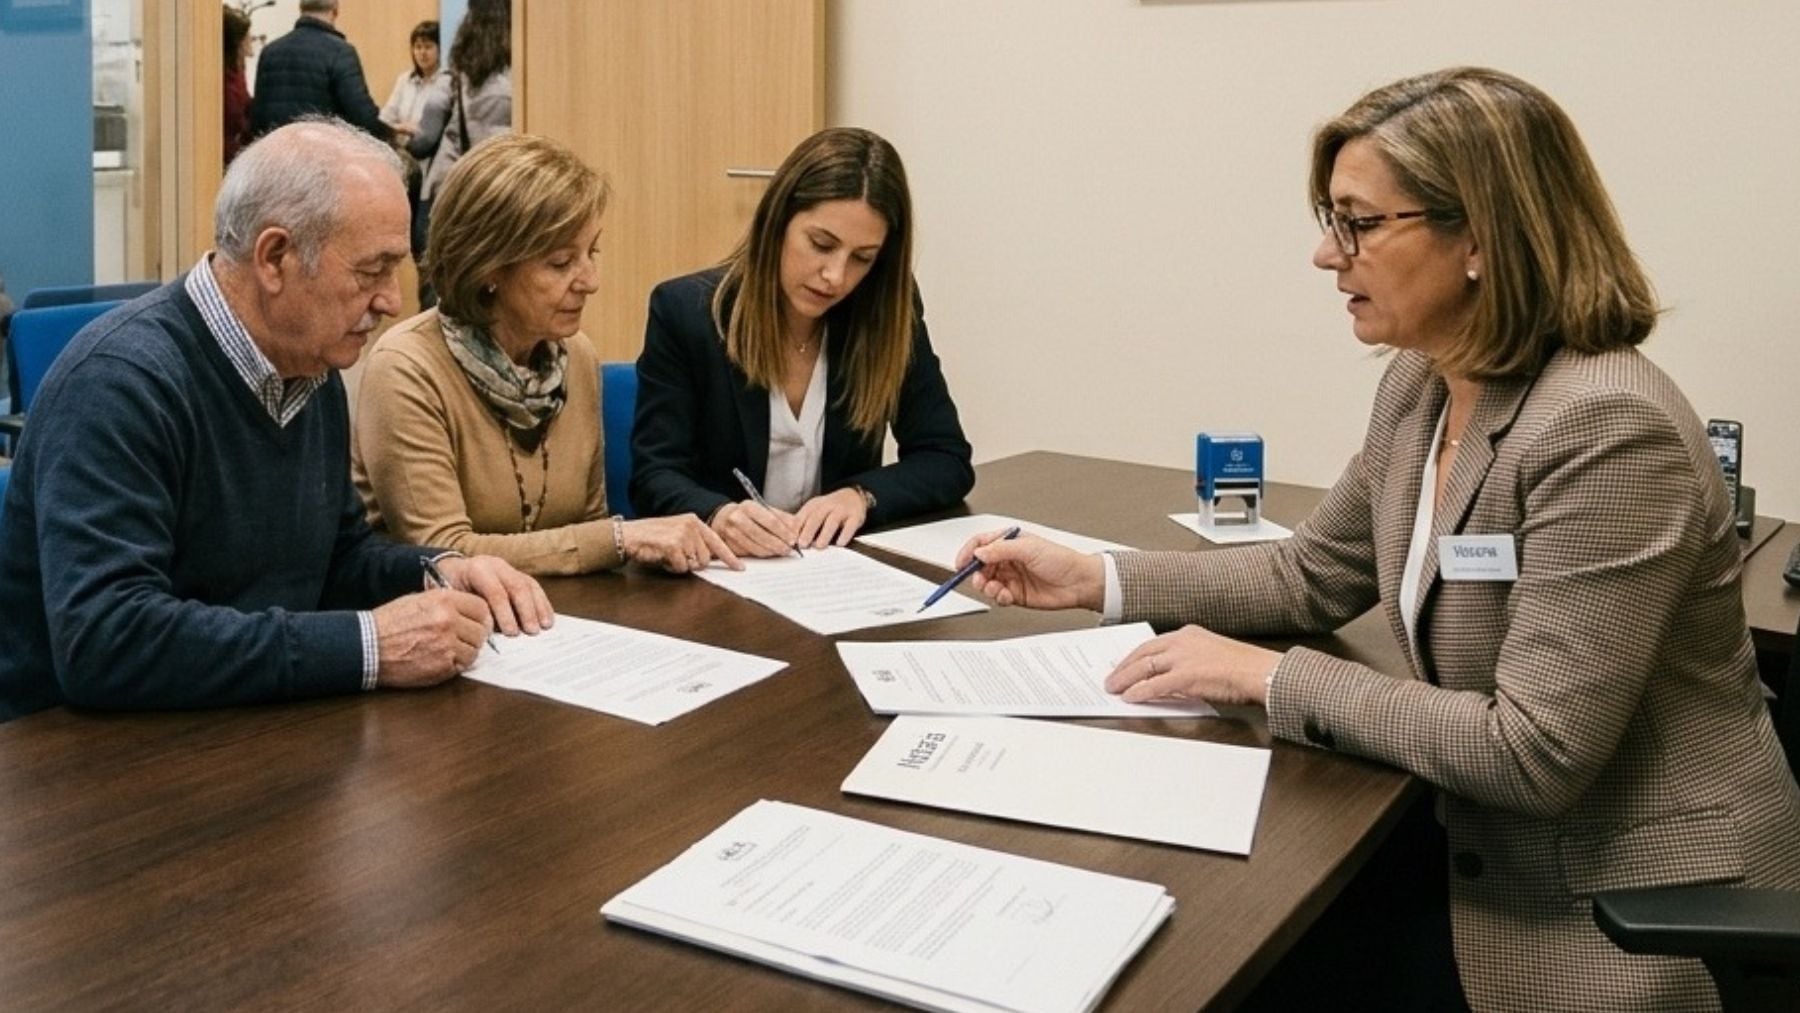
En España es habitual compartir una cuenta bancaria con un familiar, de manera que ambos figuren como titulares. Sin embargo, cuando uno de ellos fallece, parte del saldo puede quedar bloqueado y que necesitará el consentimiento de los herederos para realizar determinadas operaciones. El Banco de España se ha pronunciado sobre esta cuestión, aclarando que cuando un titular de una cuenta conjunta fallece, «los demás no podrán disponer del dinero que hay en ella, salvo que tengan el consentimiento expreso de todos los herederos del titular fallecido».
La situación cambia cuando se trata de una cuenta indistinta, que también puede tener varios titulares. En este caso, «se podrá seguir disponiendo del dinero después del fallecimiento de uno de los titulares». La diferencia fundamental entre ambas modalidades está en la forma de operar: en una cuenta indistinta cualquiera de los titulares puede disponer del dinero sin autorización del resto, mientras que en una conjunta es necesario contar con el consentimiento de ambos.
El Banco de España explica las limitaciones de una cuenta conjunta
En una cuenta conjunta o mancomunada, cualquier operación que implique una disminución del saldo requiere la firma o el consentimiento de todos los titulares. Esta condición sigue vigente incluso cuando uno de los cotitulares fallece. Por lo tanto, según explica el Banco de España, tras el fallecimiento de uno de los titulares, los demás no podrán retirar ni utilizar el dinero sin el consentimiento expreso de todos los herederos. Esto se debe a que la autorización del titular que ha muerto deja de ser válida y, a la hora de disponer de los fondos, debe ser sustituida por la voluntad de sus herederos.
En este contexto, una cuenta bancaria que hasta ese momento se utilizaba para cubrir los gastos habituales quede bloqueada. Si los herederos no dan su autorización para realizar una retirada o una transferencia de dinero, el banco no puede llevar a cabo la operación. También es recomendable consultar las condiciones del contrato, ya que puede incluir disposiciones específicas en caso de fallecimiento. Si no existe ningún acuerdo concreto, se considerará que las cuentas con varios titulares funcionan bajo un régimen mancomunado.
La situación cambia cuando se trata de una cuenta indistinta o solidaria. En esta caso, cualquiera de los titulares puede realizar operaciones por su cuenta, sin necesidad de contar con el el permiso del resto de herederos, salvo que el contrato establezca otra lo contrario. Sin embargo, esto no quiere decir que el titular que permanece vivo se convierta automáticamente en el propietario de todo el dinero de la cuenta.
Hay que diferenciar entre la capacidad para disponer de los fondos frente al banco y la titularidad real de ese dinero. Si los herederos consideran que una parte del saldo pertenecía al fallecido y el otro cotitular ha utilizado esos fondos, la cuestión ya no corresponde al ámbito bancario, sino a las relaciones privadas entre las partes.
Cancelación de la cuenta
Cuando fallece el titular de una cuenta bancaria, es habitual que surjan dudas sobre qué ocurre con el dinero depositado en la misma. Para evitar problemas, lo primero es comprobar si la cuenta pertenecía exclusivamente a la persona fallecida o si la compartía con otros titulares. En el segundo supuesto, también hay que diferenciar si cada cotitular podía operar de forma independiente, lo que se conoce como «régimen de disposición solidario», o si necesitaban actuar conjuntamente, bajo el «régimen de disposición mancomunado».
La cancelación de la cuenta bancaria del fallecido puede llevarse a cabo, salvo que el contrato establezca otra condición, tanto por decisión de la propia entidad financiera como a petición de los cotitulares supervivientes o de los herederos. El Banco de España contempla los siguientes supuestos:
- Si el banco decide cerrar la cuenta por iniciativa propia, tendrá que avisar con un mínimo de dos meses de antelación a los herederos cuando se trate de una cuenta individual. Si es compartida, deberá informar tanto a los cotitulares como a los herederos.
- Cuando la cancelación la solicitan los herederos o por los titulares supervivientes, será necesario contar con el consentimiento de todos los herederos si la cuenta era individual. En las cuentas compartidas, deberán estar de acuerdo tanto los cotitulares como los herederos.
«Si la cancelación se retrasase por motivos imputables a la entidad, esta no debería cobrar comisión de mantenimiento durante la demora según las buenas prácticas. Es importante recordar que las entidades financieras solo darán de baja al titular fallecido una vez que haya finalizado el expediente de testamentaría que deberás tramitar ante ella, paso posterior al pago del impuesto sobre sucesiones», recuerda el Banco de España.
Finalmente, los herederos pueden solicitar al banco que utilice el dinero de las cuentas del fallecido para pagar el Impuesto de Sucesiones, siempre que exista una autorización específica y el importe se destine exclusivamente a ese fin. El plazo general para liquidar este tributo es de seis meses desde el fallecimiento.
Lo último en Economía
-

Aviso del Banco de España a los titulares de una cuenta conjunta: si uno fallece el otro no podrá sacar dinero sin permiso de los herederos
-
Fedea desmonta el relato de Sánchez para el 29-N y avisa de que las pensiones no son sostenibles pese al empleo
-
El Ibex 35 busca romper su techo anual: Ferrovial y Telefónica lideran el nuevo intento
-
La Ley de Propiedad Horizontal lo confirma: si un vecino aparca su coche y moto en la misma plaza de garaje puedes apelar al artículo 5
-
La Seguridad Social lo confirma: se abonará una ‘paga extra’ a los jubilados con más de 40 años cotizados para evitar recortes
Últimas noticias
-
Óscar Puente presume de una carta de su hija que presenta su dimisión como un acto de valentía
-
Figo vuelve a reventar a Rufián a dos semanas de las elecciones: «Ya no vendes ni humo»
-
Grafito a 550 °C en vez de 3.000 y un cargador inalámbrico con BMW: Oak Ridge bate su récord con 22 premios R&D 100
-
Aviso del Banco de España a los titulares de una cuenta conjunta: si uno fallece el otro no podrá sacar dinero sin permiso de los herederos
-
Eduardo Senante, farmacéutico experto en cosmética, sobre la Nivea de lata azul: «Recomiendo aplicarla sobre la piel ligeramente humedecida para retener mejor el agua»